
Επιτόκια-σοκ 7% στα στεγαστικά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Νέα χαράτσια στα επιτόκια των δανείων και των πιστωτικών καρτών έρχονται το φθινόπωρο, καθώς η κρίση συνεχίζεται στις διεθνείς αγορές.
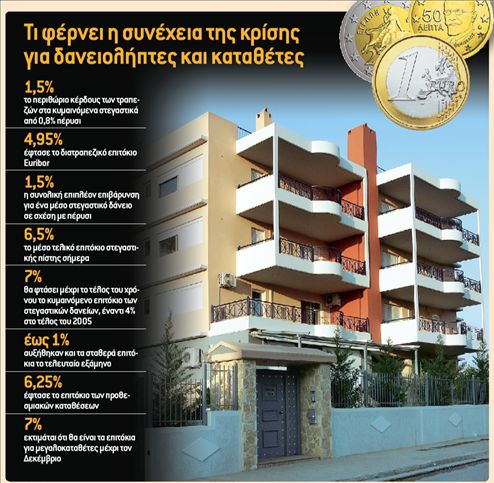
Η πρόσφατη απόφαση της Ευρωπαϊκής Κεντρικής Τράπεζας να κλείσει τις στρόφιγγες του δανεισμού στη διατραπεζική αγορά, ανεβάζοντας το κόστος για τις εμπορικές τράπεζες, αναμένεται να έχει άμεσες και προφανείς επιπτώσεις στην τσέπη των ιδιωτών, που θα δουν τη μηνιαία δόση των δανείων τους να ανεβαίνει ακόμη μια φορά. Το καπέλο σε ετήσια βάση φτάνει μέχρι και το 1,5%, γεγονός που μεταφράζεται σε αρκετές εκατοντάδες ευρώ επιπλέον για ένα μέσο στεγαστικό δάνειο. Τους προηγούμενους μήνες, και προκειμένου να αντιμετωπιστεί η χρηματοπιστωτική κρίση, η ΕΚΤ είχε αφήσει ουσιαστικά ελεύθερο τον δανεισμό των τραπεζών. Πλέον όμως η διευκόλυνση αυτή τελειώνει, με αποτέλεσμα τα χρηματοπιστωτικά ιδρύματα να πληρώνουν ακριβότερα το χρήμα, μετακυλίοντας με τη σειρά τους το κόστος στους πελάτες τους. Επίσης, τραπεζικά στελέχη εκφράζουν ανοικτά τους φόβους τους για νέα κανόνια σε διεθνείς επενδυτικούς οίκους, γεγονός που μπορεί να εκτινάξει το διατραπεζικό επιτόκιο σε δυσθεώρητα ύψη. Στο μάτι του κυκλώνα βρίσκεται αυτή τη στιγμή η Lehman Βrothers, καθώς ναυάγησε η προοπτική συνεργασίας με την επενδυτική τράπεζα της Κορέας, με αποτέλεσμα η μετοχή της να «γκρεμιστεί» στο χρηματιστήριο της Νέας Υόρκης. Μάλιστα τραπεζίτες εκφράζουν τους φόβους τους και για δεύτερη, μεγάλη επενδυτική τράπεζα, γεγονός που- αν επιβεβαιωθεί- μπορεί εκτροχιάσει εντελώς το τραπεζικό σύστημα. Αυξήσεις τουλάχιστον 0,5%
Οι εξελίξεις αυτές, αν και λαμβάνουν χώρα σε διεθνές επίπεδο, έχουν άμεσο αντίκτυπο στους Έλληνες δανειολήπτες, που – όπως τονίζει χαρακτηριστικά κορυφαίος εγχώριος τραπεζίτης- πνίγονται από τα απόνερα της διεθνούς κρίσης. Πρώτα θύματα, όσοι έχουν στεγαστικό ή καταναλωτικό δάνειο με κυμαινόμενο επιτόκιο, το οποίο εξαρτάται από τη διατραπεζική αγορά (Εuribor). Σε αυτή την περίπτωση, το χτύπημα είναι διπλό. Όχι μόνο τα επιτόκια δανεισμού μεταξύ των τραπεζών παραμένουν σταθερά υψηλά, φλερτάροντας με το 5% για διάστημα τριών μηνών, αλλά και οι ελληνικές τράπεζες το τελευταίο τρίμηνο έχουν ανεβάσει σημαντικά το καπέλο που χρεώνουν στους πελάτες τους. Ενώ μέχρι πρότινος το περιθώριο κέρδους τους σε ένα μέσο στεγαστικό δάνειο κυμαινόταν ανάμεσα στο 0,8% και το 1%, σήμερα στις περισσότερες περιπτώσεις έχει εκτιναχθεί στο 1,5%. Το γεγονός αυτό, σε συνδυασμό με την αύξηση του διατραπεζικού επιτοκίου Εuribor τριμήνου κατά περίπου 0,7% το τελευταίο δωδεκάμηνο, μεταφράζεται σε συνολική επιβάρυνση έως και 1,5% για ένα μέσο στεγαστικό δάνειο, καθώς το τελικό επιτόκιο αγγίζει αυτή τη στιγμή το 6,5%.
Μάλιστα τα μηνύματα για τους επόμενους μήνες είναι αντίστοιχα απαισιόδοξα, καθώς διεθνείς οίκοι βλέπουν το διατραπεζικό επιτόκιο στα επίπεδα του 5,2% ενώ – αν συνεχιστεί η διεθνής κρίση- δεν αποκλείεται το περιθώριο των τραπεζών να φτάσει ακόμα και το 1,8%. Δηλαδή, επιπλέον καπέλο 0,5 της μονάδας για τους δανειολήπτες, φέρνοντας το τελικό επιτόκιο ακόμα και στο 7%, έναντι περίπου 4% στα τέλη του 2005. Από το μπαράζ του ακριβού χρήματος δεν γλιτώνουν όμως ούτε εκείνοι
Τραπεζικά στελέχη εκφράζουν ανοικτά τους φόβους τους για νέα κανόνια σε διεθνείς επενδυτικούς οίκους, γεγονός που μπορεί να εκτινάξει το διατραπεζικό επιτόκιο σε δυσθεώρητα ύψη
που θα επιλέξουν το σταθερό επιτόκιο. Ήδη από τις αρχές του καλοκαιριού τα χρηματοπιστωτικά ιδρύματα έχουν περάσει σιωπηρές αυξήσεις της τάξης ακόμα και του 1% στα σταθερά επιτόκια για τα δάνεια και τις πιστωτικές κάρτες ενώ στελέχη της αγοράς κάνουν λόγο για νέες επιβαρύνσεις μέχρι το τέλος του χρόνου.
«Θύματα» οι μικρές τράπεζες
Οι πρώτοι που θα νιώσουν τις επιπτώσεις της χρηματοπιστωτικής κρίσης, στη νέα της μορφή, εκτιμάται ότι θα είναι οι πελάτες των μικρών τραπεζών, καθώς αυτές δυσκολεύονται να αντλήσουν ρευστότητα από τις διεθνείς αγορές. Όσο μεγαλύτερο το χρηματοπιστωτικό ίδρυμα, κατά κανόνα τόσο λιγότερο premium αναγκάζεται να πληρώσει στη διατραπεζική, προκειμένου να εξασφαλίσει ρευστότητα. Για τις μικρότερες τράπεζες όμως το καπέλο φτάνει ακόμα και το 1,5% με 2% πάνω από το Εuribor, γεγονός που σημαίνει ότι- θέλοντας και μη- θα ανεβάσουν επιπλέον και τα δικά τους επιτόκια, τόσο στα καταναλωτικά όσο και στα στεγαστικά δάνεια.
Αναζητούν μανιωδώς ρευστότητα
Δεν είναι εξάλλου τυχαίο το γεγονός ότι οι τράπεζες πλέον δίνουν γην και ύδωρ προκειμένου να εξασφαλίσουν φρέσκο χρήμα από την αγορά. Ήδη ο πήχυς του επιτοκίου φτάνει το 6,25% (από τη Μillennium Βank για εξάμηνη προθεσμιακή κατάθεση) και τραπεζικά στελέχη εκτιμούν ότι μέχρι το τέλος του έτους θα αναρριχηθεί ακόμα και στο 7%. Παράλληλα, νέα προϊόντα κάνουν την εμφάνισή τους στην αγορά, με χαρακτηριστικό παράδειγμα την Τράπεζα Πειραιώς που, εκτός από υψηλή απόδοση, δίνει δώρο μία χρυσή λίρα για κάθε 50.000 ευρώ κατάθεσης. Στόχος σε κάθε περίπτωση είναι οι τράπεζες όχι μόνο να αποκτήσουν ρευστότητα όσο το δυνατόν φθηνότερα, βελτιώνοντας τον δείκτη δανείων προς καταθέσεις, αλλά και να «δέσουν» νέους πελάτες, προσδοκώντας να τους διαθέσουν στη συνέχεια και άλλα, πιο προσοδοφόρα γι΄ αυτές προϊόντα.
 Google news













