Δύο σχέδια – παγίδες για τα τεκμήρια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Τον φορολογαριασμό των μισθωτών και των χαμηλών εισοδημάτων από ελευθέριο επάγγελμα που δεν φοροδιαφεύγουν θα φουσκώσει η επαναφορά των τεκμηρίων που έχει αναγγείλει το υπουργείο Οικονομικών για το 2009. Στο υπουργείο εξετάζονται δύο βασικά σενάρια για την επαναφορά των τεκμηρίων διαβίωσης τα οποία αναμένεται να τεθούν υπ΄ όψιν του Εθνικού Συμβουλίου κατά της Φοροδιαφυγής εντός του Οκτωβρίου.
● Το πρώτο προβλέπει άθροισμα τεκμαρτών δαπανών στα πρότυπα του συστήματος που ίσχυε έως το 2002 και οδηγούσε στην άδικη υπεροφορολόγηση των μισθωτών και κυρίως αυτών που τα τελευταία χρόνια αγόρασαν ένα Ι.Χ. υψηλού κυβισμού.
● Το δεύτερο, λιγότερο επαχθές από το προηγούμενο, προβλέπει άθροισμα δαπανών του φορολογουμένου που θα υπολογίζονται τεκμαρτά αλλά θα προσεγγίζουν τις πραγματικές και στην ουσία θα οδηγήσουν σε σημαντική φορολογική επιβάρυνση των μικρών και μεσαίων εισοδημάτων που δεν φοροδιαφεύγουν. Από την επαναφορά των τεκμηρίων και σε συνδυασμό με την κατάργηση του αφορολόγητου ορίου για τους ελεύθερους επαγγελματίες, το υπουργείο Οικονομικών προσδοκά να εξασφαλίσει πρόσθετα φορολογικά έσοδα. Αυτό θα είναι αποτέλεσμα της υποχρέωσής τους να δηλώσουν ελάχιστο εισόδημα το οποίο όμως δεν αποκτούν κατ΄ ανάγκη και να πληρώσουν γι΄ αυτό φόρο από το πρώτο ευρώ. Οι 11 κατηγορίες
Τα τεκμήρια που θεωρείται βέβαιο ότι θα επιβληθούν είναι η κατοχή Ι.Χ. (θα ισχύει τεκμήριο από το πρώτο Ι.Χ. ανεξαρτήτως κυβισμού), μοτοσυκλέτας, πισίνας, η ετήσια δαπάνη για δίδακτρα ιδιωτικών σχολείων και φροντιστήρια, οικιακές βοηθούς, ασφαλίστρων, ενοικίου κύριας κατοικίας, δαπάνες χρήσης και συντήρησης κύριας κατοικίας άνω των 120 τ.μ., εξοχικής κατοικίας άνω των 80 τ.μ. και δαπάνες τοκοχρεωλυτικής απόσβεσης για δάνεια και πιστωτικές κάρτες ανεξαρτήτως των ειδών που αποκτήθηκαν με δανεισμό. Επίσης, εξετάζεται και η θέσπιση τεκμηρίου για λογαριασμούς κινητής τηλεφωνίας. Πρόκειται για 11 κατηγορίες δαπανών με βάση τις οποίες θα υπολογίζεται με τεκμαρτό τρόπο το εισόδημα που θα φορολογείται.
Επαναφορά καταργηθέντων
Ειδικότερα, τα σενάρια που επεξεργάζεται το υπουργείο για την επαναφορά των τεκμηρίων διαβίωσης είναι τα εξής:
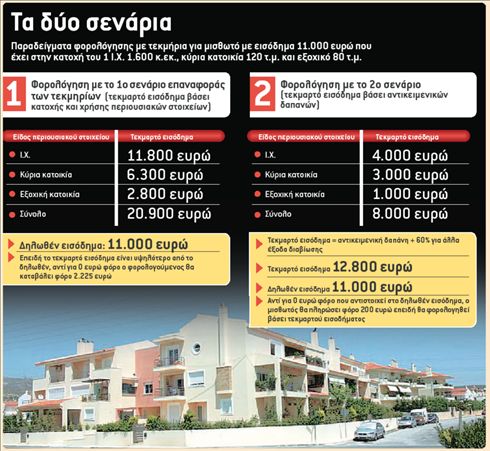
1. Η θέσπιση των τεκμηρίων που προαναφέρθηκαν ως βάση για τον υπολογισμό του συνολικού εισοδήματος του φορολογούμενου. Πρόκειται ουσιαστικά για τον τρόπο που εφαρμόζονταν τα τεκμήρια έως το 2002 και καταργήθηκαν ως άδικα για τους φορολογούμενους, αφού οι περισσότεροι που πιάνονταν στα δίχτυα τους και κατέβαλαν φόρο για εισόδημα που δεν αποκτούσαν ήταν οι μισθωτοί. Πώς θα λειτουργούν; Για παράδειγμα, η Εφορία θα θεωρεί ότι ένας φορολογούμενος που έχει στην κατοχή του ένα Ι.Χ. 1.600 κυβικών δεν μπορεί να έχει εισόδημα χαμηλότερο των 11.800 ευρώ. Στην περίπτωση που διαμένει σε ιδιόκτητη κατοικία 120 τ.μ. που βρίσκεται σε μια περιοχή μέσης αντικειμενικής τιμής (1.500 ευρώ το τετραγωνικό) θα προκύπτει τεκμαρτό εισόδημα 6.300 ευρώ. Αν ο ίδιος φορολογούμενος έχει στην κατοχή του και χρησιμοποιεί μια εξοχική κατοικία 80 τετραγωνικών μέτρων τότε από αυτό το τεκμήριο θα προκύπτει τεκμαρτό εισόδημα 2.800 ευρώ. Στη συνέχεια, όλα τα παραπάνω τεκμαρτά ποσά θα αθροίζονται και εφ΄ όσον το άθροισμά τους θα είναι μεγαλύτερο κατά ένα συγκεκριμένο ποσοστό από το εισόδημα που δήλωσε ο φορολογούμενος, τότε θα φορολογείται όχι για το εισόδημα που δήλωσε αλλά για το τεκμαρτό. Όταν ίσχυαν τα τεκμήρια, το περιθώριο διαφοράς του τεκμαρτού από το δηλωθέν που έδινε η νομοθεσία για την απαλλαγή από την τεκμαρτή φορολόγηση ήταν 20%. Στο υπουργείο, στα πλαίσια αυτού του σεναρίου, εξετάζεται το ποσοστό να είναι στο 30% ή 40%. Στην περίπτωση του παραπάνω παραδείγματος, το τεκμαρτό εισόδημα που προκύπτει για τον φορολογούμενο είναι 20.900 ευρώ. Αν ο φορολογούμενος
Από την επαναφορά των τεκμηρίων και σε συνδυασμό με την κατάργηση του αφορολόγητου ορίου για τους ελεύθερους επαγγελματίες, το υπουργείο Οικονομικών προσδοκά να εξασφαλίσει πρόσθετα φορολογικά έσοδα
έχει δηλώσει κάτω από 12.540 ευρώ (αν ισχύει η απόκλιση του 40%) ή 16.720
ευρώ (αν ισχύσει η απόκλιση του 20%), τότε αντί για το δηλωθέν εισόδημα, ο φορολογούμενος θα καταβάλει φόρο για το τεκμαρτό. Στην πρώτη περίπτωση αντί για 135 ευρώ φόρο θα καταβάλει φόρο 2.225 (επιβάρυνση 2.090 ευρώ) ενώ στη δεύτερη αντί για 1.180 θα καταβάλει φόρο 2.225 (επιβάρυνση 1.045 ευρώ). Αυθαίρετοι υπολογισμοί
2. Το δεύτερο σενάριο που εξετάζει το υπουργείο Οικονομικών προβλέπει την άθροιση των δαπανών του φορολογούμενου για όλες τις παραπάνω κατηγορίες τεκμηρίων και τη σύγκρισή τους με τα εισοδήματα που δήλωσε ο φορολογούμενος. Για παράδειγμα, ο παραπάνω φορολογούμενος θα είχε σε αυτήν την περίπτωση τεκμαρτή δαπάνη 4.000 ευρώ για το Ι.Χ. που διατηρεί (καύσιμα, ασφάλιστρα, τέλη κυκλοφορίας κ.λπ.), άλλες 3.000 ευρώ για τη χρήση της κύριας κατοικίας του και 1.000 ευρώ για τη χρήση της εξοχικής του κατοικίας. Οι αριθμοί αυτοί θα προκύπτουν αυθαίρετα, αφού θα εξαρτώνται από τον κυβισμό του Ι.Χ., την επιφάνεια της κύριας κατοικίας και του εξοχικού. Θα λειτουργούν έτσι ισοπεδωτικά, καθώς ενώ ο υπολογισμός θα γίνεται με την προϋπόθεση- στην περίπτωση του Ι.Χ. – ότι κάθε Ι.Χ. διανύει κάθε χρόνο 14.000 χιλιόμετρα, οι φορολογούμενοι που χρησιμοποιούν το Ι.Χ. τους μόνο για τα Σαββατοκύριακα ή ελάχιστα όλο τον χρόνο θα βρίσκονται αντιμέτωποι με μια τεκμαρτή δαπάνη που δεν έχουν πραγματοποιήσει. Στη συνέχεια, οι τεκμαρτές δαπάνες θα αθροίζονται και το άθροισμα θα προσαυξάνεται αυθαίρετα κατά ένα ποσοστό από 50% έως 70% προκειμένου να υπολογιστούν και οι υπόλοιπες δαπάνες διαβίωσης του φορολογούμενου (τροφή, ένδυση, διακοπές κ.λπ.). Στο συγκεκριμένο παράδειγμα ο φορολογούμενος θα έχει τεκμαρτό εισόδημα με προσαύξηση των αντικειμενικών δαπανών κατά 70%, δηλαδή θα του προκύπτει τεκμαρτό εισόδημα 13.600 ευρώ. Αν ο φορολογούμενος έχει δηλώσει περισσότερα θα φορολογείται για τα δηλωθέντα. Αν έχει όμως δηλώσει λιγότερα, θα φορολογείται για τα τεκμαρτά. Στην περίπτωση που ισχύσει αυτή η μορφή τεκμηρίου, χαμένοι θα βγουν κυρίως οι έχοντες χαμηλά εισοδήματα και ειδικά οι ελεύθεροι επαγγελματίες (εργαζόμενοι με μπλοκάκια κ.λπ.) που θα αναγκαστούν να πληρώνουν φόρο για εισόδημα που δεν αποκτούν. Για παράδειγμα, αν ο παραπάνω φορολογούμενος εργάζεται με μπλοκάκι και δηλώνει εισόδημα 11.000 ευρώ, τότε θα φορολογηθεί για το τεκμαρτό. Με τον τρόπο αυτόν, όχι μόνο θα πληρώσει τον κεφαλικό φόρο των 1.050 ευρώ που αντιστοιχεί στο πρώτο κλιμάκιο εισοδήματος έως 10.500 ευρώ που φορολογείται με 10%, αλλά θα καταβάλει και επιπλέον φόρο για τη διαφορά μεταξύ του δηλωθέντος και του τεκμαρτού εισοδήματος.
 Google news