Ευρω-χαράτσι για 2 εκατ. δανειολήπτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Κρυφό καπέλο στις δόσεις των δανείων που φτάνει ακόμα και τα 50 ευρώ ανά μήνα πληρώνουν εκατομμύρια Έλληνες δανειολήπτες, λόγω της εκτίναξης των επιτοκίων στη διατραπεζική αγορά.
Η πιστωτική κρίση που μαστίζει την παγκόσμια οικονομία, έχει αυξήσει το τελευταίο δίμηνο σε επίπεδα ρεκόρ το επιτόκιο στη διατραπεζική αγορά χρήματος (Εuribor) με το οποίο είναι συνδεδεμένα πάνω από 2 εκατομμύρια στεγαστικά και καταναλωτικά δάνεια στην Ελλάδα. Πρόκειται για δάνεια με κυμαινόμενο επιτόκιο οι κάτοχοι των οποίων βρίσκονται μπροστά σε μια δυσάρεστη έκπληξη αφού στο τέλος κάθε μήνα καλούνται από τις τράπεζες να
ΠΡΟΒΛΕΨΕΙΣ ΑΝΑΛΥΤΩΝ
Ο κύκλος του ακριβού χρήματος δεν θα κλείσει τουλάχιστον για το προσεχές εξάμηνο
καταβάλλουν υψηλότερη δόση για την εξόφλησή τους.
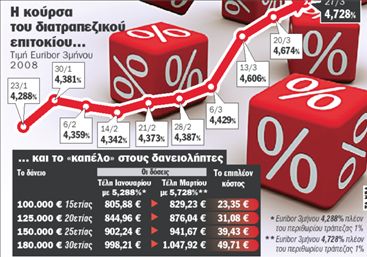
Το διατραπεζικό επιτόκιο Εuribor, με βάση το οποίο τα χρηματοπιστωτικά ιδρύματα δανείζονται μεταξύ τους, έχει αυξηθεί λόγω της πιστωτικής κρίσης περίπου μισή μονάδα σε διάστημα δύο μηνών, άνοδος που μεταφέρεται άμεσα στο πορτοφόλι των δανειοληπτών. Από το 4,288% στα τέλη Ιανουαρίου, το Εuribor τριμήνου βρίσκεται σήμερα στο 4,728% ενώ οι τράπεζες έχουν συνδέσει με αυτό τα περισσότερα κυμαινόμενα επιτόκιά τους τόσο στα στεγαστικά όσο και στα καταναλωτικά δάνεια, μεταφέροντας ουσιαστικά στους πελάτες τους τις επιπτώσεις της διεθνούς συγκυρίας. Έτσι, μολονότι η Ευρωπαϊκή Κεντρική Τράπεζα έχει αφήσει αμετάβλητο το βασικό επιτόκιο του ευρώ το τελευταίο εξάμηνο, οι δόσεις των δανείων αλλά και των πιστωτικών καρτών έχουν πάρει την ανιούσα, ανατρέποντας δεδομένα και προγραμματισμούς των ανυποψίαστων δανειοληπτών, που άλλα ποσά πλήρωναν και άλλα πληρώνουν.
Μάλιστα, καθώς το τέλος της χρηματοπιστωτικής κρίσης δεν φαίνεται στον ορίζοντα, αναλυτές αλλά και τραπεζίτες προβλέπουν ότι ο κύκλος του ακριβού χρήματος δεν θα κλείσει τουλάχιστον για το επόμενο εξάμηνο. Η έλλειψη εμπιστοσύνης μεταξύ των διεθνών χρηματοπιστωτικών ιδρυμάτων- λόγω των επενδύσεών τους σε ομόλογα υψηλού ρίσκου- έχει «στεγνώσει» την αγορά από ρευστότητα, καθώς καμία τράπεζα δεν είναι διατεθειμένη να δανείσει χρήματα στην άλλη. Ακόμα και οι ενέσεις μετρητών που έχει πραγματοποιήσει κατά καιρούς η Ευρωπαϊκή Κεντρική Τράπεζα δεν είναι αρκετές για να αλλάξουν την εικόνα, με αποτέλεσμα το διατραπεζικό επιτόκιο να σπάει το ένα ρεκόρ μετά το άλλο.
Το καπέλο
Έτσι όσοι έχουν χρέη συνδεδεμένα με το Εuribor μαθαίνουν τον… λογαριασμό όταν πάρουν στα χέρια τους το μηνιαίο ενημερωτικό σημείωμα της τράπεζας, στο οποίο αναγράφεται η νέα, αυξημένη δόση τους.
Ενδεικτικό της κατάστασης είναι ότι ένα δάνειο 100.000 ευρώ για 15 χρόνια κόστιζε 805,88 ευρώ τον μήνα στα τέλη του Ιανουαρίου, όταν το διατραπεζικό επιτόκιο τριμήνου βρισκόταν στο 4,288% και το τελικό επιτόκιο για το δανειολήπτη- μετά το περιθώριο 1% που επιβάλλει η τράπεζα- στο 5,288%. Στο τέλος Μαρτίου, με το διατραπεζικό επιτόκιο στο 4,728% και αντίστοιχα το τελικό επιτόκιο στο 5,728%, ο ίδιος δανειολήπτης θα πληρώσει 829,23 ευρώ, δηλαδή 23,35 ευρώ περισσότερα για το ίδιο χρέος! Το καπέλο αυξάνεται όσο ανεβαίνει το ποσό της οφειλής αλλά και η διάρκεια της αποπληρωμής. Έτσι, για ένα δάνειο 125.000 ευρώ για 20 χρόνια, η μηνιαία δόση από τα 844,96 ευρώ στα τέλη Ιανουαρίου ανεβαίνει στα 876,04 ευρώ στα τέλη Μαρτίου, δηλαδή 31,08 υψηλότερα. Το καπέλο φτάνει τα 50 ευρώ τον μήνα στην περίπτωση ενός δανείου 180.000 ευρώ το οποίο αποπληρώνεται σε διάστημα 30 ετών. Συγκεκριμένα, από τα 998,21 ευρώ που πλήρωνε ο δανειολήπτης στα τέλη του Ιανουαρίου, στο τέλος του Μαρτίου η μηνιαία δόση διαμορφώνεται στα 1.047,92 ευρώ, δηλαδή 49,71 ευρώ υψηλότερα.
Ακριβότερα όλα τα δάνεια
Η ΕΚΤΙΝΑΞΗ του κόστους δανεισμού στη διατραπεζική αγορά- πέρα από το άμεσο καπέλο στα κυμαινόμενα επιτόκια- έχει προκαλέσει ντόμινο αυξήσεων και σε μια σειρά άλλων δανείων.
Μόλις τις τελευταίες εβδομάδες μια σειρά από τράπεζες αύξησαν από 0,25 έως και 0,50 της μονάδας το κόστος του χρήματος στα καταναλωτικά δάνεια αλλά και τις πιστωτικές κάρτες.
Πρόκειται για σταθερά επιτόκια δανεισμού, τα οποία καθορίζουν οι ίδιες οι τράπεζες και αναπροσαρμόζουν- κατά το δοκούν- ανάλογα με τις συνθήκες που επικρατούν στις αγορές.
Αντίστοιχη είναι η εικόνα και στα επιχειρηματικά δάνεια, κυρίως αυτά που απευθύνονται σε μικρομεσαίες επιχειρήσεις, καθώς το τελευταίο τρίμηνο οι περισσότερες τράπεζες προχώρησαν σε αυξήσεις τουλάχιστον 0,25 της μονάδας.
Τέλος, από τη δίνη της κρίσης δεν ξεφεύγουν ούτε τα σταθερά επιτόκια των στεγαστικών δανείων, αφού από τη μια η πλειονότητα των τραπεζών «φρενάρει» τις προσφορές και από την άλλη αναπροσαρμόζει προς τα πάνω (έως και κατά 0,5 της μονάδας) το κόστος δανεισμού για σταθερή διάρκεια τριών έως πέντε ετών.
Μάχη τραπεζών για προσέλκυση καταθέσεων
ΜΕ ΑΜΕΙΩΤΗ ένταση συνεχίζεται η μάχη των τραπεζών στο μέτωπο των καταθέσεων, καθώς με υψηλότερα επιτόκια στο ταμιευτήριο αλλά και στις προθεσμιακές καταθέσεις, τα χρηματοπιστωτικά ιδρύματα επιδιώκουν να «αγοράσουν» φθηνότερα το χρήμα, αλλά και να προσελκύσουν νέους πελάτες. Ήδη χθες, η ΗSΒC ανέβασε για πρώτη φορά έπειτα από πολλά χρόνια τον πήχυ στο 4% για τις καταθέσεις ταμιευτηρίου, ενώ τα επιτόκια των προθεσμιακών καταθέσεων έχουν φτάσει ακόμα και το 5,5%, δηλαδή πάνω από μια μονάδα υψηλότερα από τον πληθωρισμό.
Η κρίση στην αγορά έχει «στερέψει» την παγκόσμια ρευστότητα, εκτινάσσοντας στα ύψη το κόστος του χρήματος για τις τράπεζες.
Με τη σειρά τους, τα χρηματοπιστωτικά ιδρύματα επιδιώκουν με μπαράζ προσφορών να προσελκύσουν τους εγχώριους καταθέτες, πληρώνοντας όμως χαμηλότερα επιτόκια σε σχέση με τις διεθνείς αγορές. Χαρακτηριστικό παράδειγμα της νέας πραγματικότητας είναι η κίνηση της ΗSΒC να ανεβάσει από το 3,70% στο 4% το επιτόκιο για καταθέσεις ταμιευτηρίου, από το πρώτο ευρώ και χωρίς περιορισμούς στον αριθμό των συναλλαγών. Τον πόλεμο των επιτοκίων είχε ανοίξει λίγους μήνες πριν η Εurobank, προσφέροντας ετήσια μεικτή απόδοση 3%, ενώ άμεσα στον χορό μπήκαν και οι υπόλοιπες τράπεζες.
Την ίδια στιγμή, ο πήχυς στα επιτόκια των καταθέσεων προθεσμίας έχει φτάσει το 5,5%, με τη Citibank να προσφέρει αυτή την απόδοση για τρίμηνες καταθέσεις.
Κλιμακωτό επιτόκιο που φτάνει το 5,5% (μεικτό)
προσφέρουν επίσης η Εurobank και η Τράπεζα Πειραιώς, ενώ από την πλευρά της η Μarfin διαθέτει προθεσμιακή κατάθεση ενός έτους με μεικτό επιτόκιο 5%.

 Google news