Χρήμα / το κραχ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 17 λεπτά
Ο καπιταλισμός θυμήθηκε το κράτος 
Συνδυασμός κινήσεων
Η πρόσφατη κρατικοποίηση της βρετανικής τράπεζας Νorthern Rock και η ενορχηστρωμένη από την αμερικανική κυβέρνηση και την κεντρική τράπεζα των ΗΠΑ εξαγορά της αμερικανικής επενδυτικής τράπεζας Βear Stearns από τη JΡ Μorgan, που και οι δύο βρίσκονταν στο χείλος της χρεοκοπίας, είναι πρωτοφανείς για τα δεδομένα της οικονομικής πολιτικής των τελευταίων δεκαετιών. Προηγήθηκαν οι αποφάσεις για μεγάλες φοροαπαλλαγές 152 δισ. δολαρίων στα νοικοκυριά από την αμερικανική κυβέρνηση, που στοχεύουν στη στήριξη της κατανάλωσης και θα αρχίσουν να δίνονται από τον επόμενο μήνα. Επιπλέον, κορυφαίοι παράγοντες της οικονομίας όπως ο Γιόζεφ Άκερμαν, πρόεδρος της Deutsche Βank, και επιφανείς οικονομολόγοι, όπως οι νομπελίστες Π. Σάμιουελσον και Τζ. Στίγκλιτς, ζητούν με πρόσφατα άρθρα τους εδώ και τώρα ανάληψη δράσης από το κράτος για τη διάσωση του παγκόσμιου οικονομικού συστήματος. Δεν είναι λίγοι οι αναλυτές που υποστηρίζουν ότι οι κινήσεις αυτές αποτελούν ενδείξεις του τέλους του καπιταλισμού με τη μορφή που τον γνωρίζουμε σήμερα.
Κρυμμένες ζημιές
Οι εκτιμήσεις αυτές και οι παρεμβάσεις γίνονται μάλιστα σε μία περίοδο που ακόμη δεν είναι γνωστό το πραγματικό εύρος της κρίσης, καθώς εκτιμάται ότι στους ισολογισμούς μεγάλων διεθνών τραπεζών είναι ακόμη κρυμμένες ζημιές από τις επενδύσεις τους σε υψηλού κινδύνου ομόλογα. Πρόκειται για ομόλογα με τα οποία είχαν χρηματοδοτηθεί κυρίως στεγαστικά δάνεια υψηλού ρίσκου στις ΗΠΑ, τα λεγόμενα subprimes. Οι δανειολήπτες άρχισαν μαζικά να μην τα εξυπηρετούν, με αποτέλεσμα την κατάρρευση της αγοράς ακινήτων στην Αμερική. Ο διεθνής τραπεζικός όμιλος Goldman Sachs εκτιμά ότι το σύνολο των ζημιών τα τραπεζών και των ασφαλιστικών εταιρειών από τις επενδύσεις αυτές φθάνει τα 1,1 δισ. δολάρια, ενώ άλλοι αναλυτές τοποθετούν σε ακόμη υψηλότερο επίπεδο το μέγεθος των ζημιών. Εξανεμίζονται τρισεκατομμύρια
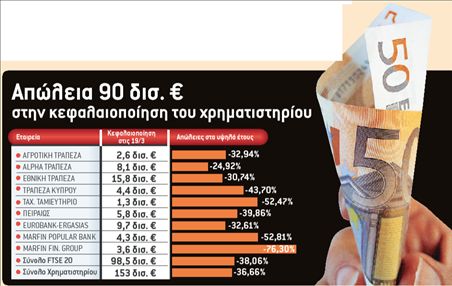
Η κρίση εμπιστοσύνης που προκαλούν αυτές οι ζημιές οδηγούν σε κύμα ρευστοποιήσεων στα χρηματιστήρια. Ήδη από την παγκόσμια χρηματιστηριακή αγορά έχουν εξανεμιστεί, από το περασμένο καλοκαίρι που άρχισε η κρίση, περίπου 26 τρισ. ευρώ, ενώ μόνο από την ελληνική χρηματιστηριακή αγορά έχουν χαθεί περίπου 90 δισ. ευρώ σε σχέση με τα υψηλότερα επίπεδα του έτους.
Τ ίμημα για νοικοκυριά
Βαρύ τίμημα λόγω της κρίσης δεν πληρώνουν μόνο οι επενδυτές. Η άνοδος των επιτοκίων που προκάλεσε η κρίση ρευστότητας έχει οδηγήσει σε σημαντική αύξηση του κόστους δανεισμού για τα νοικοκυριά και τις επιχειρήσεις. Ενδεικτικό είναι ότι το διατραπεζικό επιτόκιο Εuribor ήταν το περασμένο καλοκαίρι 4,2% και σήμερα βρίσκεται στο 4,7% έχοντας φθάσει πρόσφατα ακόμη και στο 4,95%. Η άνοδος αυτή έχει οδηγήσει σε αύξηση των δόσεων σε στεγαστικά δάνεια, αλλά και δάνεια που λαμβάνουν οι επιχειρήσεις.
Ασφυκτικός κλοιός
Μεγάλο είναι το τίμημα και για την οικονομία στο σύνολό της. Ο πληθωρισμός στην Ελλάδα λόγω της ανόδου των τιμών του πετρελαίου έχει κάνει ρεκόρ εξαετίας, ενώ εκτιμάται ότι ο ρυθμός ανάπτυξης θα διαμορφωθεί στο 3,5% έως 3,7% από 4% που προβλέπει η κυβέρνηση, ενώ η κάμψη της οικονομικής δραστηριότητας τοποθετεί σε ασφυκτικό κλοιό τον προϋπολογισμό με απώλεια φορολογικών εσόδων. Ήδη οι εργαζόμενο βρίσκονται αντιμέτωποι με το πρώτο μέτρο της κυβέρνησης για την κρίση, που είναι η παροχή αυξήσεων σημαντικά κάτω από τον πληθωρισμό, ενώ για να επιτευχθεί ο στόχος στο σκέλος των εσόδων εξετάζεται η λήψη εισπρακτικών μέτρων, πιθανόν το ερχόμενο φθινόπωρο, με αυξήσεις φόρων σε ποτά, τσιγάρα και ενδεχομένως και των συντελεστών του ΦΠΑ.
Ασφυξία για δανειολήπτες 
Η εκτίναξη των τιμών του πετρελαίου, η κούρσα της ισοτιμίας ευρώ/δολαρίου, το άλμα στο διατραπεζικό επιτόκιο Εuribor και η απροθυμία των χρηματοπιστωτικών ιδρυμάτων να χρηματοδοτήσουν (με ευνοϊκούς όρους) επιχειρηματικές κινήσεις αλλά και αγορές ακινήτων δημιουργούν ένα εκρηκτικό κοκτέιλ.
Η κρίση στις χρηματαγορές έχει περάσει πλέον για τα καλά και στην πραγματική οικονομία, ενώ το ντόμινο των χρεοκοπιών σε διεθνή χρηματοπιστωτικά ιδρύματα- με χαρακτηριστικά παραδείγματα τη βρετανική Νorthern Rock και την αμερικανική Βear Sterns- αποδεικνύει ότι το πρόβλημα έχει βαθιές ρίζες.
Μπλακάουτ στην κτηματαγορά
Το πάγωμα της ελληνικής κτηματαγοράς, που ουσιαστικά δεν κινείται το τελευταίο εξάμηνο, είναι ένα μόνο από τα συμπτώματα για την ελληνική οικονομία. Όπως αναφέρουν τραπεζικά στελέχη, το πρώτο τρίμηνο του έτους οι νέες χορηγήσεις στεγαστικών δανείων έχουν πέσει κατά 10%- 15% σε σύγκριση με το 2007. Και αυτό, ενώ ήδη είχε προηγηθεί η κατακόρυφη πτώση των αγοραπωλησιών που προκάλεσε το φορολογικό αλαλούμ με τις απαλλαγές για την πρώτη κατοικία.
«Το αρνητικό κλίμα επηρεάζει τους υποψήφιους δανειολήπτες, που πλέον αναβάλλουν επ΄ αόριστον την αγορά κατοικίας, καθώς δεν θέλουν να πάρουν μια απόφαση ζωής σε τόσο αρνητικό κλίμα», αναφέρει χαρακτηριστικά υψηλόβαθμο στέλεχος στη διεύθυνση στεγαστικής πίστης μεγάλης τράπεζας. Αντίστοιχη είναι η εικόνα σε συμβολαιογραφεία και υποθηκοφυλακεία, καθώς οι μεταβιβάσεις είναι ελάχιστες.
Δάνεια με το σταγονόμετρο
Την ίδια στιγμή, οι δανειολήπτες βρίσκονται συχνά αντιμέτωποι με τις κλειστές πόρτες των τραπεζών, καθώς τα ελληνικά χρηματοπιστωτικά ιδρύματα λένε «όχι» σχεδόν στις μισές από τις αιτήσεις δανείων που δέχονται, κυρίως στην καταναλωτική πίστη.
Ακόμα όμως και στις περιπτώσεις που τα δάνεια εκταμιεύονται, τα επιτόκιά τους είναι σαφώς υψηλότερα σε σχέση με το παρελθόν, καθώς από τη μια αποσύρονται οι προσφορές, ενώ από την άλλη τα βασικά επιτόκια χορηγήσεων έχουν αυξηθεί τουλάχιστον μισή μονάδα το τελευταίο εξάμηνο.
Πρόκειται για ένα ακόμη πλήγμα στα πε
info
Το πρώτο τρίμηνο του έτους οι νέες χορηγήσεις στεγαστικών δανείων έχουν πέσει κατά 10%- 15% σε σύγκριση με το 2007
ρίπου 200.000 νοικοκυριά που ήδη φλερτάρουν με την υπερχρέωση και δυσκολεύονται ή αδυνατούν να πληρώσουν τις δόσεις τους.
Στον πάγο έχουν μπει ταυτόχρονα και οι περισσότερες επιχειρηματικές συμφωνίες, διότι αφενός το κόστος του δανεισμού είναι ασύμφορο για τις εταιρείες και αφετέρου τα χρηματοπιστωτικά ιδρύματα έχουν κλείσει τους κρουνούς της ρευστότητας.
Όχι μόνο το διατραπεζικό επιτόκιο έχει εκτιναχθεί στο 4,674%, αλλά και οι τράπεζες επιβάλλουν «καπέλο» που φτάνει έως τη μία μονάδα στα επιχειρηματικά δάνεια. Αντίστοιχη είναι η κατάσταση και στην αγορά των ομολόγων, όπου για να καλυφθούν οι εκδόσεις των επιχειρήσεων, οι συνολικές αποδόσεις πρέπει να ξεπερνούν κατά τουλάχιστον μία μονάδα το κυμαινόμενο επιτόκιο. Η εκτίναξη της ισοτιμίας του ευρώ, που έφτασε ακόμα και μια ανάσα πριν από τα 1,60 δολάρια, έχει πλήξει ανεπανόρθωτα την ανάπτυξη και τις εξαγωγές στην Ευρωζώνη.
Σύμφωνα με τα τελευταία στατιστικά στοιχεία, για πρώτη φορά έπειτα από τρία χρόνια, οι εξαγωγές ευρωπαϊκών προϊόντων προς τις ΗΠΑ μειώθηκαν το 2007, απόρροια της ξέφρενης πορείας του ενιαίου νομίσματος.
Την ίδια στιγμή, η εκτίναξη των τιμών του μαύρου χρυσού επηρεάζει όχι μόνο το κόστος παραγωγής αλλά και τα μεταφορικά, οδηγώντας στα ύψη τον πληθωρισμό, ο οποίος στην Ελλάδα και την Ευρωζώνη έχει φτάσει στα υψηλότερα επίπεδα των τελευταίων ετών.
Νέοι φόροι, στην πρέσα οι μισθοί
Βαρύ είναι το κόστος της κρίσης για τον προϋπολογισμό και την ανάπτυξη. Η αναμενόμενη κάμψη των ρυθμών ανάπτυξης της ελληνικής οικονομίας εξαιτίας της παγκόσμιας κρίσης εκτιμάται ότι θα στερήσει σημαντικά έσοδα από τον προϋπολογισμό, ενώ η κυβέρνηση σχεδιάζει την εφαρμογή πιο σφικτής δημοσιονομικής πολιτικής για τον περιορισμό των αποκλίσεων από τους στόχους για το έλλειμμα.
Το πρώτο θύμα της πολιτικής αυτής θα είναι οι μισθωτοί στον δημόσιο τομέα, καθώς η κυβέρνηση προτίθεται να ανακοινώσει αυξήσεις της τάξεως του 3,5% με πληθωρισμό που ήδη «τρέχει» με 4,4%. Μάλιστα, σύμφωνα με πληροφορίες, στο τραπέζι έχουν πέσει και σενάρια νέων φορολογικών μέτρων, όπως αυξήσεις στους φόρους των ποτών, των τσιγάρων αλλά και των συντελεστών του ΦΠΑ, και περικοπών δαπανών το φθινόπωρο αν δεν επιτευχθούν οι στόχοι του προϋπολογισμού.
Πονοκέφαλος
Η κάμψη της οικονομικής δραστηριότητας προκαλεί έντονο πονοκέφαλο στο οικονομικό επιτελείο, αφού υπονομεύει τον στόχο για αύξηση των φορολογικών εσόδων κατά 12,9% ή 6,2 δισ. ευρώ. Φέτος η οικονομική επιβράδυνση θα χτυπήσει αμέσως στα έσοδα από τον Φόρο Προστιθέμενης Αξίας ο οποίος συνδέεται ευθέως με την κατανάλωση στην οικονομία, ενώ θα υπάρξουν και δευτερογενείς επιπτώσεις από τη συγκράτηση του φόρου εισοδήματος των νοικοκυριών και των κερδών των επιχειρήσεων.
Οι νέες εκτιμήσεις μιλούν για κάμψη του ρυθμού ανάπτυξης της ελληνικής οικονομίας ακόμη και στο 3,5%, έναντι πρόβλεψης της κυβέρνησης για ανάπτυξη 4% το 2008. Πρόκειται για επιβράδυνση που μεταφράζεται σε απώλεια συνολικού εισοδήματος στην οικονομία κατά περίπου 600 εκατ.
ευρώ.
Ο πληθωρισμός έκανε τον Φεβρουάριο ρεκόρ εξαετίας ανεβαίνοντας στο 4,4% λόγω της πυροδότησης της εκτόξευσης των διεθνών τιμών του πετρελαίου πάνω από τα 100 δολάρια το βαρέλι, η οποία αποτελεί παρενέργεια της κερδοσκοπίας στην αγορά πρώτων υλών που προκαλείται από τη διεθνή χρηματοπιστωτική κρίση. Η άνοδος του πληθωρισμού ουσιαστικά ψαλιδίζει το διαθέσιμο εισόδημα των νοικοκυριών, οδηγώντας στην κάμψη της κατανάλωσης και κατ΄ επέκταση της ανάπτυξης της οικονομίας.
Ευκαιρίες και ρίσκο σε ευρώ, χρυσό, πετρέλαιο 
Εναλλακτικές επενδύσεις
Εξάλλου, θα πρέπει να σημειωθεί ότι το κόστος εισόδου στα παράγωγα πετρελαίου, χρυσού ή ισοτιμιών είναι ιδιαίτερα υψηλό και το ρίσκο για τους ιδιώτες επενδυτές εξαιρετικά αυξημένο. Για παράδειγμα, παραμικρή μεταβολή στην ισοτιμία ευρώ/δολαρίου κοστίζει πάνω από 3.000 ευρώ για κάθε συμβόλαιο, η ονομαστική αξία του οποίου είναι 130.000 δολάρια. Από την άλλη, όσοι επιθυμούν να «ποντάρουν» σε αυτά τα οικονομικά δεδομένα μπορούν να το κάνουν ελαχιστοποιώντας το ρίσκο μέσω αμοιβαίων κεφαλαίων εγγυημένου κεφαλαίου. Στην περίπτωση αυτή, ακόμα και αν το στοίχημά τους δεν αποδόσει, οι επενδυτές παίρνουν πίσω στο ακέραιο τα χρήματά τους, αρκεί να περιμένουν μέχρι τη λήξη της επένδυσης, συνήθως έπειτα από δύο ή τρία χρόνια. Εναλλακτικά, για όσους θέλουν μεγαλύτερο ρίσκο- και αντίστοιχα μεγαλύτερες προοπτικές αποδόσεων- υπάρχουν και αμοιβαία κεφάλαια μη εγγυημένου κεφαλαίου, στα οποία το κόστος του εκάστοτε μεριδίου ξεκινά από 1.000 ή 5.000 ευρώ, γεγονός που σημαίνει ότι απευθύνονται και σε ιδιώτες με ένα μέσο χαρτοφυλάκιο. Ευκαιρίες μέσα στην κρίση
Το σφυροκόπημα που έχουν δεχτεί οι μετοχές τόσο στην Ελλάδα όσο και στο εξωτερικό δημιουργεί- σύμφωνα με χρηματιστές και τραπεζίτες- τις προϋποθέσεις για ευκαιρίες, τουλάχιστον για εκείνους που είναι διατεθειμένοι να περιμένουν μέχρι το ξεκαθάρισμα του τοπίου. Όπως αναφέρει χαρακτηριστικά ο κ. Γιώργος Γαλάνης, διευθυντής καταθετικών και επενδυτικών προϊόντων της Τράπεζας Πειραιώς, όσο συνεχίζεται η πτώση τόσο δημιουργούνται ευκαιρίες επένδυσης, κυρίως σε μετοχές εταιρειών του χρηματοπιστωτικού κλάδου, οι οποίες και έχουν επηρεαστεί περισσότερο από τη διεθνή κρίση. Υπό την προϋπόθεση όμως ότι οι επενδυτές είναι διατεθειμένοι να περιμένουν, ενδεχομένως και μια διετία, μέχρι η ηρεμία να επιστρέψει στις αγορές. Κλίμα επιφυλακτικότητας, αλλά και ευκαιρίες για βραχυπρόθεσμα κέρδη στις αγορές «βλέπει» και ο κ. Μάνος Χατζηδάκης, επικεφαλής αναλυτής της Πήγασος ΑΧΕΠΕΥ.
Α ναζήτηση ισορροπίας
Οι πολύ χαμηλές αποτιμήσεις σε συγκεκριμένες μετοχές- κυρίως της υψηλής κεφαλαιοποίησης- δημιουργούν ευκαιρίες, όμως από την άλλη προϋπόθεση για διόρθωση είναι να βρεθεί ισορροπία. Η μείωση των επιτοκίων στις ΗΠΑ αναμένεται να αποτυπωθεί στις αγορές μέσα στο επόμενο τρίμηνο όταν και θα ξεκαθαρίσει το τοπίο, όπως μερισματικές αποδόσεις της τάξης του 5% και μονοψήφια Ρ/Ε δημιουργούν τις προϋποθέσεις για μελλοντική άνοδο. Αισιόδοξος για την πορεία των αγορών στο δεύτερο τρίμηνο του έτους εμφανίζεται και ο κ. Κωνσταντίνος Φέγγος, χρηματιστηριακός εκπρόσωπος της Δυναμική Χρηματιστηριακή, καθώς τότε τοποθετεί την ανάκαμψη στις αγορές. Εντούτοις, το γεγονός ότι η εσωτερική αγορά είναι ουσιαστικά ανύπαρκτη και η πορεία της Σοφοκλέους εξαρτάται από το εξωτερικό, δυσχεραίνει την ανάκαμψη.
Ιός κερδοσκοπίας 
1. Πώς άρχισε η κρίση;
Η κρίση άρχισε από τις ΗΠΑ. Και έχει τη βάση της στα στεγαστικά δάνεια υψηλού ρίσκου (subprime mortgages) που άρχισαν να χορηγούν οι αμερικανικές τράπεζες στα τέλη της περασμένης δεκαετίας σε δανειολήπτες με χαμηλή πιστοληπτική ικανότητα. Και επειδή ήταν δάνεια υψηλού ρίσκου, είχαν και υψηλότερο επιτόκιο εξασφαλίζοντας για τις τράπεζες μεγαλύτερες αποδόσεις. Οι αποδόσεις αυτές ήταν η βάση πάνω στην οποία στήθηκε μια απίστευτη πυραμίδα κερδοσκοπίας, η οποία σήμερα καταρρέει προκαλώντας αναταράξεις στην παγκόσμια οικονομία. Ήταν το δέλεαρ για να επενδύσουν στην αγορά ακινήτων των ΗΠΑ- που άρχισε να σημειώνει εκρηκτικούς ρυθμούς ανάπτυξης- τα επενδυτικά κεφάλαια από όλο τον κόσμο, τα οποία τα τελευταία χρόνια γνώρισαν πρωτόγνωρους ρυθμούς συσσώρευσης από το οικονομικό μπουμ της Ασίας και την αύξηση των τιμών του πετρελαίου.
Οι αμερικανικές τράπεζες είχαν τη λύση για τους διψασμένους για υψηλές αποδόσεις παγκόσμιους επενδυτές: με εγγύηση τα στεγαστικά υψηλού ρίσκου και τις προεξοφλημένες υψηλές αποδόσεις τους εξέδωσαν νέα πακέτα επενδυτικών προϊόντων. Πρόκειται για δομημένα ομόλογα γνωστά ως CDΟ (Collateralized Dept Οbligations) τα οποία οι τράπεζες πουλούσαν μαζικά σε επενδυτές σε όλο τον κόσμο. Οι τράπεζες εξασφάλιζαν έτσι ρευστότητα με την οποία έδιναν νέα στεγαστικά δάνεια υψηλού κινδύνου, δημιουργώντας έναν κερδοσκοπικό φαύλο- όπως αποδείχθηκε- κύκλο.
Οι επενδυτές από την πλευρά τους έκαναν ακριβώς το ίδιο: ενεχυρίαζαν τα ομόλογα αυτά και τις υποτιθέμενες υψηλές αποδόσεις που θα απέφεραν στο μέλλον για να παίξουν στην παγκόσμια αγορά χρηματοπιστωτικών στοιχημάτων, τα γνωστά παράγωγα. Σε αυτήν την αγορά ο επενδυτής έχει τη δυνατότητα να ποντάρει ένα μικρό ποσό, όπως και γινόταν, αλλά να αναλάβει το ρίσκο της επένδυσης- κέρδος ή ζημιάγια πολύ μεγαλύτερο ποσό. Για παράδειγμα, οι επενδυτές πόνταραν 1 εκατομμύριο δολάρια για επένδυση 100 εκατομμυρίων δολαρίων. Τα υπόλοιπα 99 εκατ. δολ. ήταν η υποτιθέμενη εγγύηση που έδιναν από τα ομόλογα υψηλού κινδύνου που διέθεταν. Αν οι τιμές των ακινήτων ανέβαιναν- όπως γινόταν καθ΄ όλη την προηγούμενη δεκαετία – τότε κέρδιζαν το στοίχημα και έβγαζαν κέρδη. Αν όμως η αγορά ακινήτων γυρνούσε προς τα κάτω, όπως και έγινε με το σκάσιμο της φούσκας, έχαναν όλα τα λεφτά τους.
Έτσι, αν η αξία της επένδυσης των 100 εκατ. δολ. αυξανόταν στα 101 εκατ. δολ., τότε οι ίδιοι είχαν πάρει τα διπλάσια λεφτά από αυτά που είχαν ποντάρει. Αν όμως τα 100 εκατ. δολ. γίνονταν 99 εκατ. δολ. έχαναν όλα τα λεφτά τους και ακόμη χειρότερα αν γίνονταν 80 εκατ. δολ. κοκ. Η πυραμίδα αυτή έφερνε κέρδη όσο φούσκωνε η αγορά ακινήτων των ΗΠΑ. Όταν όμως η φούσκα έσπασε και άρχισαν να καταρρέουν οι τιμές των ακινήτων, τα κέρδη μετατράπηκαν σε τεράστιες ζημιές. Η αξία των δομημένων ομολόγων CDΟ κατέρρευσε, με ό,τι αυτό συνεπάγεται για τα χρέη των επενδυτικών κεφαλαίων. Στην πραγματικότητα δημιουργήθηκε μια τεράστια κερδοσκοπική φούσκα γύρω από έναν μικρό κρίκο της αμερικανικής αγοράς στεγαστικών δανείων, subprimes. Αν και η συντριπτική πλειονότητα των Αμερικανών εξυπηρετεί κανονικά τα στεγαστικά της δάνεια, το παγκόσμιο χρηματοπιστωτικό σύστημα απειλείται με κατάρρευση επειδή δεν εξυπηρετούν τα δάνεια τους οι δανειολήπτες υψηλού ρίσκου πάνω στους οποίους στηρίχθηκε όλη η κερδοσκοπική πυραμίδα.
2. Γιατί η κρίση χτύπησε τις τράπεζες;
Η κρίση έπληξε τις τράπεζες για δυο λόγους: αφενός γιατί ήταν αυτές που είχαν εγγυηθεί σε μεγάλο βαθμό (με σύνθετες ασφαλιστικές καλύψεις) το μεγάλο ρίσκο που είχαν αναλάβει τα επενδυτικά κεφάλαια παρέχοντας ως εγγύηση τις αποδόσεις των δομημένων ομολόγων. Αφετέρου γιατί και οι ίδιες συμμετείχαν ενεργά στην πυραμίδα της κερδοσκοπίας είτε επενδύοντας απευθείας στα ομόλογα υψηλού ρίσκου είτε χρηματοδοτώντας με δάνεια hedge funds για να επενδύσουν σε αυτά.
3. Υπάρχει κίνδυνος για ντόμινο χρεοκοπίας τραπεζών;
Μέχρι τώρα τρεις τράπεζες είναι τα πρώτα μεγάλα θύματα της κρίσης: η Νοrthern Rock, την οποία η βρετανική κυβέρνηση αναγκάστηκε να κρατικοποιήσει ύστερα από τις μεγάλες ζημιές που παρουσίασε. Η Βear Sterns, την οποία επίσης λόγω μεγάλων ζημιών και ύστερα από παρέμβαση της Ομοσπονδιακής Τράπεζας των ΗΠΑ εξαγοράζει η JΡ Μorgan στο ένα δέκατο της χρηματιστηριακής της αξίας (2 δολ. τη μετοχή), προκειμένου
Η πυραμίδα έφερνε κέρδη όσο φούσκωνε η αγορά ακινήτων των ΗΠΑ. Όταν όμως η φούσκα έσπασε και άρχισαν να καταρρέουν οι τιμές των ακινήτων, τα κέρδη μετατράπηκαν σε τεράστιες ζημιές
να αποφευχθεί η χρεοκοπία της που αυτή την περίοδο θα ήταν ό,τι χειρότερο για την ψυχολογία των αγορών. Μεγάλες ζημιές εκτιμάται ότι έχει και η Lehman Βrothers, η οποία μέσα σε μία εβδομάδα έχασε το 20% της χρηματιστηριακής της αξίας. Θα πρέπει να σημειωθεί ότι μεγάλες ζημιές μέχρι τώρα έχουν ανακοινώσει τράπεζες όπως η Citigroup και η Deutsche Βank, ενώ η Μerrill Lynch και η Μorgan Stanley αναγκάστηκαν για να καλύψουν τις ζημιές τους να πουλήσουν πακέτα μετοχών τους σε κρατικά επενδυτικά κεφάλαια της Μέσης Ανατολής. Το πρόβλημα είναι ιδιαίτερα σοβαρό στα hedge funds. Την περασμένη εβδομάδα η επενδυτική τράπεζα Carlyle ανακοίνωσε παύση πληρωμών για ένα από τα επενδυτικά της κεφάλαια λόγω υψηλών ζημιών. Εκτιμάται ότι σοβαρό πρόβλημα αντιμετωπίζουν πολλά ακόμη επενδυτικά κεφάλαια και πως το επόμενο διάστημα θα βαρέσουν κι άλλα κανόνια.
4. Γιατί μιλάμε για πιστωτική κρίση;
Οι ζημιές στους ισολογισμούς των τραπεζών- οι οποίες εκτιμάται ότι δεν έχουν αποκαλυφθεί στο σύνολό τους- έχουν κλονίσει την εμπιστοσύνη στο τραπεζικό σύστημα. Οι τράπεζες φοβούνται να δανείσουν η μία την άλλη γιατί δεν γνωρίζουν πόσο εκτεθειμένος είναι ο δανειζόμενος σε επενδύσεις ομολόγων υψηλού ρίσκου. Έτσι έχει σπάσει η αλυσίδα που εξασφαλίζει διαρκή ρευστότητα στις οικονομίες, βυθίζοντας σε πρώτη φάση τα χρηματιστήρια. Άμεση επίπτωση είναι η αύξηση του επιτοκίου στη διατραπεζική αγορά, το οποίο στην Ευρώπη (Εuribor) έφθασε ακόμη και στο 4,95% από 4,20% που ήταν πριν από έναν χρόνο. Η αύξηση αυτή μετακυλίεται στους δανειολήπτες και στις επιχειρήσεις και διαχέεται σε όλη την οικονομία.
5.Πόσο σοβαρό είναι το πρόβλημα στις ευρωπαϊκές και κυρίως στις ελληνικές τράπεζες;
Πολλές ευρωπαϊκές τράπεζες έχουν καταγράψει μεγάλες ζημιές από τις επενδύσεις τους στη φούσκα των ακινήτων στις ΗΠΑ. Αυτός είναι και ένας από τους λόγους για τους οποίους η κρίση έχει περάσει και στην Ευρώπη. Στην Ελλάδα οι τράπεζες δεν έχουν εκτεθεί σε τέτοιου είδους επενδύσεις, με αποτέλεσμα να είναι πιο ασφαλείς στην κρίση. Όμως πλήττονται και αυτές από την αύξηση του κόστους του χρήματος στη διατραπεζική αγορά.
6. Γιατί πέφτει το δολάριο και ανεβαίνουν ο χρυσός και το πετρέλαιο;
Το σκάσιμο της φούσκας των ακινήτων στις ΗΠΑ και η πιστωτική κρίση έχουν βυθίσει τα χρηματιστήρια και εντείνουν τα σημάδια της ύφεσης. Η αντιμετώπιση της κρίσης μέσω της πολιτικής γενναίας μείωσης των επιτοκίων που ακολουθεί Κεντρική Τράπεζα των ΗΠΑ έχει επιταχύνει την πτώση του δολαρίου. Τα διεθνή κεφάλαια, κερδοσκοπικά και μη, φεύγουν από το δολάριο και τις μετοχές που πλέον δεν τους παρέχουν ασφάλεια και κατευθύνονται στις διεθνείς αγορές εμπορευμάτων. Έτσι εξηγείται η εκτόξευση της τιμής του πετρελαίου πάνω από τα 100 δολ./βαρέλι, η κούρσα στην τιμή του χρυσού, αλλά και η μεγάλη αύξηση των διεθνών τιμών των τροφίμων όπως το σιτάρι κ.ά. Μετά τη φούσκα στις ΗΠΑ που γέννησε την πυραμίδα των επισφαλών στεγαστικών ομολόγων, η παγκόσμια οικονομία βρίσκεται τώρα αντιμέτωπη με μια νέα φούσκα: την εκρηκτική άνοδο των τιμών του πετρελαίου και των τροφίμων, η οποία προς το παρόν προκαλεί πληθωριστικό σοκ στις οικονομίες και στα νοικοκυριά (και η οποία οφείλεται βεβαίως και στην ακόρεστη δίψα των ταχύτατα αναπτυσσόμενων ασιατικών οικονομικών για πρώτες ύλες).

 Google news