Χρήμα / Επιχειρήσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 14 λεπτά
Βόμβα ρύπων στους ισολογισμούς 90 βιομηχανιών 
Από το 2013 και μετά, σύμφωνα με την πρόταση οδηγίας της Κομισιόν, ειδικά για την ηλεκτροπαραγωγή «ο ρυπαίνων θα πληρώνει» για κάθε γραμμάριο διοξειδίου του άνθρακα που θα απελευθερώνει στην ατμόσφαιρα, αντίθετα από ό,τι ισχύει σήμερα όπου οι επιβαρύνσεις είναι σχετικά μικρές. Παράλληλα θα επιβαρυνθούν και οι λοιπές ενεργοβόρες επιχειρήσεις όπως τσιμεντοβιομηχανίες, διυλιστήρια και μεταλλουργίες, παρ΄ ότι για τα πρώτα χρόνια εφαρμογής του νέου συστήματος τους έχει δοθεί περίοδος χάριτος ώστε να «αγοράζουν» υποχρεωτικά μόνο το 20% του διοξειδίου του άνθρακα που εκπέμπουν.
Αστρονομικό ποσό
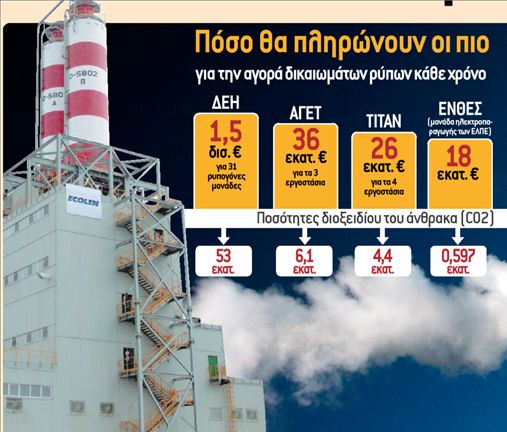
Δύο δισ. ευρώ υπολογίζεται ότι θα κοστίσει η «αγορά» των δικαιωμάτων από τα χρηματιστήρια των ρύπων στις 90 μικρές και μεγάλες ελληνικές βιομηχανίες που συμμετέχουν στο σύστημα. Κι αυτό αν δεν προχωρήσουν έως το 2013 σε σημαντικές επενδύσεις για τηυ μείωση των εκπομπών διοξειδίου του άνθρακα. Η ΔΕΗ θα επωμίζεται τα μεγαλύτερα βάρη. Αν η Δημόσια Επιχείρηση Ηλεκτρισμού δεν προβεί σε γενναίες επενδύσεις εκσυγχρονισμού της, υπολογίζεται ότι μετά το 2013 θα καταβάλλει κάθε χρόνο το αστρονομικό ποσό από 800 εκατ. έως 1,5 δισ. ευρώ, ανάλογα με τα σενάρια για τη διαμόρφωση των τιμών στα δικαιώματα!
Από το 2013 και μετά, «ο ρυπαίνων θα πληρώνει» για κάθε γραμμάριο διοξειδίου του άνθρακα που θα απελευθερώνει στην ατμόσφαιρα
Αργό βήμα
Τα υπόλοιπα 500 εκατ. ευρώ εκτιμάται ότι θα μοιραστούν, με μετριοπαθείς πάντα υπολογισμούς, μεταξύ των εταιρειών ΑΓΕΤ (36 εκατ. ευρώ τον χρόνο), Τιτάν (26 εκατ. ευρώ), ΕΛ.ΠΕ. (14 εκατ. ευρώ), Μotor Οil (8 εκατ. ευρώ), ΛΑΡΚΟ (5 εκατ. ευρώ), Αλουμίνιον (3 εκατ. ευρώ), Ελληνική Βιομηχανία Ζάχαρης (1,6 εκατ. ευρώ) κ.ο.κ. Παρ΄ ότι μπροστά στα ποσά που θα κληθεί να καταβάλει η ΔΕΗ, αυτά φαίνονται ψίχουλα, δεν είναι ωστόσο αμελητέα. Πόσω μάλλον, όταν το νέο καθεστώς προβλέπει πως η δωρεάν κατανομή δικαιωμάτων θα μειωθεί σταδιακά και μετά το 2017 θα δημοπρατείται το σύνολο των εκπομπών τους στα χρηματιστήρια ρύπων.
Στους τομείς αυτούς, παρ΄ ότι κάποιες επιχειρήσεις προβαίνουν σε επενδύσεις για τη μείωση των ρύπων (κατανάλωση εναλλακτικών καυσίμων από βιομάζα ή απορρίμματα), άλλες δεν έχουν κάνει το παραμικρό βήμα. Στον τομέα της χαλυβουργίας για παράδειγμα, υπάρχει διάχυτη πεποίθηση ότι δεν θα αλλάξει κάτι τόσο δραστικό, αφού λίγες επιχειρήσεις έχουν αντιληφθεί το διακύβευμα της κλιματικής αλλαγής και την ανάγκη της άμεσης μείωσης των εκπομπών.
Παιχνίδι τραπεζών, εταιρειών και funds με τα δικαιώματα εκπομπών
Πριν από λίγα χρόνια ελάχιστοι γνώριζαν τι εστί χρηματιστήριο ρύπων. Η ανάπτυξη όμως της παγκόσμιας οικονομίας, κυρίως της Κίνας και της Ινδίας, και ο στόχος της πρότασης οδηγίας της Κομισιόν να μειωθούν κατά 20% οι εκπομπές διοξειδίου του άνθρακα έως το 2020, είχαν ως αποτέλεσμα τα χρηματιστήρια ρύπων να αναπτυχθούν ραγδαία. Έτσι τράπεζες, hedge funds και κεφάλαια κάθε λογής ανακάλυψαν ένα νέο πεδίο κερδοσκοπίας.
Σήμερα το σύστημα προβλέπει ότι κάθε χώρα της Ευρωπαϊκής Ένωσης καταρτίζει εθνικό σχέδιο κατανομής δικαιωμάτων ρύπων, τα οποία και μοιράζει σε καθεμία από τις επιχειρήσεις που συμμετέχουν, μέχρις ορισμένου πλαφόν. Όποια εταιρεία υπερβεί το πλαφόν, για να μην πληρώσει πρόστιμα «αγοράζει» τα δικαιώματα που περισσεύουν από άλλες επιχειρήσεις, οι οποίες έχουν καλύψει τον στόχο τους, σε κάποιο από τα χρηματιστήρια εμπορίας ρύπων.
Αυτά τα χρηματιστήρια- μόνο στην Ευρωπαϊκή Ένωση λειτουργούν πέντε- λειτουργούν όπως και οι άλλες κεφαλαιαγορές, με τη διαφορά ότι τη θέση των μετοχών έχουν τα δικαιώματα εκπομπών (carbon credits). Κάθε επιχείρηση που έχει πλεόνασμα, δηλαδή της έχουν κατανεμηθεί περισσότερα δικαιώματα από όσα χρειάζεται για να καλύψει τον στόχο της, πωλεί αυτό το περίσσευμα σε άλλες επιχειρήσεις που το έχουν ανάγκη. Το 2007 η Κίνα ήταν η χώρα που είχε το μεγαλύτερο όφελος, καθώς πούλησε 61% των περιθωρίων που της είχαν κατανεμηθεί το 2006. Από την άλλη, βρετανικές ήταν οι επιχειρήσεις που αγόρασαν τα περισσότερα δικαιώματα, απορροφώντας σχεδόν 50% της παγκόσμιας προσφοράς.
Ράλι με τα δικαιώματα
Τα πράγματα όμως αλλάζουν. Σύμφωνα με τα στοιχεία της Παγκόσμιας Τράπεζας, ο ρυθμός ανάπτυξης της αγοράς ρύπων είναι εντυπωσιακός. Ενώ το 2005, πρώτη χρονιά λειτουργίας της, ο τζίρος έφτασε τα 10 δισ. δολάρια, το 2006 τριπλασιάστηκε σε 30 δισ. δολάρια και αναλυτές εκτιμούν ότι έως το 2010 θα έχει ανέλθει σε 100 δισ. δολάρια. Όπως λέει ο υπεύθυνος εκστρατειών της WWF στην Ελλάδα Αχιλλέας Πληθάρας, όσο οι περιβαλλοντικές οργανώσεις θα πιέζουν για περαιτέρω μείωση των ρύπων- ήδη υπάρχουν προτάσεις για μείωση μέχρι 60% έως το 2050- τόσο θα ανεβαίνει και η τιμή της αγοράς δικαιωμάτων. Το δικαίωμα που σήμερα αποτιμάται σε 22- 24 ευρώ/ τόνο CΟ2, προβλέπεται να διαμορφωθεί μετά το 2013 σε 30 ευρώ/ τόνο CΟ2, ενώ κάποιες ακραίες εκτιμήσεις μιλούν ακόμη και για 40 ευρώ / τόνο CΟ2. Μάλιστα, σύμφωνα με την πλέον αξιόπιστη ιστοσελίδα πανευρωπαϊκά για θέματα εμπορίας ρύπων (www. pointcarbon.gr), την εβδομάδα που πέρασε αναλυτές ανέφεραν σε διεθνές συνέδριο στην Κοπεγχάγη ότι η τιμή των δικαιωμάτων μπορεί να φτάσει και τα 50- 70 ευρώ/ τόνο CΟ2 έως το 2020!
Το παιχνίδι έχει αρχίσει να χοντραίνει καθώς στα τέλη του 2007, εν όψει της εφαρμογής της δεύτερης και αυστηρότερης φάσης του προγράμματος (2008-2012), οι ισχυρές ρυπογόνες βιομηχανίες της Ευρώπης έσπευσαν να αγοράσουν περισσότερα δικαιώματα από όσα χρειάζονται για την επόμενη πενταετία, ώστε να είναι καλυμμένες.
Το Πρωτόκολλο του Κιότο για τις κλιματικές αλλαγές, στο πλαίσιο του οποίου δημιουργήθηκε η αγορά εμπορίας ρύπων, προβλέπει ότι οι επιχειρήσεις των ανεπτυγμένων κρατών έχουν το δικαίωμα να χρηματοδοτήσουν πράσινα ενεργειακά έργα (αιολικά και φωτοβολταϊκά πάρκα) σε αναπτυσσόμενες χώρες. Οι ποσότητες των αε ρίων του θερμοκηπίου που αποφεύγεται να εκλυθούν στην ατμόσφαιρα των χωρών αυτών, πιστώνονται ως μείωση των δικαιωμάτων εκπομπών για την επιχείρηση που έχει χρηματοδοτήσει αυτά τα έργα (CDΜ).
Επενδυτικοί όμιλοι
Μεγάλο είναι και το «παιχνίδι» των επενδυτικών ομίλων που επιχειρούν να εκμεταλλευθούν τη νέα αγορά. Είναι χαρακτηριστική η συμφωνία της ΒΝΡ Ρaribas με την ενεργειακή Ρetroleos Μexicanos από το Μεξικό. Η μεξικανική εταιρεία συμφώνησε με τη γαλλική τράπεζα να αναβαθμίσει τις εγκαταστάσεις της ώστε να παράγει λιγότερους ρύπους κατά 140.000 τόνους τον χρόνο και κατόπιν θα πωλήσει τα περιθώρια που έχει σε κυβερνήσεις και εταιρείες του ανεπτυγμένου κόσμου. Ο διαμεσολαβητής στις πωλήσεις των δικαιωμάτων εκπομπής ρύπων θα είναι η ΒΝΡ Ρaribas. Από την άλλη, η Μorgan Stanley έχει δημιουργήσει τράπεζα ρύπων για να εξυπηρετήσει όσους πελάτες της αναζητούν επιπλέον «πιστώσεις ρύπων» (carbon credits).
Το σύστημα αγοράς δικαιωμάτων ρύπων εφαρμόστηκε πρώτη φορά την περίοδο 2005-2007 και υπονομεύτηκε από τις κυβερνήσεις των κρατών μελών της Ε.Ε., υπό τις πιέσεις που τους ασκήθηκαν από τα ευρωπαϊκά λόμπι της βιομηχανίας.
Τα κράτη μέλη κατόπιν έντονων πιέσεων από τις βιομηχανίες μοίρασαν απλόχερα δικαιώματα εκπομπών ρύπων στις επιχειρήσεις μέσω των εθνικών σχεδίων κατανομής, προκειμένου οι τελευταίες να αποφύγουν το κόστος που θα είχαν αν προέβαιναν σε επενδύσεις αντιρρυπαντικής τεχνολογίας.
Μάλιστα η προσφορά των δικαιωμάτων ήταν τόσο μεγάλη σε σχέση με την πραγματική ζήτηση, ώστε η τιμή τους στα χρηματιστήρια ρύπων κατέρρευσε για να φτάσει μέχρι και το… 1 ευρώ/ τόνο διοξειδίου του άνθρακα. Με τις τιμές σε αυτά τα επίπεδα, συνέφερε τις επιχειρήσεις να αγοράσουν μαζικά δικαιώματα, παρά να προβούν σε επενδύσεις αντιρρυπαντικής τεχνολογίας, που είναι και ο σκοπός του εγχειρήματος. Για να αντιληφθεί κανείς την παταγώδη αποτυχία του συστήματος, αρκεί να

Στελέχη της ΔΕΗ επικαλούνται τον λογαριασμό των ρύπων και προβλέπουν έως και διπλασιασμό στα τιμολόγιά της τα επόμενα χρόνια
σημειωθεί ότι τα δικαιώματα που μοίρασε το 2005 η ελληνική κυβέρνηση στα 150 ενεργοβόρα εργοστάσια που συμμετέχουν σε αυτό ήταν συνολικά 71,13 εκατ. τόνοι, όταν όλα μαζί εξέπεμψαν λιγότερους ρύπους, της τάξεως των 71,03 εκατ. τόνων! Τους έδωσε δηλαδή δικαιώματα εκπομπής ρύπων για 100.000 τόνους περισσότερους από τις πραγματικές ανάγκες τους, με συνέπεια ελάχιστες επιχειρήσεις να προβούν σε επενδύσεις αντιρρυπαντικής τεχνολογίας αφού χωρίς το παραμικρό κόστος μπορούσαν να καλύψουν τον στόχο!
Διαπιστώνοντας η Ε.Ε. ότι δεν υπάρχει τάση βελτίωσης, προχώρησε από φέτος στη δεύτερη φάση του συστήματος (2008-2012) περιορίζοντας τα πλαφόν των εκπομπών ρύπων που δικαιούται κάθε χώρα. Η μείωση όμως ήταν μικρή. Η Ελλάδα από 71 εκατ. τόνους CΟ2 της πρώτης περιόδου, πλέον δικαιούται 66 εκατ. τόνους- που και πάλι θεωρούνται πολλοί. Γι΄ αυτό η Κομισιόν ανακοίνωσε πρόσφατα την τρίτη και αυστηρότερη φάση του συστήματος από το 2013 και μετά.
Ο λογαριασμός και στους καταναλωτές
Θεωρείται βέβαιο ότι οι επιχειρήσεις θα μετακυλίσουν στους καταναλωτές αυτό το τεράστιο κόστος. Τιμολόγια ηλεκτρικού ρεύματος, τιμές τσιμέντου, χάλυβα, μεταλλευμάτων και πολλών άλλων εμπορευμάτων οι παραγωγοί των οποίων συμμετέχουν στο σύστημα, θεωρείται βέβαιο ότι θα αυξηθούν, όχι μόνο στην Ελλάδα αλλά σε όλη την Ευρώπη. Το χαρακτηριστικότερο παράδειγμα είναι η ΔΕΗ, στελέχη της οποίας προβλέπουν με τα σημερινά δεδομένα μέχρι και διπλασιασμό στα τιμολόγιά της.
Να σημειωθεί ότι η ΔΕΗ ήταν η μοναδική εταιρεία που λόγω του αντικειμένου της υπερέβη σε εκπομπές κατά 500.000 τόνους CΟ2 τα δικαιώματα που της δόθηκαν το 2005. Λόγω όμως της κατάρρευσης των τιμών, δεν επιβαρύνθηκε περισσότερο από 12 εκατ. ευρώ. Μάλιστα τις δύο επόμενες χρονιές, το 2006 και το 2007, είχε περίσσευμα δικαιωμάτων αφού της δόθηκαν περισσότερα από όσα χρειαζόταν…
Οι προβλέψεις
Μετά το 2013, τα 12 εκατ.
ευρώ του 2005, θα γίνουν για τη ΔΕΗ 1,5 δισ. ευρώ τον χρόνο, εφόσον δεν κατασκευάσει εγκαίρως τις νέες μονάδες που έχει εξαγγείλει, οι οποίες επειδή θα έχουν υψηλότερο βαθμό απόδοσης (άνω του 42% αντί για κάτω του 33% των παλαιών λιγνιτικών) θα μειώνουν και τις εκπομπές ρύπων. Ακόμη όμως και αν αντικαταστήσει μέρος των παλαιών λιγνιτικών μονάδων της με καινούργιες- λιγνίτη ή λιθάνθρακα- και πάλι ο «φόρος ρύπων» δεν πρόκειται να μειωθεί από τα 800 εκατ. ευρώ. Ανάλογες κινήσεις να μετακυλίσουν στις τιμές των προϊόντων τους μέρος ή και το σύνολο αυτού του κόστους ενδέχεται να επιχειρήσουν και οι τσιμεντοβιομηχανίες (ΑΓΕΤ, ΤΙΤΑΝ κ.λπ.), οι χαλυβουργίες (ΣΙΔΕΝΟΡ, ΧΑΛΚΟΡ), τα διυλιστήρια (ΕΛ.ΠΕ., Μotor Οil), αλλά και το σύνολο των περίπου 90 μικρών και μεγάλων επιχειρήσεων που συμμετέχουν στο σύστημα δικαιωμάτων εκπομπών.
Αύξηση τζίρου για τον ΔOΛ το 2007 
Σε ανακοίνωσή του ο ΔΟΛ αναφέρει ότι το 2007 ήταν μια χρονιά θετικών εξελίξεων, καθώς σε συνθήκες οξυμμένου ανταγωνισμού διατήρησε την κορυφαία θέση του στον χώρο των Μέσων Μαζικής Ενημέρωσης.
Αναλυτικά στην ανακοίνωση του ΔΟΛ σημειώνονται τα ακόλουθα:
«Ο κύκλος εργασιών της μητρικής εταιρείας το 2007 διαμορφώθηκε σε 147,0 εκατ. ευρώ έναντι 140,4 εκατ. ευρώ το 2006 παρουσιάζοντας αύξηση 4,7%, ενισχυμένος κυρίως από διαφημιστικά έσοδα και από αυτόνομες πωλήσεις βιβλίων και συλλογών. Αντίστοιχα αύξηση κατά 5,9% παρουσίασε και το μεικτό κέρδος, το οποίο το 2007 ανήλθε σε 57,4 εκατ. ευρώ έναντι 54,2 εκατ. ευρώ το 2006 με αποτέλεσμα το περιθώριο μεικτού κέρδους της εταιρείας να ενισχυθεί σε 39,0% από 38,6%. Τα αποτελέσματα προ επενδυτικών και χρηματοοικονομικών αποτελεσμάτων, αποσβέσεων και φόρων (ΕΒΙΤDΑ) διαμορφώθηκαν
info
Σημαντική μείωση του καθαρού τραπεζικού δανεισμού, τόσο σε επίπεδο μητρικής εταιρείας όσο και σε επίπεδο ομίλου, κατά 5,0 εκατ. ευρώ και 11,4 εκατ.
ευρώ αντίστοιχα
σε-1,4 εκατ. ευρώ έναντι 0,9 εκατ. ευρώ το 2006. Η παρατηρούμενη αρνητική μεταβολή οφείλεται αποκλειστικά στη μείωση κατά το 2007 των λοιπών λειτουργικών εσόδων, τα οποία το 2006 ήταν αυξημένα λόγω είσπραξης επισφαλών απαιτήσεων. Τα αποτελέσματα προ φόρων κατά τη χρήση 2007 ενισχύθηκαν σημαντικά από έσοδα συμμετοχών και χρεογράφων και διαμορφώθηκαν σε 5,1 εκατ. ευρώ έναντι 5,5 εκατ. ευρώ το 2006. Τέλος, τα αποτελέσματα χρήσεως μετά από φόρους διαμορφώθηκαν σε 3,7 εκατ. ευρώ έναντι 4,6 εκατ. ευρώ το 2006.
Ο ενοποιημένος κύκλος εργασιών κατά τη χρήση 2007 ανήλθε σε 282,1 εκατ. ευρώ έναντι 276,8 εκατ. ευρώ της χρήσεως 2006 παρουσιάζοντας αύξηση κατά 1,9%. Θα πρέπει να σημειωθεί όμως ότι ο ενοποιημένος κύκλος εργασιών της χρήσεως 2007 δεν είναι συγκρίσιμος με αυτόν του 2006, διότι δεν περιλαμβάνει πλέον τον κύκλο εργασιών δύο πλήρως ενοποιούμενων θυγατρικών εταιρειών, της Αction Ρlan Α.Ε. και της Αction Ρlan ΗR Α.Ε., οι οποίες πωλήθηκαν κατά τη χρήση 2007 στο πλαίσιο της στρατηγικής επιλογής της Διοικήσεως για επικέντρωση του ομίλου στον χώρο των ΜΜΕ. Εάν λάβουμε υπόψη την επίδραση της πώλησης των δύο θυγατρικών ο ενοποιημένος κύκλος εργασιών παρουσίασε αύξηση κατά 5,2%, στην οποία συνέβαλαν τόσο τα έσοδα του εκδοτικού κλάδου όσο και η αύξηση των εσόδων του τουριστικού κλάδου και του κλάδου της ψηφιακής τεχνολογίας. Τα ενοποιημένα αποτελέσματα προ επενδυτικών και χρηματοοικονομικών αποτελεσμάτων, αποσβέσεων και φόρων (ΕΒΙΤDΑ) το 2007 διαμορφώθηκαν σε 5,4 εκατ. ευρώ έναντι 12,3 εκατ. ευρώ το 2006 παρουσιάζοντας κάμψη που οφείλεται κυρίως, όπως και στη μητρική εταιρεία, στη μείωση των λοιπών εσόδων αλλά και στα ζημιογόνα αποτελέσματα της ευρισκόμενης σε φάση αναδιοργάνωσης θυγατρικής εταιρείας ΕΛΛΗΝΙΚΑ ΓΡΑΜΜΑΤΑ Α.Ε. Τέλος, τα καθαρά αποτελέσματα χρήσεως προ φόρων και μετά από φόρους και δικαιώματα μειοψηφίας παρουσίασαν σημαντική μείωση ζημιών και διαμορφώθηκαν αντίστοιχα σε-1,1 εκατ. ευρώ και-4,7 εκατ. ευρώ το 2007, έναντι-7,2 εκατ. ευρώ και-9,2 εκατ. ευρώ το 2006.
Από πλευράς κεφαλαιακής διάρθρωσης, πρέπει να αναφερθεί η σημαντική μείωση του καθαρού τραπεζικού δανεισμού τόσο σε επίπεδο μητρικής εταιρείας όσο και σε επίπεδο ομίλου κατά 5,0 εκατ. ευρώ και 11,4 εκατ. ευρώ αντίστοιχα, αλλά κυρίως πρέπει να επισημανθεί η αναδιάρθρωση του βραχυπρόθεσμου δανεισμού θυγατρικών εταιρειών του ομίλου και η αντικατάσταση μέρους αυτού με ομολογιακά δάνεια, γεγονός που αναμένεται να μειώσει τη συνολική χρηματοοικονομική επιβάρυνση και να βελτιώσει τη ρευστότητα.
Το Διοικητικό Συμβούλιο για δεύτερη συνεχόμενη χρήση προτείνει τη διανομή μερίσματος συνολικού ύψους 4,15 εκατ. ευρώ ή 0,05 ευρώ ανά μετοχή.
Το 2007, για τον Δημοσιογραφικό Οργανισμό Λαμπράκη ήταν μια χρονιά θετικών εξελίξεων. Ο ΔΟΛ και σε αυτή τη χρήση, σε συνθήκες οξυμμένου ανταγωνισμού, διατήρησε την κορυφαία θέση στον χώρο των Μέσων Μαζικής Ενημέρωσης, διεύρυνε τον κύκλο εργασιών του, ανέπτυξε νέα προϊόντα και υπηρεσίες, αναδιάρθρωσε το χαρτοφυλάκιο συμμετοχών του, ενίσχυσε την κεφαλαιακή του διάρθρωση, λαμβάνοντας σε επιχειρηματικό επίπεδο αποφάσεις με γνώμονα τη δημιουργία υγιών και στέρεων βάσεων για περαιτέρω ανάπτυξη στις επόμενες χρονιές».
Έτος εξαγορών για ασφαλιστικές το 2008
Σκληραίνει ο ανταγωνισμός στον κλάδο των ασφαλιστικών εταιρειών, με αρκετούς να χαρακτηρίζουν το 2008 έτος εξαγορών και συγχωνεύσεων. Με την αλλαγή, από φέτος, του τρόπου κάλυψης των αποθεματικών τους αλλά και με την εφαρμογή, από τα μέσα του 2009, της ευρωπαϊκής οδηγίας που τις υποχρεώνει να δεκαπλασιάσουν τις καταβαλλόμενες αποζημιώσεις, οι ασφαλιστικές εταιρείες εξωθούνται η μία μετά την άλλη σε αναθεώρηση της στρατηγικής τους. Αρκετές μικρές και μεσαίου μεγέθους εταιρείες γνωρίζουν καλά ότι ακόμη και αν… διπλασιάσουν τα ασφάλιστρά τους, δεν θα καταφέρουν να αποκτήσουν τα απαραίτητα αποθεματικά ώστε να μπορούν μελλοντικά να αντεπεξέλθουν στις αυξημένες απαιτήσεις που θα έχουν (καταβολή αποζημιώσεων, κ.λπ.). Τα κεφάλαια των εταιρειών αυτών είναι πολύ κάτω από το απαιτούμενο όριο και εφόσον δεν καταφέρουν να βρουν τα απαραίτητα ποσά, για να προχωρήσουν σε αυξήσεις μετοχικού κεφαλαίου, θα υποχρεωθούν μέσα στο 2008 και το 2009 είτε να προσδεθούν στο άρμα μεγαλύτερων και πιο υγιών εταιρειών είτε να βάλουν λουκέτο. Από την άλλη, ο κίνδυνος είναι ότι όσο θα αυξάνουν τα ασφάλιστρά τους τόσο θα χάνουν το ανταγωνιστικό πλεονέκτημα που είχαν αποκτήσει εις βάρος των μεγαλύτερων, δηλαδή τα χαμηλά ασφάλιστρα, και επομένως θα μειώνεται το πελατολόγιό τους.
Ανάγκη μεγάλων αυξήσεων μετοχικού κεφαλαίου υπάρχει όμως και για τις ασφαλιστικές εταιρείες που διαθέτουν συνταξιοδοτικά προγράμματα και τα οποία είχαν σχεδιαστεί με βάση τους παλιούς πίνακες θνησιμότητας, η αξιοπιστία των οποίων για το προσδόκιμο όριο ζωής έχει πλέον ξεπεραστεί από τις σύγχρονες συνθήκες ζωής.
Αυτά όλα τα γνωρίζουν οι μικροί και μεσαίοι του χώρου, γι΄ αυτό και αρκετοί δρομολογούν ήδη κινήσεις προσέγγισης με μεγαλύτερες εταιρείες. Αρκετές από τις μεγάλες έχουν ήδη από το 2007 συμπεριλάβει στα σχέδιά τους να προχωρήσουν σε μια σειρά εξαγορών μικρότερων αλλά υγιών επιχειρήσεων, προκειμένου να ενισχύσουν τα μερίδιά τους, αλλά και να σταθούν με καλύτερους όρους απέναντι στις ξένες εταιρείες που έχουν εισβάλει τα τελευταία χρόνια στην αγορά.
Άλλωστε στελέχη που γνωρίζουν καλά τον χώρο σημειώνουν ότι η εξαγορά της Αlpha Ασφαλιστικής από τη γαλλική ΑΧΑ το 2006, του Φοίνικα από την επίσης γαλλική Groupama και η πώληση από την Πειραιώς Ζωής του μεριδίου που κατείχε στην ΙΝG, κινήσεις που έγιναν μέσα στο 2007, δεν είναι παρά η αρχή. Οι εξαγορές – συνεχίζουν- θα ενταθούν από φέτος, με την ενεργότερη δραστηριοποίηση των μεγάλων ξένων ομίλων που εισήλθαν στην Ελλάδα πέρυσι, αλλά και με το λανσάρισμα στην αγορά των πρώτων ασφαλιστικών προϊόντων από την Credit Αgricole. Κορυφαίοι παράγοντες ελληνικών εταιρειών μιλούν «για το μεγάλο ξεκαθάρισμα στον κλάδο», με πρώτη πράξη την εξαγορά 2-3 υγιών ασφαλιστικών επιχειρήσεων που, όπως λένε, βρίσκονται σταθερά το τελευταίο διάστημα στο στόχαστρο των ξένων ομίλων. Άλλωστε, αρχής γενομένης από το δεύτερο εξάμηνο του 2008, αναμένονται σημαντικές αλλαγές και σταδιακή συγκέντρωση του κλάδου σε λίγους παίκτες, λόγω και των νέων προϊόντων ζωής, συντάξεων και υγείας, τα οποία πρόκειται να ρίξουν στην αγορά οι ξένοι κολοσσοί.
 Google news