Στεγαστικά σε δολάρια με υπερατλαντικό ρίσκο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Δάνεια σε δολάρια αντί για ευρώ ρίχνουν ξανά στην αγορά οι τράπεζες, για να δελεάσουν με χαμηλότερα επιτόκια όσους αψηφήσουν τον κίνδυνο της συναλλαγματικής ισοτιμίας.
Έπειτα από τις πρόσφατες μειώσεις των επιτοκίων του αμερικανικού νομίσματος από την Ομοσπονδιακή Τράπεζα των ΗΠΑ, που έφεραν το βασικό κόστος δανεισμού σε δολάρια στο 3% έναντι 4% για χρέη σε ευρώ, οι ελληνικές τράπεζες βγάζουν ξανά από το συρτάρι τα δάνεια σε δολάρια, υποσχόμενες χαμηλότερες δόσεις στους πελάτες τους. Με τη διαφορά ότι- όπως συμβαίνει και στα δάνεια σε ελβετικό φράγκο, που γνώρισαν ιδιαίτερη άνθηση την τελευταία διετία- ο δανειολήπτης αναλαμβάνει το συναλλαγματικό ρίσκο και κινδυνεύει να πληρώσει «χρυσά» τα χρέη του, αν η ισοτιμία ευρώ- δολαρίου «γυρίσει» εις βάρος του. Εξάλλου, νωπές παραμένουν οι μνήμες από τις απώλειες 600 δισ. δραχμών μόνο σε έναν χρόνο που προκάλεσε σε νοικοκυριά και επιχειρήσεις η αντιστροφή της ισοτιμίας δολαρίου και γιεν σε σχέση με τη δραχμή στα τέλη της δεκαετίας του ΄90.
Το κέρδος
Όπως αναφέρουν τραπεζικά στελέχη, το δέλεαρ που δίνουν τα χρηματοπιστωτικά ιδρύματα για όσους επιλέξουν να πάρουν νέα δάνεια σε δολάριο ή μεταφέρουν τις οφειλές τους στο αμερικανικό νόμισμα, δεν είναι άλλο από τη χαμηλότερη δόση που προκύπτει λόγω της διαφοράς των επιτοκίων ανάμεσα στα δύο νομίσματα.
Ήδη σήμερα η διαφορά ανάμεσα στο βασικό επιτόκιο του ευρώ (4%) και αυτό του δολαρίου (3%) είναι μία ποσοστιαία μονάδα, ενώ αν επαληθευθούν οι εκτιμήσεις των αναλυτών που θέλουν την Ομοσπονδιακή Τράπεζα των ΗΠΑ να μειώνει εκ νέου τα επιτόκια του δολαρίου μέσα στο 2008, δεν αποκλείεται η διαφορά να φτάσει και το 1,5%.
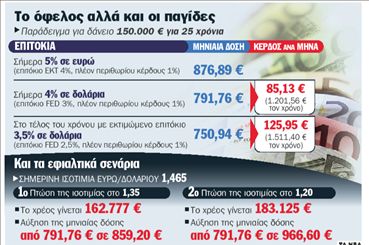
Με αυτά τα δεδομένα- και αν η ισοτιμία ευρώ- δολαρίου παραμείνει αμετάβλητηόποιος μετατρέψει δάνειο 150.000 ευρώ για 25 χρόνια από ευρώ σε δολάριο κερδίζει άμεσα 85,13 ευρώ τον μήνα ή πάνω από 1.200 ευρώ τον χρόνο, καθώς το τελικό επιτόκιο (μαζί με το περιθώριο κέρδους της τράπεζας) πέφτει από το 5% στο 4%. Αντίστοιχα, αν το επιτόκιο του δολαρίου πέσει επιπλέον μισή μονάδα, το κέρδος από τη μετατροπή ξεπερνά τα 125 ευρώ τον μήνα ή τα 1.500 ευρώ τον χρόνο.
Και το ρίσκο
Ο «μήνας του μέλιτος» για τον δανειολήπτη μπορεί όμως να τελειώσει απότομα, αν το αμερικανικό νόμισμα ενισχυθεί έναντι του ευρώ. Σε αυτήν την περίπτωση και η μηνιαία δόση αυξάνεται αλλά- κυρίως- το ποσό του δανείου σε ευρώ εκτινάσσεται.
Για παράδειγμα, αν κάποιος πάρει δάνειο 150.000 ευρώ για 25 χρόνια σε δολάρια και στη συνέχεια η ισοτιμία ευρώ- δολαρίου πέσει στο 1,35 έναντι 1,465 σήμερα, αυτόματα θα χρωστά στην τράπεζα 162.777 ευρώ (δηλαδή 12.777 ευρώ επιπλέον).
Αντίστοιχα, ακόμα και αν τα επιτόκια των δύο νομισμάτων παραμείνουν αμετάβλητα, η μηνιαία δόση του θα ανέβει στα 859,20 ευρώ. Ακόμα χειρότερα είναι τα πράγματα αν η ισοτιμία ευρώ- δολαρίου πέσει στο 1,20. Σε αυτήν την περίπτωση, το χρέος εκτινάσσεται στα 183.125 ευρώ (δηλαδή 33.125 ευρώ επιπλέον) ενώ αντίστοιχα η μηνιαία δόση ανεβαίνει στα 966,90 ευρώ.
Δάνειο για τριάρι το πληρώνει για μεζονέτα!
ΧΑΡΑΚΤΗΡΙΣΤΙΚΟ για τις μεγάλες παγίδες που κρύβουν τα δάνεια σε συνάλλαγμα είναι το παρακάτω πραγματικό περιστατικό:
Στις αρχές της δεκαετίας του ΄90 δανειολήπτης πήρε στεγαστικό δάνειο 35 εκατ.
δραχμών με διάρκεια αποπληρωμής 15 χρόνια και αγόρασε ένα τριάρι διαμέρισμα στην Καισαριανή. Η δόση που πλήρωνε στην τράπεζα ήταν 450.000 δρχ. Ήταν η περίοδος της μεγάλης διολίσθησης του ελβετικού φράγκου και οι τράπεζες άρχισαν να λανσάρουν στην αγορά τα στεγαστικά δάνεια σε ελβετικό φράγκο με πολύ χαμηλότερο επιτόκιο από της δραχμής.
Τα τελευταία κινούνταν σε διψήφια ποσοστά. Ύστερα από πρόταση της τράπεζάς του, ο συγκεκριμένος δανειολήπτης μετέτρεψε το στεγαστικό από δραχμές σε ελβετικό φράγκο με δέλεαρ τη μείωση της μηνιαίας δόσης στις 200.000
δρχ.!
Δεν πρόλαβε όμως να καρπωθεί το όφελος αυτό, αφού σε διάστημα ενός μήνα από τη μετατροπή άρχισε η ξέφρενη πορεία ανατίμησης του ελβετικού φράγκου εκτοξεύοντας τη δόση στα ύψη, αλλά κυρίως το κεφάλαιο του δανείου. Όταν ο δανειολήπτης αποφάσισε να μετατρέψει πάλι το δάνειο σε δραχμές για να αποφύγει το κόστος από την ανατίμηση του φράγκου, βρέθηκε μπροστά σε μια δυσάρεστη έκπληξη: το κεφάλαιο του δανείου είχε αυξηθεί 30%, με αποτέλεσμα να ανέρχεται σε 45 εκατ. δρχ. από 35 εκατ.
δρχ. που είχε δανειστεί αρχικά. Για να αντεπεξέλθει, αναγκάστηκε τότε να επεκτείνει τη διάρκεια του δανείου. Σήμερα εξακολουθεί να πληρώνει στην τράπεζα για το ίδιο δάνειο 1.350 ευρώ το μήνα και απομένουν άλλα 7 χρόνια για να το εξοφλήσει. Αγόρασε τριάρι στην Καισαριανή και πληρώνει για μεζονέτα στη Γλυφάδα!
Εφιάλτες από το παρελθόν για δάνεια σε γιεν, δολάριο
ΔΑΝΕΙΑ σε δολάριο, όπως και αυτά σε γιεν αλλά και ελβετικό φράγκο, είχαν διαθέσει και στο παρελθόν οι τράπεζες, προκαλώντας απώλειες δισεκατομμυρίων δραχμών σε όσους είχαν πέσει στην παγίδα της ισοτιμίας στα τέλη της δεκαετίας του ΄90.
Τότε- και συγκεκριμένα το 1999- μέσα σε διάστημα 12 μηνών το ιαπωνικό γιεν είχε ανατιμηθεί κατά 25,7% και το δολάριο ΗΠΑ κατά 14,7%.
 Google news