Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Παντρεύουν δάνεια με ασφάλειες 
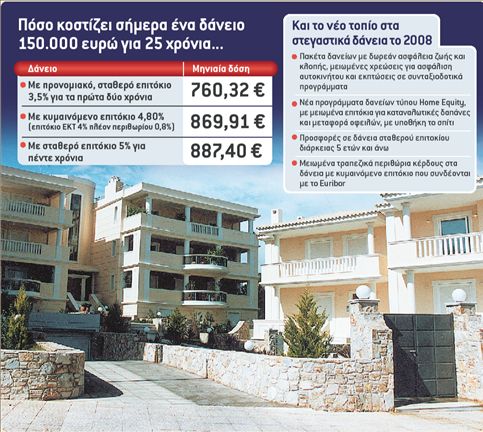
Η εκτίναξη του διατραπεζικού επιτοκίου Εuribor, που έφτασε ακόμα και στο 4,95% λόγω της κρίσης στις διεθνείς αγορές, άλλαξε τα δεδομένα στον χάρτη των στεγαστικών δανείων και πλέον- όπως παραδέχθηκε πρόσφατα και ο διευθύνων σύμβουλος της Εurobank κ. Νικόλαος Νανόπουλος- οι τράπεζες αναγκάζονται να επαναπροσδιορίσουν την πολιτική των επιτοκίων τους, καθώς δυσκολεύονται να χρηματοδοτήσουν τις προσφορές τους. Τ α νέα δάνεια
Το πάντρεμα των στεγαστικών δανείων με ασφαλιστικά προγράμματα, η επέκταση των δανείων τύπου home equity, αλλά και οι προσφορές σε στεγαστικά δάνεια με σταθερό επιτόκιο μεγάλης διάρκειας- άνω των 5 ετών- είναι τρία μόνο παραδείγματα από τις νέες «οικογένειες» δανείων που θα κάνουν την εμφάνισή τους το 2008. Στόχος των τραπεζιτών είναι να αντιμετωπίσουν το «πάγωμα» που φοβούνται ότι θα φέρουν τα ακριβά επιτόκια στην αγορά των στεγαστικών δανείων, ιδιαίτερα μετά την ανακοίνωση των νέων αντικειμενικών αξιών τον Μάρτιο, χωρίς παράλληλα να ροκανίσουν τα περιθώρια κέρδους τους.
Για τους παραδοσιακούς δανειολήπτες, που προτιμούν το κυμαινόμενο επιτόκιο, ο ανταγωνισμός των τραπεζών αναμένεται να μειώσει ακόμα περισσότερο τα περιθώρια κέρδους, τα οποία εκτιμάται ότι θα αρχίζουν από το 0,5 της μονάδας. Με τη διαφορά ότι οι τράπεζες θα βασίζουν το κόστος του χρήματος στο διατραπεζικό επιτόκιο Εuribor και όχι στο βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, μεταφέροντας ουσιαστικά στους πελάτες τους το ρίσκο των αναταράξεων στις αγορές.
Μάχη στις τραπεζοασφάλειες
Αν το 2007 η μάχη μεταξύ των τραπεζών εστιάστηκε στα επιτόκια των δανείων, φέτος τα χρηματοπιστωτικά ιδρύματα αναμένεται να κονταροχτυπηθούν στον τομέα των ασφαλειών. Οι αλλαγές στο τοπίο, με την είσοδο στην αγορά κολοσσών του εξωτερικού, όπως η ΑΧΑ, που εξειδικεύονται στα τραπεζοασφαλιστικά προϊόντα, ανοίγουν τον δρόμο για κορύφωση του ανταγωνισμού. Τραπεζικά πακέτα που συνδυάζουν το δάνειο με ασφάλεια
tips
Στόχος των τραπεζιτών είναι να αντιμετωπίσουν το «πάγωμα» που φοβούνται ότι θα φέρουν τα ακριβά επιτόκια στην αγορά των στεγαστικών δανείων
ζωής, κλοπής και άλλες καλύψεις για το ακίνητο αναμένεται να πέσουν στην αγορά μέσα στους επόμενους μήνες. Με δεδομένο μάλιστα το γεγονός ότι το κόστος της ασφάλισης για ένα μέσο στεγαστικό δάνειο μπορεί να ξεπερνά τα 100 ευρώ τον μήνα, το πεδίο για τον τραπεζικό ανταγωνισμό είναι ιδιαίτερα ευρύ.
Παράλληλα, οι τραπεζίτες αναμένεται να προσφέρουν δωρεάν επιπλέον καλύψεις σε όσους συνάψουν νέα στεγαστικά δάνεια ή μεταφέρουν σε αυτούς τις οφειλές τους. Για παράδειγμα, με κάθε νέα σύμβαση οι τράπεζες θα προσφέρουν σημαντικές εκπτώσεις σε ασφάλειες αυτοκινήτων αλλά και σε προγράμματα νοσοκομειακών καλύψεων, για όσο διάστημα το δάνειο εξυπηρετείται κανονικά.
Άνθηση στα home equity
Παράλληλα, σημαντική αύξηση περιμένουν οι τραπεζίτες στα δάνεια τύπου home equity, τα οποία αποτελούν βασικό κομμάτι των χαρτοφυλακίων στο εξωτερικό. Στην περίπτωση αυτή, οι δανειολήπτες αξιοποιούν ακίνητα που έχουν στην κατοχή τους, προκειμένου να δανειστούν χρήματα με χαμηλότερα επιτόκια, αναλαμβάνοντας όμως τον κίνδυνο να χάσουν την περιουσία τους, αν δεν είναι συνεπείς στις υποχρεώσεις τους. Καθώς το κόστος του δανεισμού στα καταναλωτικά δάνεια ξεπερνά το 10% ή και το 12%, ενώ στα δάνεια τύπου home equity το επιτόκιο πέφτει στο μισό, οι τραπεζίτες εκτιμούν ότι αρκετοί δανειολήπτες θα αναχρηματοδοτήσουν προηγούμενα χρέη, αναλαμβάνοντας το ρίσκο. Παράλληλα, στα νέα στεγαστικά δάνεια οι τράπεζες είναι πλέον διατεθειμένες να χορηγήσουν στους πελάτες τους επιπλέον χρήματα (πέραν αυτών που χρειάζονται για την αγορά του ακινήτου) ώστε με αυτά να αποπληρώσουν προηγούμενα χρέη.
Σταθερά επιτόκια μεγάλης διάρκειας
Το τρίπτυχο των νέων προϊόντων για το 2008 κλείνουν οι προσφορές που αναμένεται να πραγματοποιήσουν οι τράπεζες σε σταθερά επιτόκια μεγάλης διάρκειας, δηλαδή από 5 χρόνια και άνω.
Σε αυτή την περίπτωση τα επιτόκια θα διαμορφωθούν κοντά στο 4,5% – 5%, ανάλογα με την τιμολογιακή πολιτική κάθε τράπεζας, αλλά και το προφίλ του εκάστοτε πελάτη. Είναι, δηλαδή, αρκετά ακριβότερα σε σχέση με τα σημερινά δεδομένα, με βάση τα οποία οι προσφορές των τραπεζών για την πρώτη διετία αρχίζουν από το 3,5%, χαμηλότερα δηλαδή από το βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, το οποίο ανέρχεται σε 4%. Εντούτοις, και εν μέσω των έντονων αναταραχών που επικρατούν στις χρηματαγορές, οι τραπεζίτες θα προωθήσουν τα μακροχρόνια σταθερά επιτόκια, καθώς οι δανειολήπτες αναζητούν την ασφάλεια που προσφέρει η σταθερή δόση, όχι για το πρώτο έτος ή τη διετία, αλλά για όσο το δυνατόν μεγαλύτερη διάρκεια. Παράλληλα, και οι ίδιες οι τράπεζες προτιμούν τα σταθερά επιτόκια, καθώς εξασφαλίζονται περισσότερο έναντι πιθανών επισφαλειών, ενώ παράλληλα μπορούν να τιτλοποιήσουν πιο εύκολα τα χαρτοφυλάκιά τους.
 Google news