Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Παιχνίδι με τα επιτόκια στην πλάτη των δανειοληπτών 
Στο «παιχνίδι» έχουν μπει και οι πιστωτικές κάρτες. Παράλληλα, σε ό,τι αφορά παλαιά δάνεια με αρχικό σταθερό επιτόκιο, με τη λήξη της αρχικής περιόδου υπάρχουν περιπτώσεις δανειοληπτών στους οποίους επιβάλλεται κρυφό χαράτσι από τις τράπεζες. Αυτό ισχύει στις περιπτώσεις που κατά την αρχική δανειακή σύμβαση που είχε υπογράψει ο δανειολήπτης, δεν προσδιορίζεται ακριβώς αν θα είναι το επιτόκιο της Ευρωπαϊκής Τράπεζας ή το Εuribor αυτό που θα ισχύει για τη διαμόρφωση του τελικού ύψους του κυμαινόμενου επιτοκίου. Στις περιπτώσεις αυτές, οι τράπεζες μετά τη λήξη της αρχικής σταθερής περιόδου υπολογίζουν το κυμαινόμενο με βάση το Εuribor, που είναι υψηλότερο.
Χαράτσι 0,4 της μονάδας
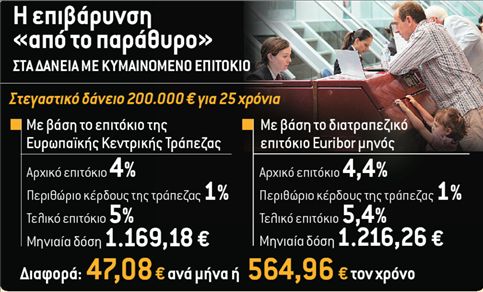
Χαρακτηριστικά της επιβάρυνσης είναι τα τιμολόγια των στεγαστικών δανείων μεγάλης τράπεζας: για δάνειο 100.000 έως 300.000 ευρώ, το κυμαινόμενο επιτόκιο με βάση το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας ξεκινάει από το 4,8% και φτάνει το 5,1%, ανάλογα με το ποσοστό χρηματοδότησης. Δηλαδή, η τράπεζα υπολογίζει περιθώριο κέρδους από 0,8 έως και 1,1 μονάδες επί του βασικού επιτοκίου της Ευρωπαϊκής Κεντρικής Τράπεζας που είναι σήμερα 4%.
Για ακριβώς το ίδιο δάνειο, και με σταθερό το τραπεζικό περιθώριο κέρδους, αν η αποπληρωμή
tips
Υπολογίζουν τους τόκους με το διατραπεζικό επιτόκιο Εuribor, το οποίο σήμερα είναι τουλάχιστον 0,4 της μονάδας υψηλότερο από εκείνο της ΕΚΤ
γίνει με βάση το διατραπεζικό επιτόκιο (Εuribor) μηνός, το επιτόκιο ξεκινάει από το 5,2% και φτάνει ακόμα και το 5,5%. Δηλαδή, ο δανειολήπτης πληρώνει αδικαιολόγητο χαράτσι 0,4 της μονάδας, το οποίο σε ένα δάνειο 200.000 ευρώ για 20 χρόνια μεταφράζεται σε 47 ευρώ επιπλέον τον μήνα ή περίπου 565 ευρώ καπέλο κάθε χρόνο. Και αυτό, χωρίς να υπολογιστούν οι όποιες αυξήσεις ενδέχεται να πραγματοποιηθούν μέσα στους επόμενους μήνες, όσο το τοπίο με τα επισφαλή στεγαστικά δάνεια δεν έχει ξεκαθαρίσει στις αγορές.
Αντίστοιχες είναι οι επιβαρύνσεις στα καταναλωτικά, τα ανοικτά δάνεια, αλλά και τις πιστωτικές κάρτες, με το μπαράζ των αυξήσεων να σπρώχνει δεκάδες χιλιάδες νοικοκυριά ακόμα πιο κοντά στην υπερχρέωση.
Ο πραγματικός λόγος για τον οποίο οι τράπεζες προχωρούν στην τακτική αυτή, είναι η μεγάλη μεταβλητότητα που επικρατεί το τελευταίο διάστημα στις αγορές χρήματος. Μέχρι πρότινος, και πριν από την κρίση των subprime δανείων στις ΗΠΑ, το διατραπεζικό επιτόκιο ουσιαστικά συμβάδιζε με το παρεμβατικό επιτόκιο της ΕΚΤ και οι διαφορές για τους δανειολήπτες ήταν από μηδενικές έως αμελητέες.
Τ ο ρίσκο στους δανειολήπτες
Καθώς, όμως, ο ιός των επισφαλών δανείων «χτύπησε» το τραπεζικό σύστημα, το κόστος δανεισμού μεταξύ των τραπεζών ανέβηκε κατακόρυφα, καθώς τα χρηματοπιστωτικά ιδρύματα δυσκολεύονταν να αντλήσουν ρευστότητα από τις αγορές. Υπήρχαν, μάλιστα, ημέρες κατά τις οποίες το διατραπεζικό επιτόκιο δανεισμού εκτινάχθηκε ακόμα και κατά 0,5 της μονάδας, και η Ευρωπαϊκή Κεντρική Τράπεζα χρειάστηκε να κάνει «ενέσεις ρευστότητας» στις αγορές, προκειμένου να αποφύγει μεγαλύτερες στρεβλώσεις.
Αποτέλεσμα ήταν, όσες τράπεζες εισέπρατταν τόκους με βάση το επιτόκιο της ΕΚΤ να βρεθούν χαμένες, αφού αναγκάστηκαν να δανειστούν τα χρήματα πολύ ακριβότερα. Η εξέλιξη αυτή «χτύπησε» κυρίως τις μικρές τράπεζες, καθώς και εκείνες με δανειακό χαρτοφυλάκιο πολύ μεγαλύτερο σε σχέση με τις καταθέσεις που έχουν στα ταμεία τους. Και καθώς οι τραπεζίτες εκτιμούν ότι η κρίση στις αγορές δεν έχει ακόμα κοπάσει, μεταφέρουν πλέον το ρίσκο στους πελάτες τους, οι οποίοι βγαίνουν άμεσα χαμένοι κάθε φορά που οι αναταραχές χτυπούν τις αγορές.
Η δόση αλλάζει από μήνα σε μήνα! 
Ουσιαστικά, δηλαδή, το νοικοκυριό δεν μπορεί να υπολογίσει με ακρίβεια τα οικονομικά του, αφού μαθαίνει τα ποσά που θα πρέπει να πληρώσει στην τράπεζα κυριολεκτικά την τελευταία στιγμή, μετά την έκδοση του μηνιαίου λογαριασμού του.
Χαρακτηριστικό είναι το παράδειγμα της κρίσης των επισφαλών στεγαστικών δανείων στις ΗΠΑ, λόγω της οποίας το διατραπεζικό επιτόκιο εκτοξεύθηκε έως και 0,5 της μονάδας υψηλότερα, ενώ αντίστοιχα το βασικό επιτόκιο της ΕΚΤ παρέμεινε σταθερό στο 4%. Όσοι δανειολήπτες πλήρωναν με βάση το Εuribor, είδαν τη δόση τους να ανεβαίνει έως και κατά 50 ευρώ από μήνα σε μήνα, σε αντίθεση με όσους είχαν κυμαινόμενο επιτόκιο με βάση την ΕΚΤ, για τους οποίους η δόση παρέμεινε σταθερή.
 Google news