
Χρήμα / Ασφάλιση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Έκρηξη στα ασφαλιστικά προγράμματα υγείας 
Αν, μάλιστα, δεν είχε αυξηθεί και το κόστος των συμβάσεων που υπογράφουν οι ασφαλιστικές με τα θεραπευτήρια (μόνο οι αμοιβές γιατρού είναι φέτος 20% ακριβότερες), συμπαρασύροντας προς τα πάνω και τα ασφάλιστρα, οι πωλήσεις νοσοκομειακών συμβολαίων θα ήταν ακόμη περισσότερες.
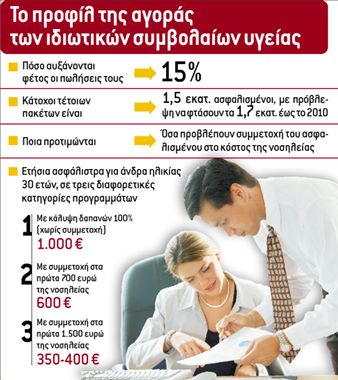
Υπολογίζεται ότι σήμερα το σύνολο όσων καλύπτονται από παροχές νοσοκομειακής περίθαλψης μέσω ατομικών ή ομαδικών ασφαλιστηρίων συμβολαίων αγγίζει τους 1.500.000, αριθμός που, δεδομένης της μεγάλης ζήτησης για τέτοια προγράμματα, αναμένεται να έχει φτάσει τους 1.700.000 στο τέλος της δεκαετίας.
Ακόμη μεγαλύτερο έδαφος κερδίζουν τα πακέτα αυτά στην περιφέρεια, η οποία ανακαλύπτει τα ιδιωτικά συμβόλαια υγείας με κάποια καθυστέρηση
Τ ι αλλάζει
Η τάση της αγοράς είναι η στροφή σε προγράμματα με ολοένα και πιο προσιτά τιμολόγια. Δεν είναι τυχαίο ότι τη μεγαλύτερη ζήτηση έχουν τα συμβόλαια που προβλέπουν ότι ο ασφαλισμένος θα συμμετέχει, μέχρι ενός ορισμένου ύψους, στις δαπάνες νοσηλείας, προκειμένου έτσι να μειωθεί το ασφάλιστρό του. Πρόκειται για τα προγράμματα με τη λεγόμενη «απαλλαγή». Στο παρελθόν συνέβαινε ακριβώς το αντίθετο. Τη μεγαλύτερη απήχηση είχαν τα πακέτα με απεριόριστο ύψος κάλυψης, όμως οι μεγάλες αυξήσεις ασφαλίστρων στις οποίες προχώρησαν την τελευταία πενταετία οι εταιρείες (10%-15% ετησίως), τα έκανε δυσπρόσιτα.
Του λόγου το αληθές επιβεβαιώνουν και τα στοιχεία μιας εκ των μεγαλύτερων εταιρειών του κλάδου για τις πωλήσεις του πρώτου εξαμήνου του 2007, σε σύγκριση με το ίδιο διάστημα πέρυσι. Από αυτά προκύπτει ότι στα συμβόλαια που παρέχουν κάλυψη του 100% των δαπανών, οι πωλήσεις της αυξάνονται φέτος με ρυθμό 19%. Όμως στα συμβόλαια με συμμετοχή του ασφαλισμένου στο τελικό κόστος (μέχρι 1.500 ευρώ και από εκεί και πάνω με απεριόριστη κάλυψη για δαπάνες μέχρι 500.000 ευρώ), η αύξηση των πωλήσεων φτάνει το 42%. Δηλαδή, όσο το ποσό συμμετοχής μεγαλώνει τόσο αυξάνονται και οι πωλήσεις. Για παράδειγμα, για προγράμματα με συμμετοχή μέχρι 10.000 ευρώ, η αύξηση των πωλήσεων φτάνει το 60% κ.ο.κ.
Γ ιατί τα προτιμούν
Τα συμβόλαια αυτά προτιμώνται από όλο και περισσότερους, αφού είναι φθηνότερα. Για παράδειγμα, αν ένας άνδρας ηλικίας 30 ετών αγοράσει ένα τέτοιο πρόγραμμα με 100% κάλυψη νοσηλίων θα πληρώνει γύρω στα 1.000 ευρώ τον χρόνο (κατά μέσον όρο). Αν, αντίθετα, αγοράσει ένα πακέτο με απαλλαγή για τα πρώτα 700 ευρώ, το ασφάλιστρό του πέφτει στα 600 ευρώ και αν η απαλλαγή ανέβει στα 1.500
ευρώ, το ασφάλιστρό του μειώνεται περαιτέρω, στα 350- 400 ευρώ τον χρόνο. Η ανασφάλεια για τις παροχές του δημόσιου συστήματος νοσηλείας φαίνεται και από άλλα ποιοτικά στοιχεία. Αυξάνεται, για παράδειγμα, συνεχώς ο αριθμός όσων διαλέγουν νοσοκομειακά προγράμματα με ισόβια κάλυψη- και όχι με όριο ηλικίας. Μέχρι πριν από λίγα χρόνια, οι περισσότεροι καταναλωτές «συμβιβάζονταν» με προγράμματα τα οποία παρείχαν νοσοκομειακή κάλυψη συνήθως μέχρι το 65ο έτος. Η τάση σήμερα είναι ένας σημαντικός αριθμός ασφαλισμένων να δέχεται να πληρώσει κάτι παραπάνω, κόστος που μπορεί να είναι και 20% υψηλότερο, προκειμένου να έχει ισόβια κάλυψη.
Και για τσεκ-απ
Επίσης, όλο και περισσότεροι ασφαλισμένοι αποφασίζουν να γράψουν στο συμβόλαιό τους, σαν εξαρτώμενα μέλη, τη σύζυγό τους και τα παιδιά τους. Βλέποντας την τάση αυτή, η μία μετά την άλλη οι εταιρείες έχουν καθιερώσει εκπτώσεις στα ασφάλιστρα των εξαρτώμενων μελών, που φτάνουν το 20%- 30%.
Ταυτόχρονα αρκετοί ασφαλισμένοι στρέφονται πλέον σε προγράμματα που καλύπτουν μεγάλα ποσά για νοσηλεία στο εξωτερικό και ειδικά στις ΗΠΑ. Δεν συνέβαινε το ίδιο μέχρι και πριν από λίγα χρόνια, καθώς ήταν λίγοι εκείνοι που δέχονταν να πληρώσουν το επιπλέον κόστος για να καλυφθούν μέχρι ενός σημαντικού ποσού σε περίπτωση νοσηλείας εκτός συνόρων.
Της μόδας έχουν γίνει και τα προγράμματα που, εκτός από τα έξοδα νοσηλείας, καλύπτουν και διαγνωστικές εξετάσεις (τσεκ-άπ, επισκέψεις σε γιατρούς κ.λπ.), κι ας έχουν ασφάλιστρα υψηλότερα μέχρι και κατά 20%-30% από τα «συμβατικά» πακέτα. Ένα τέτοιο πρόγραμμα που καλύπτει και διαγνωστικές εξετάσεις επιβαρύνει τον κάτοχό του με επιπλέον 200 ευρώ τον χρόνο (μέσος όρος). Τα πακέτα αυτά θεωρούνταν μέχρι πριν από μια πενταετία ότι απευθύνονται σε μια πολύ μικρή ομάδα καταναλωτών, με υψηλό βαλάντιο. Τώρα, όμως, «φοριούνται» πολύ, ένα ακόμη δείγμα της σημασίας που αποκτά σταδιακά για τον Έλληνα το ιδιωτικό ασφαλιστήριο συμβόλαιο υγείας.
Τέλος, αυξανόμενη ζήτηση έχουν και τα πακέτα που παρέχουν τις ίδιες ακριβώς καλύψεις σε όλα τα νοσοκομεία, ανεξαρτήτως αν είναι συμβεβλημένα με την ασφαλιστική εταιρεία ή όχι. Να σημειωθεί εδώ ότι όταν ένα νοσοκομείο έχει σύμβαση με μια ασφαλιστική, ο πελάτης δεν χρειάζεται να βάλει το χέρι στην τσέπη για να πληρώσει. Την πληρωμή προς το νοσοκομείο (αποστολή τιμολογίων, διακανονισμός κ.λπ.) αναλαμβάνει απευθείας η ασφαλιστική του εταιρεία.
Αυξήσεις στα ασφάλιστρα και περικοπές παροχών
Ο βασικότερος λόγος για τον οποίο οι μη κάτοχοι ασφαλιστικών προγραμμάτων υγείας δεν έχουν συνάψει ασφαλιστήριο συμβόλαιο, είναι το κόστος του. Όλα δείχνουν, όπως παραδέχονται άλλωστε και τα ίδια τα στελέχη της αγοράς, ότι μέσα στα επόμενα χρόνια τα ασφάλιστρα των προγραμμάτων υγείας θα αυξηθούν ραγδαία (κάποιοι μιλούν για αυξήσεις της τάξεως του 15%-20% ετησίως), εξαιτίας, όπως λένε, της κατακόρυφης ανόδου των δαπανών νοσηλείας. Το ολοένα μεγαλύτερο κόστος των παροχών υγειονομικής περίθαλψης, λένε τα ίδια στελέχη, θα αναγκάσει σταδιακά τις ασφαλιστικές εταιρείες, ταυτόχρονα με την αύξηση των ασφαλίστρων, να προχωρήσουν και σε περικοπές παροχών. Και υπενθυμίζουν αυτό που συνέβη πριν από 6-7 χρόνια, όταν οι ασφαλιστικές εταιρείες έπαψαν να ασφαλίζουν τον τοκετό ως ασθένεια και καθιέρωσαν την κάλυψή του με ένα απλό επίδομα.
 Google news













