
«Κόλπα» τραπεζών με τα επιτόκια δανείων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Επιτόκια… δύο ταχυτήτων, εις βάρος των παλαιών δανειοληπτών, χρεώνουν οι τράπεζες στα στεγαστικά δάνεια.
Δηλαδή ενώ διατηρούν αμετάβλητες τις προσφορές για νέα δάνεια ή μεταφορές υπολοίπων, με επιτόκια κοντά στο 3%, ανεβάζουν το κόστος δανεισμού, τόσο σε κυμαινόμενα όσο και σε σταθερά επιτόκια, για τους υπάρχοντες πελάτες τους, οι οποίοι πληρώνουν τουλάχιστον δύο μονάδες ακριβότερα
ΑΝΤΑΓΩΝΙΣΜΟΣ
Φουντώνει ο ανταγωνισμός στα νέα δάνεια και τις μεταφορές υπολοίπου, όπου τα χρηματοπιστωτικά ιδρύματα μειώνουν τα επιτόκια
επιτόκια για το υπόλοιπο του δανείου.
Πρόκειται για κόλπο εις βάρος των παλαιών πελατών οι οποίοι μετά τη λήξη της προνομιακής, αρχικής περιόδου μεταφέρονται αυτόματα σε πολύ ακριβότερα επιτόκια, τόσο κυμαινόμενα όσο και σταθερά.
Πώς απαντούν
Μάλιστα, στους υπάρχοντες πελάτες που ζητούν να αναχρηματοδοτήσουν τις οφειλές τους στην ίδια τράπεζα αξιοποιώντας τις προσφορές αυτές, οι τραπεζίτες αρνούνται κατηγορηματικά προφασιζόμενοι ότι τα μειωμένα επιτόκια απευθύνονται μόνο σε νέους δανειολήπτες ή πελάτες άλλων τραπεζών που μεταφέρουν τις οφειλές του. «Αναγκάζοντας» έτσι όσους θέλουν να αξιοποιήσουν τις χαμηλότοκες προσφορές να μπουν στη διαδικασία της μεταφοράς οφειλών σε άλλη τράπεζα, η οποία όμως είναι χρονοβόρος και με υψηλό κόστος, ιδιαίτερα μετά την πρόσφατη απόφαση του Αρείου Πάγου που έκρινε νόμιμη την επιβολή ποινής πρόωρης εξόφλησης στα δάνεια με σταθερό επιτόκιο.
Διεύρυνση ψαλίδας
Σύμφωνα με τραπεζικά στελέχη, την τρέχουσα εβδομάδα θα γίνουν αυξήσεις όχι μόνο στα κυμαινόμενα επιτόκια- ως αποτέλεσμα της πρόσφατης απόφασης της Ευρωπαϊκής Κεντρικής Τράπεζας να ανεβάσει το βασικό επιτόκιο δανεισμού από 3,75% σε 4%αλλά και στα σταθερά, κυρίως αυτά με διάρκεια τριών και πέντε ετών. Ως αποτέλεσμα, ανεξάρτητα από την επιλογή, θα πληρώνουν επιτόκιο περίπου 5%, ανοίγοντας την ψαλίδα ανάμεσα στο κόστος πριν και μετά την «προνομιακής» περιόδου και κατ΄ επέκταση τα κέρδη των τραπεζών.
Ρίχνουν τα επιτόκια
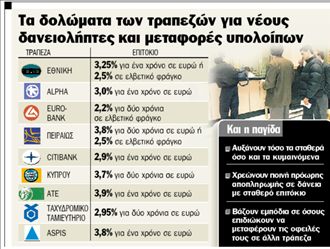
Πάντως ενώ οι τράπεζες «τιμωρούν» τους παλαιούς πελάτες τους, φουντώνει ο ανταγωνισμός στα νέα δάνεια και τις μεταφορές υπολοίπου, όπου τα χρηματοπιστωτικά ιδρύματα μειώνουν τα επιτόκια ακόμα και «κάτω του κόστους» προσφέροντας στεγαστικά δάνεια με επιτόκιο από 2,9% για ένα χρόνο και από 3,7% για σταθερή περίοδο δύο ετών.
Στόχος τους, να προσελκύσουν νέους δανειολήπτες ή να τους «κλέψουν» από τον ανταγωνισμό.
Ενδεικτικός της φρενίτιδας που έχει παρατηρηθεί το τελευταίο διάστημα στην αγορά είναι ο πόλεμος των προσφορών, τόσο σε νέα δάνεια όσο και σε αναχρηματοδοτήσεις. Για παράδειγμα, πρόσφατα η Αlpha Βank διέθεσε στεγαστικό δάνειο με σταθερό επιτόκιο 3% για ένα χρόνο, το οποίο στη συνέχεια μετατρέπεται σε κυμαινόμενο, με βάση το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, πλέον περιθωρίου από 0,8 της μονάδας. Αντίστοιχα, η Τράπεζα Κύπρου διαθέτει μέχρι τις 31 Ιουλίου δάνειο με σταθερό επιτόκιο 3,7% για δύο χρόνια, το οποίο στη συνέχεια μετατρέπεται σε κυμαινόμενο.
Τα προϊόντα
Οι λοιπές τράπεζες δεν έχουν μείνει αμέτοχες, καθώς μεταξύ των άλλων η Εθνική διαθέτει στεγαστικό δάνειο με σταθερό επιτόκιο 3,25% για ένα χρόνο σε ευρώ ή 2,5% σε ελβετικό φράγκο, ενώ η Εurobank διατήρησε αμετάβλητο στο 2,2% το σταθερό επιτόκιο του στεγαστικού της δανείου σε ελβετικό φράγκο. Δάνειο με σταθερό επιτόκιο 3,8% για δύο χρόνια σε ευρώ ή 2,5% σε ελβετικό φράγκο δίνει η Τράπεζα Πειραιώς, ενώ από την πλευρά της η Citibank διαθέτει δάνειο με σταθερό επιτόκιο 2,9% για τον πρώτο χρόνο, το Ταχυδρομικό Ταμιευτήριο με 2,95%, η Αγροτική Τράπεζα με 3,9% και η Ασπίδα με 3,8%. Με τη διαφορά ότι μετά το πρώτο έτος ή την πρώτη διετία, η εικόνα αλλάζει και όλες οι προαναφερόμενες τράπεζες χρεώνουν επιτόκια της τάξης του 5%, είτε σταθερά είτε κυμαινόμενα.
Πίεση προς δανειολήπτες
ΠΑΝΤΩΣ οι προσφορές των τραπεζών δεν φαίνεται να ελαφρύνουν την πίεση προς τους δανειολήπτες, καθώς- σύμφωνα με τα στοιχεία πρόσφατης έρευνας της Εurobank- 45% των κατόχων στεγαστικών δανείων δυσκολεύεται – λιγότερο ή περισσότερο- να αντεπεξέλθει στις γενικότερες οικονομικές υποχρεώσεις του.
Παράλληλα, 13,8% των δανειοληπτών χρησιμοποιεί το στεγαστικό του προκειμένου να καλύψει άλλες ανάγκες. Σύμφωνα πάλι με την έρευνα, ολοένα και περισσότεροι επιλέγουν να αγοράσουν μεταχειρισμένο ακίνητο, και το αντίστοιχο ποσοστό έχει αυξηθεί σε 57% την τελευταία πενταετία, έναντι περίπου 31% πριν από το 1980. Οι καλύτεροι πελάτες των τραπεζών είναι ηλικίας μεταξύ 36 και 45 ετών καθώς έχουν πάρει το 39,5% των δανείων, ενώ η στεγαστική πίστη αφορά κυρίως τη μεσαία τάξη, αφού στεγαστικό δάνειο έχει λάβει 58% των νοικοκυριών μέσου- κατώτερου οικονομικού εισοδήματος και 25% μέσου- ανώτερου.
 Google news













