Τράπεζες / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Χαράτσια χωρίς σύνορα από τις τράπεζες 
Πρόκειται για χρεώσεις, οι οποίες είναι πολύ υψηλότερες σε σχέση με τα δεδομένα που ισχύουν για την Ελλάδα, ειδικά στην περίπτωση που η συναλλαγή πραγματοποιηθεί σε χώρα εκτός της ζώνης του ευρώ.
Την ίδια στιγμή πάντως, για όσους αποφύγουν τις παγίδες των υψηλών χρεώσεων, η χρήση των καρτών αναλήψεων αλλά και των πιστωτικών καρτών μπορεί να αποδειχθεί ιδιαίτερα συμφέρουσα.
Προσοχή στις υψηλές χρεώσεις
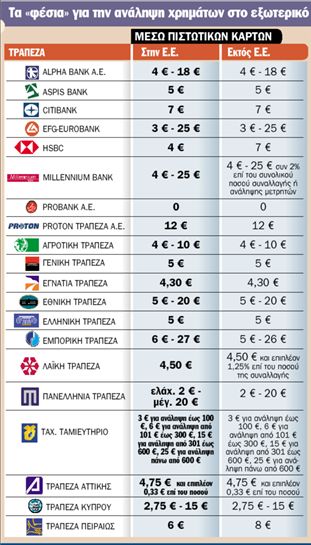
Το βασικότερο στοιχείο που πρέπει να λάβουν υπ΄ όψιν τους όσοι σκοπεύουν να «σηκώσουν» χρήματα από ΑΤΜ του εξωτερικού είναι οι χρεώσεις που επιβάλλουν οι τράπεζες. Το κόστος είναι πολύ ακριβότερο αν η ανάληψη γίνει μέσω πιστωτικής κάρτας, φτάνοντας τα 25 ευρώ ανά συναλλαγή, ενώ παράλληλα τα χρήματα τοκίζονται από την πρώτη κιόλας ημέρα.
Είναι δηλαδή μια κίνηση που θα πρέπει να αποφεύγουν οι ταξιδιώτες, ειδικά αν μπορούν να «σηκώσουν» χρήματα από τον τραπεζικό τους λογαριασμό. Οι κάρτες αναλήψεων που έχουν το σήμα Cirrus ή Μaestro μπορούν να χρησιμοποιηθούν σε ΑΤΜ του εξωτερικού για αναλήψεις από τον τραπεζικό λογαριασμό του κατόχου τους, με σημαντικά χαμηλότερες χρεώσεις σε σχέση με τις πιστωτικές κάρτες.
Προσοχή όμως, γιατί η κάθε τράπεζα έχει το δικό της σύστημα τιμολόγησης, το οποίο καθορίζει τα πόσα χρήματα πληρώνει κανείς σε κάθε συναλλαγή.
Κάποιες χρεώνουν εφάπαξ ένα ποσό ανεξάρτητα από το ποσό της ανάληψης, πράγμα που σημαίνει ότι συμφέρει να «σηκώσει» κανείς πολλά χρήματα προκειμένου να μην πληρώσει πολλές φορές τη χρέωση, πραγματοποιώντας μικροαναλήψεις. Για παράδειγμα, αν μια τράπεζα χρεώνει 2,5 ευρώ τη συναλλαγή και ο πελάτης πραγματοποιήσει μια ανάληψη 500 ευρώ, θα πληρώσει 2,5 ευρώ.
Αν όμως «σηκώσει» το ίδιο ποσό τμηματικά, πραγματοποιώντας πέντε συναλλαγές των 100 ευρώ, το κόστος των προμηθειών ανέρχεται σε 12,5 ευρώ. Στον αντίποδα, αν μια τράπεζα χρεώνει με βάση την αξία της συναλλαγής και μόνο, συμφέρει κανείς να κάνει αναλήψεις μόνο των χρημάτων που πραγματικά χρειάζεται κάθε φορά. Σύμφωνα με τραπεζικά στελέχη, η πρακτική αυτή συμφέρει όχι μόνο γιατί τα χρήματα που παραμένουν στον λογαριασμό τοκίζονται για μεγαλύτερο χρονικό διάστημα, αλλά και γιατί ο ταξιδιώτης αποφεύγει να έχει μαζί του μεγάλα χρηματικά ποσά.
Πότε συμφέρουν οι αναλήψεις…
Αν όμως οι αναλήψεις μετρητών από ΑΤΜ του εξωτερικού, με κάρτα που συνδέεται με τραπεζικό λογαριασμό, χρεώνονται με τόσο υψηλές προμήθειες, το εύλογο ερώτημα που προκύπτει είναι γιατί να μην έχει κανείς μαζί του μετρητά από την Ελλάδα. Στην περίπτωση των χωρών εκτός ευρωζώνης η απάντηση έχει να κάνει με την ισοτιμία που μπορεί να πετύχει κανείς στις συναλλαγές του μέσω καρτών ανάληψης. Οι μεγάλοι χρηματοπιστωτικοί οργανισμοί, που διαχειρίζονται τις διασυνοριακές αναλήψεις, πετυχαίνουν την καλύτερη ισοτιμία για τους πελάτες τους, που μπορεί να είναι 2% ή και 3% τουλάχιστον χαμηλότερη σε σχέση με τα ανταλλακτήρια τόσο στην Ελλάδα όσο και στο εξωτερικό, αν συμπεριληφθούν και οι προμήθειες. Έτσι, αν κάποιος πραγματοποιήσει ανάληψη 1.000 ευρώ σε ξένο νόμισμα, θα χρεωθεί με προμήθεια 2,5 ευρώ. Αν όμως είχε χρησιμοποιήσει κάποιο ανταλλακτήριο, με διαφορά 3% στην ισοτιμία, θα είχε πληρώσει «καπέλο» 30 ευρώ. Κάνοντας λοιπόν την ανάληψη από το ΑΤΜ, κερδίζει 27,5 ευρώ.
…και πότε οι πιστωτικές κάρτες
Ακόμα όμως και οι πιστωτικές κάρτες μπορούν να αποδειχθούν συμφέρουσες στις εκτός Ελλάδος συναλλαγές, αν αυτές δεν αφορούν αναλήψεις μετρητών. Το «πλαστικό χρήμα» είναι ιδιαίτερα διαδεδομένο στο εξωτερικό, ενώ- κατά κανόνα- δεν ισχύει έκπτωση για πληρωμές σε μετρητά. Έτσι, ο κάτοχός τους μπορεί να αξιοποιήσει την άτοκη περίοδο των 40 ημερών, από την ημερομηνία πραγματοποίησης της συναλλαγής μέχρι την πληρωμή των λογαριασμών. Για τις συναλλαγές αυτές δεν υπάρχει επιπλέον χρέωση, ενώ παράλληλα, στις χώρες εκτός ευρωζώνης, η ισοτιμία υπολογίζεται με πολύ συμφέροντες όρους. Προϋπόθεση είναι όμως να πληρωθούν όλα τα χρήματα στον επόμενο λογαριασμό, ειδάλλως ο κάτοχος της πιστωτικής κάρτας θα επιβαρυνθεί με υψηλότατους τόκους.
Τι να προσέξετε στις συναλλαγές με πλαστικό χρήμα στο εξωτερικό
Μην κάνετε αναλήψεις μετρητών από πιστωτικές κάρτες, παρά μόνο σε έσχατη ανάγκη Μάθετε αν η τράπεζά σας χρεώνει ανά συναλλαγή ή με βάση το ποσό της ανάληψης και πόσο Αν υπάρχει εφάπαξ κόστος συναλλαγής, κάντε λίγες και μεγάλες αναλήψεις και όχι πολλές και μικρές Εκτός ευρωζώνης, κάντε αναλήψεις από ΑΤΜ για να κερδίσετε καλύτερη ισοτιμία σε σχέση με τα ανταλλακτήρια Χρησιμοποιήστε πιστωτικές κάρτες για αγορές, πληρώστε όμως ολόκληρο το ποσό στον επόμενο λογαριασμό.
 Google news