
Επιχειρήσεις / Επενδύσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Ξέσπασε πόλεμος τραπεζών στις καταθέσεις 
Με τον τρόπο αυτό, αγοράζουν φθηνότερα το χρήμα από τη διατραπεζική αγορά και στη συνέχεια το χρησιμοποιούν προκειμένου να χορηγήσουν στεγαστικά και καταναλωτικά δάνεια αλλά και πιστωτικές κάρτες, αποκομίζοντας υπερκέρδη από την ψαλίδα των επιτοκίων.
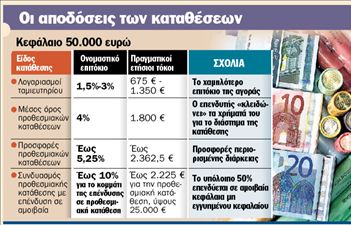
Πρόκειται για εξέλιξη που έχει φέρει σοβαρές αλλαγές στον επενδυτικό χάρτη, κάνοντας ολοένα και περισσότερους επενδυτές να ανακαλύψουν πάλι τους «ασφαλείς λιμένες» των καταθέσεων. Και αυτό γιατί το ονομαστικό επιτόκιο των προθεσμιακών καταθέσεων φτάνει σήμερα το 4% και συχνά το ξεπερνά στις- ολοένα και πιο συχνές- περιπτώσεις προσφορών από τις τράπεζες. Πρόκειται για επιτόκιο υψηλότερο του πληθωρισμού, το οποίο- σε συνδυασμό με την κούρσα των χρηματιστηρίων, που πλέον θεωρείται ότι έχουν φτάσει σε ανησυχητικά υψηλά επίπεδα- έχει προκαλέσει στροφή προς τις προθεσμιακές καταθέσεις.
Πόλεμος προσφορών αρχίζει και στις καταθέσεις ταμιευτηρίου, όπου η Εurobank ανέβασε- υπό προϋποθέσεις- τον πήχυ των επιτοκίων σε 3%, ενώ για όσους είναι διατεθειμένοι να διακινδυνεύσουν μέρος του κεφαλαίου τους σε αμοιβαία κεφάλαια, το επιτόκιο των προθεσμιακών καταθέσεων φτάνει το 10%!
Στροφή στις προθεσμιακές
Μαζικά στρέφονται στις προθεσμιακές καταθέσεις το τελευταίο διάστημα ολοένα και περισσότεροι Έλληνες, καθώς οι αυξήσεις των επιτοκίων κάνουν τη συγκεκριμένη λύση αρκετά δελεαστική. Όπως αναφέρουν τραπεζικά στελέχη, χωρίς κανένα ρίσκο οι επενδυτές μπορούν να αξιώσουν ετήσια ονομαστική απόδοση πολύ κοντά στο 4%, πολλαπλάσια του (βασικού) επιτοκίου ταμιευτηρίου και πολύ κοντά στις προσδοκώμενες αποδόσεις επενδύσεων με σοβαρό παράγοντα ρίσκου.
Οι αλλεπάλληλες αυξήσεις των επιτοκίων του ευρώ- από 2% πριν από τον Δεκέμβριο 2005 σε 4% σήμεραέχουν μεταφερθεί σχεδόν αυτούσιες στις προθεσμιακές καταθέσεις, καθώς οι τράπεζες επιδιώκουν να προσελκύσουν καταθέτες, προσφέροντάς τους υψηλότερα επιτόκια. Για παράδειγμα, μέχρι πρότινος η Citibank παρείχε ονομαστικό επιτόκιο 5,25% για προθεσμιακές καταθέσεις τριών μηνών, ενώ άλλες τράπεζες, όπως για παράδειγμα η Κύπρου, όχι μόνο δίνουν ετήσιο επιτόκιο που φτάνει σε 4%, αλλά και πριμοδοτούν τους πελάτες τους με χαμηλότερα επιτόκια δανεισμού και πιστωτικές κάρτες με δωρεάν συνδρομή. Το τελικό επιτόκιο, πάντως, καθορίζεται τόσο από το ύψος του ποσού της κατάθεσης όσο και από τη διάρκειά της, ενώ για μεγάλα ποσά (άνω των 50.000 ευρώ) οι τραπεζίτες είναι διατεθειμένοι να κάνουν παζάρια προκειμένου να μη χάσουν τους πελάτες τους.
Μία συμβουλή
Πάντως, τραπεζικά στελέχη συμβουλεύουν όσους επιλέξουν τη λύση της προθεσμιακής κατάθεσης να μην κλειδώσουν τα χρήματά τους για μεγάλο διάστημα (άνω των 6 μηνών). Και αυτό γιατί όσο η ΕΚΤ συνεχίζει να αυξάνει τα επιτόκια τόσο θα αυξάνονται και οι τόκοι των καταθέσεων. Αντίστοιχα, αν προς τα τέλη του χρόνου η κούρσα των επιτοκίων σταματήσει, οι καταθέτες επενδυτές θα πρέπει να κλείσουν τα χρήματά τους για μεγάλο διάστημα, προκειμένου να εξασφαλίσουν υψηλά επιτόκια για όσο το δυνατόν περισσότερο χρόνο.
Νέα δεδομένα στο ταμιευτήριο
Ο «φτωχός συγγενής» στην οικογέ
Στις προθεσμιακές καταθέσεις, χωρίς κανένα ρίσκο, οι επενδυτές μπορούν να αξιώσουν ετήσια ονομαστική απόδοση πολύ κοντά στο 4%
νεια των καταθέσεων απέκτησε πρόσφατα νέο ενδιαφέρον. Η κίνηση της Εurobank να αυξήσει το ονομαστικό επιτόκιο ταμιευτηρίου στο 3% από το πρώτο ευρώ της κατάθεσης, υπό την προϋπόθεση ότι πραγματοποιούνται μέχρι τρεις αναλήψεις κάθε μήνα, αλλάζει τα δεδομένα για τους καταθέτες. Και αυτό γιατί μέχρι πρότινος, με το επιτόκιο ταμιευτηρίου για τους μικροκαταθέτες να φτάνει μέχρι 1%, το ταμιευτήριο είχε νόημα μόνο για τη φύλαξη των χρημάτων.
Τραπεζικά στελέχη εκτιμούν, ότι και τα λοιπά χρηματοπιστωτικά ιδρύματα θα ακολουθήσουν την πρακτική της Εurobank, αλλάζονταςτο τοπίο. Και αυτό γιατί η ψαλίδα ανάμεσα στο ταμιευτήριο και τις προθεσμιακές καταθέσεις κλείνει υπέρ εκείνων που θέλουν υψηλά επιτόκια, δίχως όμως να δεσμεύουν τα χρήματά τους για συ γκεκριμένο διάστημα. Λογαριασμοί μισθοδοσίας
Παράλληλα, επιτόκια υψηλότερα ακόμα και από τις προθεσμιακές καταθέσεις, που φτάνουν ακόμα και το 5%, δίνουν οι τράπεζες στους λογαριασμούς μισθοδοσίας. Δημόσιοι υπάλληλοι και συνταξιούχοι μπορούν να επιλέξουν να πληρώνονται μέσω αυτών των προνομιακών τραπεζικών λογαριασμών, ενώ ολοένα και περισσότερες επιχειρήσεις κάνουν συμφωνίες με τις τράπεζες, εντάσσοντας τις μισθοδοσίες των υπαλλήλων τους στο προνομιακό καθεστώς. Βέβαια, τα υψηλά επιτόκια αφορούν τμήμα της κατάθεσης, συνήθως μέχρι 5.000 ευρώ, ενώ παράλληλα οι πελάτες απολαμβάνουν σειρά προνομίων όπως χαμηλότερα επιτόκια δανεισμού και πιστωτικές κάρτες με μηδενική συνδρομή.
Άρθρο
Επιτόκιο έως και 10% για τους τολμηρούς
Όσο για τους τολμηρούς που είναι διατεθειμένοι να διακινδυνεύσουν μέρος του κεφαλαίου τους, το τελευταίο διάστημα οι τράπεζες έχουν βάλει ψηλά τον πήχυ για τις σύνθετες καταθέσεις, που συνδυάζουν την επένδυση σε αμοιβαία κεφάλαια.
Στις επενδύσεις αυτές, μέρος του κεφαλαίουσυνήθως το 50%τοποθετείται σε προθεσμιακές καταθέσεις με εγγυημένο, υψηλό επιτόκιο, και το υπόλοιπο 50% σε αμοιβαία κεφάλαια επιλογής του πελάτη. Το επιτόκιο για το τμήμα της κατάθεσης φτάνει ακόμα και το 10%, είναι εγγυημένο και λειτουργεί σαν μαξιλάρι σε πιθανή πτώση των αγορών. Έτσι, ο επενδυτής παίρνει εξασφαλισμένη, υψηλή απόδοση για μέρος του κεφαλαίου του και ρισκάρει το υπόλοιπο σε μετοχές ή ομόλογα, στην Ελλάδα ή το εξωτερικό. Σύμφωνα με τραπεζικά στελέχη, αυτός ο τύπος καταθέσεων κερδίζει έδαφος στην ελληνική αγορά το τελευταίο διάστημα, καθώς απευθύνεται σε όσους θέλουν να ποντάρουν στην άνοδο των αγορών, επιθυμούν όμως εξασφάλιση αλλά και κέρδη αν τα χρηματιστήρια δεν συνεχίσουν τον καλπασμό. Όσοι πάντως επιλέξουν τα συγκεκριμένα προϊόντα, πρέπει να λάβουν υπ΄ όψιν τις προμήθειες των τραπεζών για την είσοδο και την έξοδο από το αμοιβαίο κεφάλαιο, που αρχίζουν από 1% του επενδεδυμένου κεφαλαίου, αλλά και τη διάρκεια της προθεσμιακής κατάθεσης.
 Google news













