Αλκοτέστ από ασφαλιστικές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Οι ασφαλιστικές εταιρείες θα υποχρεούνται στο εξής να αποζημιώνουν τα θύματα τροχαίων ατυχημάτων που έχουν προκληθεί από οδηγούς ασφαλισμένους τους που βρίσκονται υπό την επήρεια αλκοόλ ή τοξικών ουσιών, υπό την προϋπόθεση ότι ξεπερνούν τα όρια του αλκοτέστ.
Αυτό προβλέπεται στο νομοσχέδιο «περί υποχρεωτικής ασφαλίσεως της εξ ατυχημάτων αυτοκινήτων αστικής ευθύνης», το οποίο επίσης «ανοίγει την πόρτα» στις ασφαλιστικές εταιρείες να στρέφονται δικαστικά εναντίον των οδηγών αυτών προκειμένου να διεκδικήσουν
ΠΑΡΑΘΥΡΟ
Διευκολύνονται οι ασφαλιστικές εταιρείες να χρεώνουν στους ασφαλισμένους τους αποζημιώσεις που εκείνες κατέβαλαν…
το ποσό της αποζημίωσης που κατέβαλαν οι ίδιες στο θύμα του τροχαίου.
Πρόκειται πάντως για διάταξη η οποία, θεωρώντας μεθυσμένο τον οδηγό που έχει καταναλώσει ακόμη και 2-3 ποτήρια κρασί, διευκολύνει τις ασφαλιστικές εταιρείες να μεταφέρουν σε αυτόν το κόστος της αποζημίωσης από τροχαίο ατύχημα. Σήμερα σε περίπτωση κατά την οποία οδηγός σε κατάσταση μέθης ή υπό την επήρεια τοξικών ουσιών προκαλέσει τροχαίο, η εταιρεία του δεν αναγνωρίζει ότι αυτός δικαιούται ασφαλιστική κάλυψη. Επομένως, δεν φέρει την παραμικρή υποχρέωση να αποζημιώσει το θύμα.
Ως αποτέλεσμα, θύματα τροχαίων με μεθυσμένους οδηγούς να καταφεύγουν σε αγωγές εναντίον τους και να εμπλέκονται σε δικαστικό μαραθώνιο, χωρίς τελειωμό και χωρίς τελικά να βρίσκουν το δίκιο τους.
Τους εξαιρούσε
Για την περίπτωση ωστόσο που αποδειχθεί ότι ο οδηγός αυτοκινήτου ή μοτοσυκλέτας, παρ΄ ότι βρίσκεται υπό την επήρεια αλκοόλ δεν ευθύνεται για την πρόκληση του τροχαίου, το νομοσχέδιο προβλέπει ότι δικαιούται την αποζημίωση. Η διάταξη που είχε περιληφθεί αρχικά στο νομοσχέδιο δεν προέβλεπε κάτι τέτοιο και εξαιρούσε από το δικαίωμα για αποζημίωση όλους τους οδηγούς που είχαν καταναλώσει αλκοόλ, έστω και αν εκείνοι δεν ευθύνονταν για το τροχαίο.
Εξορθολογισμός επέρχεται και στο σύστημα bonus malus (δηλαδή το καθεστώς τιμολόγησης που χρησιμοποιούν οι εταιρείες με βάση το ιστορικό ατυχημάτων των πελατών τους, σύμφωνα με το οποίο αυξάνουν ή μειώνουν τα ασφάλιστρα που τους επιβάλλουν).
Στο εξής, προκειμένου μια ασφαλιστική εταιρεία να αλλάξει το bonus malus του πελάτη της, πρέπει προηγουμένως ο οδηγός με δήλωσή του προς την εταιρεία του να έχει αποδεχεί την υπαιτιότητά του. Δηλαδή αν ο οδηγός υποβάλει αρνητική δήλωση ζημιών στην ασφαλιστική του και όντως εξακριβωθεί πως δεν είχε ευθύνη, τότε δεν θα αλλάζει αρνητικά το καθεστώς τιμολόγησης.
Σημειώνεται ότι σήμερα πολλές ασφαλιστικές κάνουν κατάχρηση της δυνατότητας αυτής και τιμωρούν τους οδηγούς τους θύματα τροχαίων, χωρίς να διερευνούν προηγουμένως αν εκείνοι ενεπλάκησαν στο ατύχημα με δική τους υπαιτιότητα.
Η επέκταση
Επιπλέον, εισάγεται διάταξη σύμφωνα με την οποία οι ασφαλιζόμενοι υποχρεούνται εντός 8 ημερών να υποβάλουν δήλωση στην εταιρεία ή τον ασφαλιστή τους για το ατύχημα, αντί του διαστήματος των 3 ημερών που ισχύει. Η επέκταση από 3 σε 8 ημέρες κρίθηκε απαραίτητη καθώς ο παθών μπορεί να έχει τραυματιστεί και να μην μπορεί να ενημερώσει εγκαίρως τον ασφαλιστή του.
Αποκατάσταση
Αυξάνεται ο χρόνος παραγραφής για αποζημιώσεις σε οδηγούς που έχουν εμπλακεί χωρίς δική τους υπαιτιότητα σε τροχαία ατυχήματα, από 2 σε 5 χρόνια. Το σύντομο διάστημα που ίσχυε έως σήμερα, λόγω του μεγάλου φόρτου εργασίας των δικαστηρίων, είχε ως αποτέλεσμα πολλές αγωγές παθόντων τελικά να παραγράφονται.
Στα δικαστήρια
Οι ασφαλιζόμενοι πρέπει να παρέχουν στις ασφαλιστικές τους εταιρείες οποιαδήποτε πληροφορία, έγγραφο ή στοιχείο όταν τους ζητηθεί. Σε περίπτωση άρνησης του ασφαλιζομένου, η ασφαλιστική εταιρεία θα έχει το δικαίωμα να προσφύγει στο δικαστήριο με σκοπό τη διεκδίκηση αποζημίωσης από τον ασφαλισμένο, η οποία όμως θα μπορεί να φτάνει έως το ποσό των 2.000 ευρώ.
● Σε περίπτωση τροχαίου ατυχήματος στο οποίο εμπλέκεται ρυμουλκό μετά ρυμουλκούμενου οχήματος, υπεύθυνες για αποζημίωσή τους είναι οι ασφαλιστικές που καλύπτουν τα οχήματα (ρυμουλκό και ρυμουλκούμενο).
● Ο ασφαλισμένος θα έχει δικαίωμα κάλυψης για επιπλέον 30 ημέρες, από τη στιγμή που η ασφαλιστική εταιρεία τον ειδοποιήσει εγγράφως για τη λήξη του συμβολαίου του. Με τον τρόπο αυτό αποτρέπεται η πιθανότητα να μείνει ανασφάλιστο το αυτοκίνητο μέχρι την έκδοση του ασφαλιστηρίου. Η ρύθμιση αφορά και τις περιπτώσεις κατά τις οποίες ο ασφαλισμένος καθυστερεί την καταβολή του ασφαλίστρου. Σύμφωνα με το νομοσχέδιο, ο ασφαλιστής σε αυτή την περίπτωση πρέπει ειδοποιήσει εγγράφως τον ασφαλισμένο.
● Επίσης, απαγορεύεται η επανέκδοση προσωρινού σήματος ασφάλισης, προκειμένου το συντομότερο δυνατό να εκδίδεται συμβόλαιο από τις εταιρείες ώστε να αναγράφονται με σαφήνεια οι όροι που θα εξασφαλίζουν την προστασία του καταναλωτή σε περίπτωση δικαστικής διένεξης.
Ασφάλιστρο ανάλογο με την παλαιότητα
Η ΑΣΦΑΛΙΣΗ των αυτοκινήτων θα γίνεται με βάση την τρέχουσα πραγματική αξία του αυτοκινήτου. Εάν η εταιρεία έχει επιβάλει στον πελάτη ασφάλιστρο που είναι μεγαλύτερο από την τρέχουσα πραγματική αξία του αυτοκινήτου του, τότε ο ασφαλισμένος μπορεί να διεκδικήσει αποζημίωση από αυτήν.
● Αν λόγω θανάτου μεταβιβαστεί η κυριότητα του αυτοκινήτου, ο νέος ιδιοκτήτης κληρονομεί όλα τα δικαιώματα και τις υποχρεώσεις που απορρέουν, εκτός αν ειδοποιήσει την ασφαλιστική εταιρεία ότι δεν τα αποδέχεται εντός 30 ημερών από τον θάνατο του κληρονομουμένου.
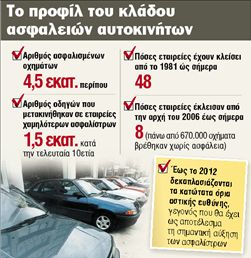
● Τέλος, δίνεται προτεραιότητα στις αποζημιώσεις εργαζομένων που δούλευαν σε ασφαλιστικές εταιρείες, των οποίων το υπουργείο Ανάπτυξης το τελευταίο διάστημα (από 1.1.2006) έχει ανακαλέσει την άδεια λειτουργίας.
 Google news