
Εισαγόμενες αναταράξεις θα επηρεάσουν και το ΧΑ
Στα $11 τρισ. οι απώλειες των μετοχών από {LF}τη ρωσική εισβολή ? Τα «τρία D», τα σενάρια και οι νέες τάσεις που κομίζει ο πόλεμος σύμφωνα με τη UBS
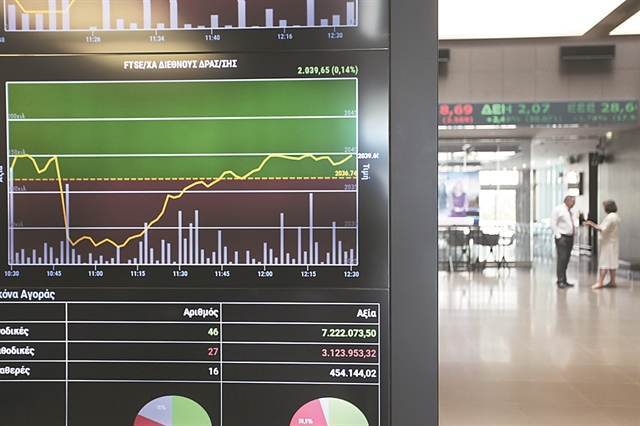
Συνεδρίαση του Χρηματιστηρίου Αθηνών την Παρασκευή 22 Σεπτεμβριου 2017. (EUROKINISSI/ΓΙΑΝΝΗΣ ΠΑΝΑΓΟΠΟΥΛΟΣ) (File: ev_jp_xrhmatisthrio7.jpg )
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Καθώς ο παγκόσμιος δείκτης μετοχών MSCI World ACWI της MSCI, που περιλαμβάνει τις 47 κυριότερες χρηματιστηριακές αγορές του πλανήτη, σημειώνει απώλειες 18% περίπου από την αρχή του έτους, δηλαδή βρίσκεται μία ανάσα από τα επίπεδα του bear market (-20%) ώστε να θεωρηθεί πως εισήλθε σε μακροχρόνια πτωτική περίοδο, οι απώλειες των μετοχών που τον απαρτίζουν ξεπερνούν πλέον φέτος τα 13 τρισεκατομμύρια δολάρια, με τις ζημιές μόνο από την ημερομηνία της ρωσικής εισβολής να βρίσκονται στα 11 τρισεκατομμύρια δολάρια.
Οι αυξήσεις επιτοκίων πνίγουν τις δαπάνες, αυξάνουν το κόστος χρηματοδότησης, ενώ καθώς περιορίζεται η ρευστότητα, η ανάπτυξη επιβραδύνει, λένε ορισμένοι οικονομολόγοι, υπογραμμίζοντας πως τελικά ίσως αποδειχθεί δύσκολο να ελεγχθεί ο πληθωρισμός, χωρίς οι οικονομίες να μπουν σε ύφεση. «Θα υπάρξει μια μέρα απολογισμού», λένε, «αλλά το ερώτημα είναι πόσο σύντομα».
Στο πλαίσιο αυτό η επιφυλακτικότητα των επενδυτών όπως και η μεταβλητότητα στις αγορές καθορίζουν την τάση και στο Χρηματιστήριο της Αθήνας. Η ΒΕΤΑ ΑΧΕΠΕΥ, που «βλέπει» εισαγόμενες αναταράξεις στο ΧΑ, επισημαίνει πάντως ειδικά για την πορεία της εγχώριας αγοράς και τη φημολογία περί εξαγορών αλλά και τις εξελίξεις στη διαχείριση ακινήτων, είτε ως κατασκευαστές είτε ως ΑΕΕΑΠ, που φαίνεται να παίρνουν τον δρόμο τους για εισαγωγή στο Χρηματιστήριο. Να σημειωθεί επίσης πως σήμερα έχουμε την έκτακτη δημοπρασία ως 500 εκατ. ευρώ για την επανέκδοση ομολόγων του ελληνικού Δημοσίου, σταθερού επιτοκίου 3,90%, λήξης 30 Ιανουαρίου 2033, σε άυλη μορφή, ώστε να αυξηθεί η ρευστότητα στη συγκεκριμένη ομολογιακή έκδοση.
ΠΟΛΕΜΟΣ. Τα «τρία D» θα αποτελέσουν τις βασικές μακροπρόθεσμες τάσεις που ήρθαν για να μείνουν, απόρροια του πολέμου στην Ουκρανία, αναφέρει σε μελέτη της UBS Switzerland AG ο Michael Bolliger, επικεφαλής του γραφείου επενδύσεων των παγκόσμιων αναδυόμενων αγορών της. Πρόκειται για τις deglobalization (αποπαγκοσμιοποίηση), decarbonization (απανθρακοποίηση) και defense spending (αμυντικές δαπάνες). Η αποπαγκοσμιοποίηση θα επιταχυνθεί σε ένα περιβάλλον αυξημένης διεθνούς δυσπιστίας, κάτι που θα οδηγήσει τις επιχειρήσεις και τις κυβερνήσεις να εστιάσουν στην ασφάλεια της εφοδιαστικής αλυσίδας. Η απεξάρτηση από τις εκπομπές άνθρακα αποκτά μεγαλύτερη σημασία, με τα κράτη παγκοσμίως να προσπαθούν να μειώσουν την εξάρτησή τους από τα ορυκτά καύσιμα. Παράλληλα οι αμυντικές δαπάνες θα αποτελέσουν βασικό θέμα στον απόηχο του πολέμου, καθώς το «μέρισμα ειρήνης» που προέκυψε από το τέλος του Ψυχρού Πολέμου εξασθενεί. Οι κυβερνήσεις θα εστιάσουν συνολικά στην ασφάλεια σε ό,τι αφορά τον κυβερνοχώρο, τα τρόφιμα και την ενέργεια.
Στο βασικό της σενάριο, η UBS «βλέπει» έναν νέο «ψυχρό πόλεμο», καθώς ο πόλεμος στην Ουκρανία θα επηρεάσει όχι μόνο τη σχέση των δυτικών δημοκρατιών με τη Ρωσία, αλλά και τις διεθνείς σχέσεις γενικότερα, μεταξύ Ανατολής και Δύσης, αναδυόμενων και ανεπτυγμένων οικονομιών. Ο πόλεμος αναδιαμορφώνει τον κόσμο σε παγκόσμιο και περιφερειακό επίπεδο. Οι διαφορές που έχουν προκύψει θα παραμείνουν ακόμη και μετά την υπογραφή οποιασδήποτε συμφωνίας για κατάπαυση πυρός. Ελλείψει μιας αλλαγής ηγεσίας, η Ρωσία θα παραμείνει απομονωμένη από τη Δύση, κάτι το οποίο θα βλάψει σοβαρά τις εμπορικές της σχέσεις. Η Ευρώπη, από την άλλη, θα αγωνιστεί για ενεργειακή ανεξαρτησία.
Η ελβετική τράπεζα διατηρεί πάντως και δύο ακόμη σενάρια: στο κακό σενάριο, ο νέος ψυχρός πόλεμος κλιμακώνεται, οι εμπορικές συναλλαγές με τη Ρωσία διακόπτονται φέτος, με την Ευρώπη να οδηγείται σε ύφεση. Ο κόσμος γίνεται έντονα διπολικός, καθώς η Ρωσία ευθυγραμμίζεται με την Κίνα και άλλες αναδυόμενες χώρες, κάτι το οποίο βλάπτει το διεθνές εμπόριο και την παγκόσμια οικονομία. Στο καλό σενάριο, οι κυρώσεις στη Ρωσία αίρονται ως μέρος μιας συμφωνίας κατάπαυσης του πυρός. Η εμπιστοσύνη στη χώρα παραμένει χαμηλή, ενώ η διαφοροποίηση της προσφοράς εμπορευμάτων θα παραμείνει στο επίκεντρο, αλλά μόνο ως μακροπρόθεσμος στόχος.
 Google news













