Στον ρυθμό του γεωπολιτικού ρίσκου και το Χ.Α.
Σε σημείο καμπής οι ελληνικές τράπεζες, {LF}λέει η Goldman Sachs ? Γιατί σύμφωνα {LF}με την Alpha Finance οι ελληνικές μετοχές {LF}θα υπεραποδώσουν εφέτος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
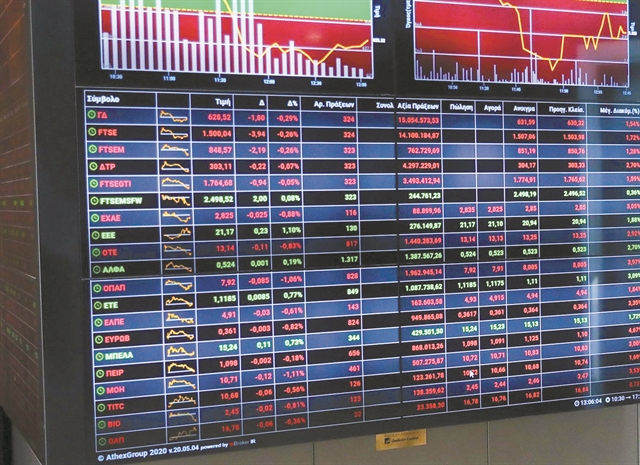
Στον ρυθμό του γεωπολιτικού ρίσκου κινείται και το Χρηματιστήριο Αθηνών, με τους επενδυτές να αξιολογούν την πιθανή έκβαση της κρίσης στην Ουκρανία εν μέσω αντικρουόμενων δηλώσεων για πιθανή ρωσική εισβολή, κλείνοντας χθες με απώλειες 0,85%, με την αξία των συναλλαγών να υποχωρεί πάντως απότομα στα 56 εκατ. ευρώ αποτυπώνοντας περισσότερο τη στάση αναμονής των ισχυρών χαρτοφυλακίων. Την αγορά πίεσαν χθες οι απώλειες της Jumbo (-3,77%) αλλά και η πτώση άνω του 2% των Πειραιώς, Alpha Bank και Λάμδα καθώς και η υποχώρηση άνω του 1% των Ελλάκτωρ, ΕΥΔΑΠ, Μυτιληναίου, Βιοχάλκο, ΓΕΚ Τέρνα και ΑΔΜΗΕ.
Ο τραπεζικός δείκτης έκλεισε με απώλειες 1,51%, αν και οι τραπεζικές μετοχές με άνοδο 27% περίπου, υπεραποδίδουν εφέτος στο Χρηματιστήριο Αθηνών. Η Goldman Sachs εκτίμησε χθες πως ο κλάδος βρίσκονται σε σημείο καμπής, καθώς μεταξύ άλλων έως το 2023 η απόδοση των ιδίων κεφαλαίων των τραπεζών και τα κόκκινα δάνεια θα συγκλίνουν με τον ευρωπαϊκό μέσο όρο, ενώ η διανομή μερισμάτων θα έχει επιστρέψει στο τραπέζι, την ώρα που τα αναμενόμενα υψηλότερα επιτόκια θα ενισχύσουν τα καθαρά επιτοκιακά περιθώρια. Συστήνει «αγορά» για τις μετοχές των Alpha Bank, με τιμή-στόχο τα 1,68 ευρώ και της Eurobank με τον στόχο στα 1,40 ευρώ, ενώ «ουδέτερη θέση» διατηρεί για την Πειραιώς με τιμή-στόχο τα 1,70 ευρώ. Για την Εθνική δεν υπάρχει σύσταση καθώς η διενεργεί υπηρεσίες συμβούλου.
Σε ειδική της ανάλυση, η Alpha Finance προβλέπει πως το 2022 θα είναι χρονιά με υπεραποδόσεις για το ΧΑ, καθώς η ελληνική αγορά θα ωφεληθεί από τους άνω του μέσου όρου ρυθμούς αύξησης του ΑΕΠ(>8% το 2021 και περί του 5% το 2022), κυρίως λόγω των αυξημένων ξένων επενδύσεων, της επανόδου του τουρισμού στα επίπεδα του 2019, καθώς και της εξομάλυνσης της καταναλωτικής δαπάνης, που επηρεάζεται θετικά και από την αυξημένη εγχώρια καταθετική βάση.
Τα κεφάλαια που θα εισρεύσουν από το Ταμείο Ανάκαμψης (RRF), αλλά και οι θετικές επιπτώσεις από μία πιθανή αναβάθμιση του αξιόχρεου της χώρας σε επενδυτική βαθμίδα μέσα στα επόμενα δύο χρόνια θα διευρύνουν το επενδυτικό ενδιαφέρον για τη χώρα, ενώ αναμένεται συνολικά αύξηση των επενδύσεων, καθώς και νέες ροές κεφαλαίων προς τις ελληνικές μετοχές. Βραχυπρόθεσμα, ωστόσο, ο πληθωρισμός, οι αυξημένες αποδόσεις των ομολόγων, καθώς και η άνοδος του ενεργειακού κόστους, εγκυμονούν κινδύνους.
Οι αναλυτές της Alpha Finance πιστεύουν πως καθώς το επενδυτικό ενδιαφέρων διεθνώς στρέφεται από τις μετοχές τεχνολογίας (tech) / ανάπτυξης (growth) σε μετοχές κυκλικές (cyclical) / αξίας (value) όπως οι τράπεζες, η συγκυρία ευνοεί το ΧΑ, καθώς χαρακτηρίζεται από υψηλότερη αντιπροσώπευση τέτοιων μετοχών σε επίπεδο Γενικού Δείκτη, ενισχύοντας έτσι την εκτίμηση της υπεραπόδοσης έναντι των ευρωπαϊκών αλλά και των αναδυόμενων αγορών.
ΣΥΣΤΑΣΕΙΣ. Για το 2022, η Alpha Finance προτείνει τοποθετήσεις σε τράπεζες που με βασική επιλογή την Εθνική για την οποία συστήνει «αγορά» με τιμή-στόχο τα 3,99 ευρώ, ενώ από τις υπόλοιπες μετοχές συστήνονται για «αγορά» ως top picks o Μυτιληναίος (ισχυρό προφίλ ανάπτυξης κερδοφορίας, υψηλές τιμές αλουμινίου) με τιμή-στόχο τα 20,12 ευρώ, ο ΟΠΑΠ (προφίλ παραγωγής ισχυρών ελεύθερων ταμειακών ροών) με τιμή-στόχο τα 14,30 ευρώ και ο Φουρλής (επένδυση σε logistics και ηλεκτρονικό εμπόριο, νέες δραστηριότητες, νέο μοντέλο IKEA, πιθανή εισαγωγή στο ΧΑΑ της Trade Estates REIC) με τιμή-στόχο τα 5,90 ευρώ. Δυνητικά επίσης η ΔΕΗ (στροφή στις ΑΠΕ, η αποτίμηση έγινε πιο ελκυστική μετά την πρόσφατη διόρθωση) με τιμή-στόχο τα 14 ευρώ και η ΕΧΑΕ (νέο Management, προσδοκίες για αύξηση αξίας συναλλαγών) ως εναλλακτικές επιλογές με τιμή-στόχο τα 5,10 ευρώ.
 Google news