Διακυμάνσεις για γερά νεύρα στο ΧΑ
Οριακές απώλειες κατέγραψε ο Γενικός Δείκτης {CR}με την αξία των συναλλαγών να φθάνει στα 161,7 εκατ. ευρώ, εκ των οποίων τα 92,5 εκατ. ευρώ αφορούσαν προσυμφωνημένες συναλλαγές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
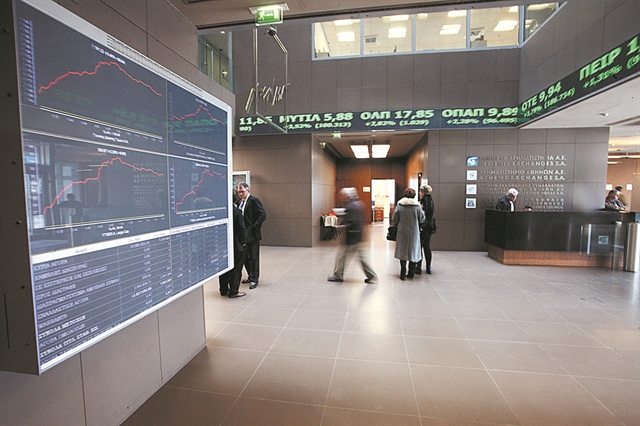
Εν μέσω έντονης μεταβλητότητας και διακυμάνσεων στη μετοχή της Πειραιώς, αλλά και αυξημένου επενδυτικού ενδιαφέροντος σε επιλεγμένες βιομηχανικές μετοχές μεγάλης κεφαλαιοποίησης, το Χρηματιστήριο της Αθήνας έκλεισε χθες με οριακές απώλειες (-0,02%), ενώ η αξία των συναλλαγών ανήλθε στα 161,7 εκατ. ευρώ εκ των οποίων τα 92,5 εκατ. ευρώ αφορούσαν προσυμφωνημένες συναλλαγές, καθώς έλαβαν χώρα τρία πακέτα της ΓΕΚ Τέρνα και ένα στην Ελλάκτωρ.
Η μετοχή της Πειραιώς βρέθηκε για ακόμη μία ημέρα στο επίκεντρο, με τη διακύμανσή της να κινείται από το -13,29% στο +12,38%. Ανεξάρτητα από τα σενάρια που αναφέρονται στην αγορά, η αλλαγή στους όρους της αύξησης αναμένεται να είναι μία εξειδίκευση σε αυτή της συμμετοχής των εγχώριων επενδυτών. Υπενθυμίζεται ότι η μετοχή της Πειραιώς, παρά τη σημερινή ανοδική της κίνηση, σημειώνει σωρευτικές απώλειες άνω του 65% σε σχέση με τις αρχές του 2021, ενώ η πτώση το προηγούμενο τετραήμερο υπερέβη το 55%, με τον οίκο IIS να υπολογίζει την πιθανή αραίωση (dilution) της μετοχής για τους παλαιούς μετόχους από 280% έως 321%. Ωστόσο ο οίκος χαρακτηρίζει «δικαιολογημένη» τη στήριξη από τους μετόχους της Πειραιώς της πρότασης για αύξηση του μετοχικού της κεφαλαίου, παρότι η έκδοση συνεπάγεται σημαντική αραίωση (dilution) για τους ίδιους. Το 1 δισ. ευρώ της αύξησης, σε συνδυασμό με τις υπόλοιπες κινήσεις κεφαλαιακής ενίσχυσης (συνολικά 2,6 δισ. ευρώ) που έχουν στόχο να απορροφήσουν το κόστος της εκκαθάρισης των NPEs, στοχεύουν στο να διατηρήσουν σε μεσοπρόθεσμο διάστημα τους κεφαλαιακούς δείκτες «ισχυρά» πάνω από τις ελάχιστες κεφαλαιακές απαιτήσεις.
Το νέο επιχειρηματικό σχέδιο της Πειραιώς έχει στόχο μια καθαρή και κερδοφόρα τράπεζα, σημειώνει και η Eurobank Equities, η οποία αναμένει μεγάλο dilution για τους υπάρχοντες μετόχους, αλλά «βλέπει» αξία για τους νέους, προβλέποντας μάλιστα πιθανό ανοδικό περιθώριο για τη μετοχή πάνω από 50% της τιμής έκδοσης, με την προϋπόθεση ότι η τελευταία θα είναι κάτω από 0,50 ευρώ πριν από το reverse split. Επιπλέον, θεωρεί πως υπάρχουν και σημαντικά περιθώρια μεσοπρόθεσμα, κατά την εφαρμογή του σχεδίου μετασχηματισμού της.
Με βάση τα σημερινά δεδομένα, η αύξηση κεφαλαίου είναι ελκυστική με τους νέους μετόχους να ελέγχουν την τράπεζα βάζοντας περίπου 1 δισ. ευρώ, ενώ το ποσοστό του ΤΧΣ από 61,35% εκτιμάται πως θα βρεθεί τελικά κάτω από την καταστατική μειοψηφία του 33%.
Στα μη τραπεζικά blue chips, ξεχώρισαν χθες η Viohalco (+8,07%) που διαπραγματεύεται σε υψηλά σχεδόν 7 ετών, αλλά και οι άλλες θυγατρικές του ομίλου, Cenergy (+9,66%) και ΕΛΒΑΛΧΑΚΟΡ (+5,36%), ενώ η Aegean έκλεισε με άνοδο 4,54% αντιστρέφοντας τις αρχικές απώλειες (-8,17%), με το ενδιαφέρον των επενδυτών να εστιάζεται στην τιμή που θα γίνει η αύξηση κεφαλαίου, ενώ αναμένεται άμεσα και η ολοκλήρωση της πώλησης της Εθνικής Ασφαλιστικής στο αμερικανικό fund CVC. Συνολικά, οι αυξήσεις κεφαλαίων και οι εταιρικές εκδόσεις θα συνεχίσουν να παίζουν σημαντικό ρόλο στα εγχώρια χρηματιστηριακά δρώμενα, εγείροντας και ορισμένα ερωτήματα όσον αφορά τη ρευστότητα της αγοράς.
ΣΥΣΤΑΣΗ. Σε αναβαθμίσεις της τιμής-στόχου για τη μετοχή της Μυτιληναίος προχωρούν διεθνείς οίκοι και χρηματιστηριακές εταιρείες, καθώς η εταιρεία τοποθετείται πλέον στον hot κλάδο της πράσινης ενέργειας. Σύσταση «υπεραπόδοσης» («outperform») θέτει για τη μετοχή της Μυτιληναίος η Πειραιώς Χρηματιστηριακή, δίδοντας τιμή-στόχο τα 19,50 ευρώ, έναντι σύστασης «αγοράς» με τιμή-στόχο τα 17,3 ευρώ από την Wood. Τα 18,7 ευρώ και σύσταση «αγοράς» δίδει και η Eurobank Equities, έναντι σύστασης επίσης «αγοράς» με τιμή-στόχο τα 15,7 ευρώ της AXIA Ventures Group.

 Google news