[Γνώμη] Ο φόβος της «φούσκας»

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Δεν συμβαίνει συχνά οι διαδηλωτές στους δρόμους και οι επενδυτές ομολόγων να συμφωνούν.
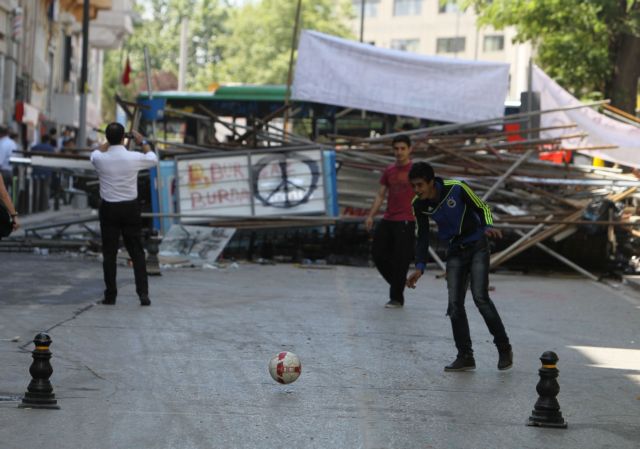
Η περίεργη αυτή σύμπτωση – να φοβούνται αμφότεροι ότι η πληθώρα των γυάλινων πύργων και των εμπορικών κέντρων που κυριαρχεί πλέον στον κλασικό ορίζοντα της Κωνσταντινούπολης δεν είναι μόνο άσχημη αλλά είναι και μη βιώσιμη – αποτελεί τη βάση της εξέγερσης στην Πλατεία Ταξίμ.
Το Χρηματιστήριο στην Τουρκία έπεσε την περασμένη εβδομάδα περίπου 9%, τα επιτόκια δανεισμού αυξάνονται, η τουρκική λίρα έχει χάσει 8% της αξίας της τους τελευταίους μήνες και 1% από όταν ξεκίνησαν οι διαδηλώσεις.
Εδώ και περισσότερο από δύο χρόνια, μια μικρή ομάδα επενδυτών και οικονομολόγων προειδοποιούσε ότι όπως και άλλες οικονομικές «εκρήξεις» που χτίστηκαν πάνω σε βουνά χρεών – όπως έγινε με την αγορά ακινήτων στην Ιαπωνία το ’80 και πιο πρόσφατα στις ΗΠΑ, στην Ισπανία, στην Ιρλανδία και σε άλλες ευρωπαϊκές χώρες -, έτσι κι αυτή στην Τουρκία θα έληγε επώδυνα.
Θεωρητικά, με βάση τα οικονομικά νούμερα, η Τουρκία δείχνει να συναγωνίζεται ευθέως την ατμομηχανή της Ευρώπης, τη Γερμανία. Εχει έλλειμμα κάτω από 2% του ΑΕΠ και το συνολικό χρέος του δημόσιου τομέα είναι λιγότερο από το μισό της οικονομίας. Ομως η δυναμική της Τουρκίας μπορεί να αλλάξει πολύ γρήγορα εάν η οικονομία αρχίσει να έχει προβλήματα.
Στην Τουρκία έχουν εισρεύσει εκατοντάδες δισεκατομμύρια δολάρια με τη μορφή δανείων μικρής διάρκειας, τα οποία προέρχονται από ξένους επενδυτές που βάζουν εκεί τα χρήματά τους αναζητώντας υψηλότερες αποδόσεις. Τα χρήματα αυτά χρηματοδοτούν την κατασκευή των ίδιων αυτών εμπορικών κέντρων και ουρανοξυστών που έχουν προκαλέσει τόσο μεγάλες αντιδράσεις στο εσωτερικό της χώρας.
Εκείνο που ανησυχεί τους ειδικούς στην οικονομία είναι ότι το ζεστό αυτό χρήμα μπορεί να εγκαταλείψει τη χώρα τόσο γρήγορα όσο έφτασε εκεί, πυροδοτώντας μια συναλλαγματική κρίση και – τελικά – την κατάρρευση της αγοράς ακινήτων. Κάτι τέτοιο θα έθετε σε μεγάλο κίνδυνο τις τράπεζες της χώρας.
«Ερχεται κάποια στιγμή που η μουσική σταματά», λέει ο ανεξάρτητος οικονομολόγος της Pi Economics, Τιμ Λι, ο οποίος προειδοποιεί εδώ και χρόνια για τον κίνδυνο δημιουργίας φούσκας στην Τουρκία. Για τον αναλυτή πιστώσεων της επενδυτικής τράπεζας Jefferies, τον Ρίτσαρντ Σέγκαλ, ο μεγαλύτερος κίνδυνος είναι η μεγάλη αύξηση του εξωτερικού χρέους της χώρας, που θυμίζει την κατάσταση στην Ιρλανδία και στην Ισπανία πριν από την κατάρρευσή τους.
Σήμερα στην Τουρκία οι τράπεζες και οι εταιρείες εκδίδουν ομόλογα με πολύ χαμηλά επιτόκια. Οπως συνέβαινε και με την Ελλάδα πριν από το 2008 όμως, η Τουρκία έχει ένα από τα μεγαλύτερα ελλείμματα στο ισοζύγιο τρεχουσών συναλλαγών στον κόσμο (περίπου 7% του ΑΕΠ). Αυτό δημιουργεί φαύλο κύκλο. Η οικονομία που έχει υπερθερμανθεί πιέζεται από τη συνεχή αύξηση των εισαγωγών, γεγονός που ενδυναμώνει τη λίρα, μειώνοντας τις τουρκικές εξαγωγές και αναγκάζοντας την Αγκυρα να δανείζεται περισσότερα για να χρηματοδοτήσει το κενό.
Η Τουρκία έχει πάντα στο χέρι το όπλο της υποτίμησης της λίρας και των μεγάλων αποθεμάτων (100 δισ. δολάρια) που διατηρεί η κεντρική της τράπεζα. Ομως για τους ανήσυχους επενδυτές στο Λονδίνο και στη Νέα Υόρκη που παρακολουθούν από τις τηλεοράσεις τους σκηνές καταστροφής στην Πλατεία Ταξίμ, αυτά είναι απλές θεωρίες, που ενδεχομένως δεν αρκούν για να τους αποτρέψουν από το να ανακατευθύνουν τα χρήματά τους σε πιο ασφαλή καταφύγια.
 Google news