Ανακατατάξεις στον τραπεζικό και επιχειρηματικό χάρτη
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Μεγάλες ανατροπές στο καταναλωτικό πρότυπο της χώρας και ραγδαίες ανακατατάξεις στον τραπεζικό και ευρύτερα τον επιχειρηματικό χάρτη φέρνει η εποχή της παρατεταμένης και σκληρής λιτότητας στην οποία έχει εισέλθει η ελληνική οικονομία.
Η απότομη προσγείωση μισθών, κερδών και προσδοκιών που επιβλήθηκε από την κρίση δανεισμού της χώρας, την εξωτερική βοήθεια των 110 δισ. ευρώ και τους σκληρούς όρους που τη συνοδεύουν, είναι ήδη εμφανής στην αγορά και αναμένεται να αποτυπωθεί πλήρως τους επόμενους μήνες στη συμπεριφορά των καταναλωτών αλλά και των παραγωγικών δυνάμεων του τόπου.
Συγχωνεύσεις τραπεζών
Κορυφαίοι τραπεζίτες σκιαγραφώντας τα νέα δεδομένα που αρχίζουν να διαμορφώνονται στην ελληνική οικονομία κάνουν λόγο για «βίαιη» διακοπή του καταναλωτικού μοντέλου ανάπτυξης που ακολούθησε η χώρα- με ιδιαίτερη ένταση την προηγούμενη δεκαετία. Και, όπως λένε, οι αλλαγές αυτές που παίρνουν τη μορφή χιονοστιβάδας θα προκαλέσουν ντόμινο ανακατατάξεων που δεν θα περιοριστεί μόνο στον τραπεζικό κλάδο αλλά θα επεκταθεί σε όλο το εύρος του εγχώριου επιχειρηματικού χάρτη. Μιλούν για συγχωνεύσεις που θα γίνουν μεταξύ ελληνικών τραπεζών, ώστε να αντιμετωπίσουν τις πρωτόγνωρες συνθήκες ύφεσης που θα διαμορφωθούν στην οικονομία.
Οι συζητήσεις, άλλωστε, έχουν αρχίσει. Οι τραπεζίτες μιλούν μεταξύ τους και δεν αποκλείεται το επόμενο δωδεκάμηνο να προκύψουν νέα σχήματα. Το νέο τραπεζικό σύστημα θα αποτελείται από λιγότερες αλλά πιο ισχυρές τράπεζες. Ο αριθμός τους- σε βάθος χρόνου και όταν ολοκληρωθούν οι ανακατατάξεις- θα μετριέται ενδεχομένως και στα δάχτυλα του ενός χεριού (από 22 τράπεζες που λειτουργούν συνολικά σήμερα), όπως συμβαίνει στις περισσότερες άλλες χώρες της Δυτικής Ευρώπης.
Επιπτώσεις στις επιχειρήσεις
Το νέο τραπεζικό τοπίο όμως, όπως επισημαίνουν οι ίδιες πλευρές, θα φέρει μεγάλες ανατροπές και στον χώρο των επιχειρήσεων. Προβλέπουν ότι και εκεί θα υπάρξει κύμα συγχωνεύσεων και εξαγορών. Οχι μόνο λόγω της χαμηλής κερδοφορίας που θα έχουν οι επιχειρήσεις τα επόμενα χρόνια, αλλά και εξαιτίας της νέας αρχιτεκτονικής που θα προκύψει στο τραπεζικό σύστημα. Αυτή επιβάλλει προσαρμογή σε ρεαλιστικότερη βάση του τραπεζικού δανεισμού των επιχειρήσεων. Οι τράπεζες, που θα αντιμετωπίσουν σύμφωνα με όλες τις προβλέψεις στα χρόνια που έρχονται έκρηξη των επισφαλειών από τον αλόγιστο δανεισμό του πρόσφατου παρελθόντος, και χωρίς να διαθέτουν τον πακτωλό της ρευστότητας των τελευταίων ετών, δεν θα έχουν πλέον την πολυτέλεια να ρισκάρουν χορηγώντας δάνεια σε επιχειρηματίες που δεν θα διαθέτουν εγγυήσεις αποπληρωμής. Η νέα τραπεζική δομή αναμφισβήτητα θα διαταράξει σχέσεις και κατεστημένες μορφές χρηματοδότησης του επιχειρηματικού τομέα, ο οποίος θα πρέπει να κάνει τη δική του μεγάλη προσαρμογή.
Μπορεί να ξεπεραστεί η κρίση
Σε κάθε περίπτωση, οι τραπεζίτες επιμένουν να δηλώνουν αισιόδοξοι. Η οικονομία, λένε, μπορεί να ξεπεράσει την κρίση, ιδιαίτερα μάλιστα μετά την ασπίδα προστασίας που προσφέρει ο μηχανισμός στήριξης για τη χρηματοδότηση του δημόσιου χρέους αλλά και τα μέτρα-ανάσα για τα ελληνικά ομόλογα και τη ρευστότητα των τραπεζών που ανακοίνωσε η Ευρωπαϊκή Κεντρική Τράπεζα. Οι ίδιοι δεν παραλείπουν να τονίσουν ότι οι ανατροπές που θα λάβουν χώρα την επόμενη διετία θα είναι πρωτόγνωρες για τη χώρα. Ωστόσο, όπως εξηγούν, οι αποφάσεις της Ευρωπαϊκής Ενωσης προσφέρουν τα χρονικά περιθώρια που απαιτούνται προκειμένου οι όποιες κινήσεις, και ιδιαίτερα αυτές που αφορούν τις συγχωνεύσεις και εξαγορές στον τραπεζικό κλάδο, να γίνουν αφού πρώτα μελετηθούν τα πραγματικά δεδομένα για κάθε τράπεζα και με μοναδικό κριτήριο την αποτελεσματικότητα και τη δυναμική των νέων σχημάτων. Ζητούμενο η επαρκής ρευστότητα
Περιγράφοντας το περιβάλλον στο οποίο θα κληθεί να λειτουργήσει ο τραπεζικός τομέας την επόμενη κρίσιμη διετία, τα ίδια κορυφαία τραπεζικά στελέχη προβλέπουν ότι: Η εξασφάλιση επαρκούς ρευστότητας θα εξακολουθήσει να είναι το ζητούμενο για τις τράπεζες, τουλάχιστον έως και τα μέσα του 2011. Μέχρι τότε η ρευστότητά τους θα καλύπτεται κατά κύριο λόγο από την Ευρωπαϊκή Κεντρική Τράπεζα με ενέχυρο τίτλους του Ελληνικού Δημοσίου που έχουν στα χαρτοφυλάκιά τους. Γι΄ αυτό και τα δάνεια προς νοικοκυριά και επιχειρήσεις θα δίνονται με το σταγονόμετρο.
Σήμερα οι ελληνικές τράπεζες διαθέτουν στα χαρτοφυλάκιά τους ομόλογα και άλλες εγγυήσεις που μπορούν να καταθέτουν ως ενέχυρο στην ΕΚΤ ύψους 30 δισ. ευρώ, ποσό που θεωρείται επαρκές μέχρι να αποκατασταθεί η ομαλή χρηματοδότησή τους από τη διατραπεζική αγορά που σήμερα παραμένει ουσιαστικά κλειστή. Για να ανοίξει η διατραπεζική αγορά θα πρέπει πρώτα να αρχίσει να βελτιώνεται το κλίμα στις αγορές για την ελληνική οικονομία και αυτό μπορεί να γίνει μέσω της αναβάθμισης των αξιολογήσεων των ελληνικών ομολόγων από τους ξένους οίκους. Κάτι τέτοιο- και εφόσον η ελληνική οικονομία περνά επιτυχώς τις εξετάσεις για το έλλειμμα- προβλέπεται ότι θα συμβεί στις αρχές του 2011. Εκτιμάται ότι με τον ρυθμό που υποβαθμίστηκαν τα ελληνικά ομόλογα από τους ξένους οίκους, τόσο γρήγορα μπορεί να αναβαθμιστούν σε υψηλότερες θέσεις στη λίστα αξιολόγησης των οίκων.
Η διαδικασία αυτή, όπως προβλέπουν τα τραπεζικά στελέχη, θα οδηγήσει μέσα σε περίπου ένα εξάμηνο σε βελτίωση των αξιολογήσεων και για τις ελληνικές τράπεζες. Τότε οι τράπεζες θα μπορούν να δανείζονται από τη διατραπεζική αγορά, ενώ η πτώση των spreads των ελληνικών ομολόγων θα συμπαρασύρει προς τα κάτω και το κόστος δανεισμού τους.
Κορυφαίοι τραπεζίτες μιλούν για συγχωνεύσεις ελληνικών τραπεζών, ώστε να αντιμετωπίσουν τις πρωτόγνωρες συνθήκες ύφεσης που θα διαμορφωθούν
Βαρίδι επισφαλειών 25 δισ. ευρώ
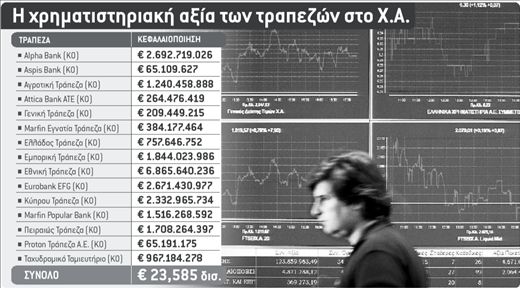
Στο διάστημα αυτό οι τράπεζες θα πρέπει να αντιμετωπίσουν ακόμη ένα μεγάλο βαρίδι στους ισολογισμούς τους. Πρόκειται για το ύψος των επισφαλειών οι οποίες αρχίζουν να συσσωρεύονται με ραγδαίους ρυθμούς λόγω της ύφεσης στην οικονομία. Οι τραπεζίτες εκτιμούν ότι τα επισφαλή δάνεια θα φθάσουν φέτος στο 10% στο σύνολο των δανείων τους, από 7,5% που ήταν το 2009. Θα αγγίξουν, δηλαδή, τα 25 δισ. ευρώ, ποσό που αντιστοιχεί στο ύψος σχεδόν της κεφαλαιοποίησής τους στο Χρηματιστήριο.
Οι τραπεζίτες αντιμετωπίζουν το φαινόμενο με αυξημένες διαγραφές από τους ισολογισμούς τους περιορίζοντας ανάλογα την κερδοφορία τους. Τονίζουν, πάντως, ότι στο μεγαλύτερο ποσοστό τους οι επισφάλειες προέρχονται από το ξέφρενο πάρτι χορήγησης καταναλωτικών και στεγαστικών δανείων των τραπεζών κατά την τελευταία τριετία (2007-2009). Το εντυπωσιακό είναι ότι σύμφωνα με τα στοιχεία των τραπεζών τα μισά από αυτά τα δάνεια παρουσιάζουν σήμερα προβλήματα στην εξυπηρέτησή τους!
 Google news