
Οι χαμένοι από τις αλλαγές στους φόρους
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
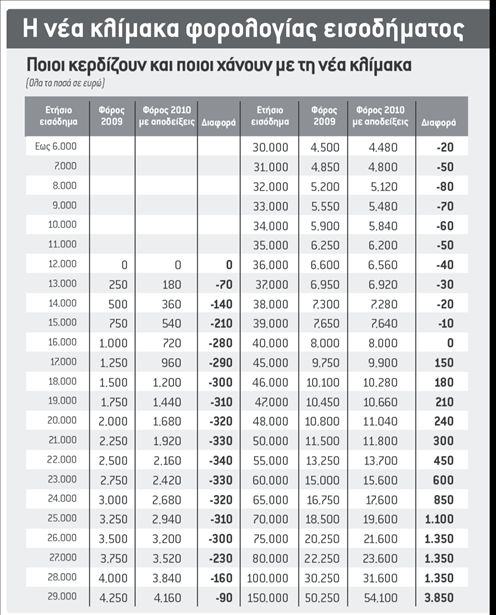
Παγίδα πρόσθετων επιβαρύνσεων στήνει το νέο φορολογικό νομοσχέδιο που ψηφίζεται την ερχόμενη εβδομάδα με τις αλλαγές στη φορολογική κλίμακα και τη σύνδεση του αφορολόγητου ορίου των 12.000 ευρώ με αποδείξεις, την κατάργηση της αυτοτελούς φορολόγησης και των φοροαπαλλαγών και την καθιέρωση κλίμακας φορολόγησης των μπόνους τραπεζικών στελεχών με συντελεστές ακόμα και 90%. Η νέα φοροκλίμακα φέρνει επιβαρύνσεις για όσους δηλώνουν εισοδήματα πάνω από 40.000 ευρώ, ενώ όλοι οι φορολογούμενοι θα επιβαρυνθούν με πρόσθετους φόρους αν δεν συγκεντρώσουν αποδείξεις ίσες με το 10% των εισοδημάτων τους αν αυτά δεν ξεπερνούν τα 12.000 ευρώ και με το 30% των εισοδημάτων τους για το τμήμα του εισοδήματος πάνω από 12.000 ευρώ.
Ετσι φορολογούμενος με εισόδημα 15.000 ευρώ που μέχρι πρότινος είχε δεδομένο το αφορολόγητο των 12.000 ευρώ, εφεξής για να το «κερδίσει» θα πρέπει να υποβάλλει στην Εφορία αποδείξεις 2.100 ευρώ (1.200 έως τα 12.000 και 900 ευρώ για το τμήμα από 12.000 έως 15.000 ευρώ). Αν οι αποδείξεις που υποβάλλονται υπολείπονται των απαιτουμένων, επιβάλλεται πρόσθετος φόρος 10% στη διαφορά, αν είναι περισσότερες από τις απαιτούμενες προβλέπεται μπόνους έκπτωση φόρου 10% και πάλι επί της διαφοράς.
Οι αποδείξεις δαπανών
Οι φορολογούμενοι θα κληθούν να υποβάλουν με σφραγισμένο φάκελο όλες τις αποδείξεις που έχουν συλλέξει με εξαίρεση λογαριασμούς ΔΕΚΟ και κινητής τηλεφωνίας, αποδείξεις αγοράς παγίων (ακίνητα, αυτοκίνητα κ.λπ.), δαπάνες που αποτελούν τεκμήρια (π.χ. δίδακτρα ιδιωτικών σχολείων), καθώς επίσης και αποδείξεις εισιτηρίων κάθε μεταφορικού μέσου.
Αξίζει να σημειωθεί ότι καταργείται η έκπτωση δαπανών 40% από το εισόδημα για αποδείξεις από κομμωτήρια, εστιατόρια, δεξιώσεις γάμων και βαφτίσεων, δαπάνες για υδραυλικούς, ηλεκτρολόγους κ.λπ. που μέχρι φέτος μπορούσαν να αφαιρέσουν φόρο έως και 3.200 ευρώ (για δαπάνες έως 20.000 ευρώ αφαιρούνταν το 40% από το εισόδημα και στην περίπτωση φορολόγησης με τον ανώτατο συντελεστή 40% η έκπτωση φόρου στα 8.000 ευρώ έφθανε τα 3.200 ευρώ).
Αυτές οι αποδείξεις εφεξής θα μετρούν για το «χτίσιμο» του αφορολογήτου, διασφαλίζοντας τη δεδομένη μέχρι φέτος έκπτωση φόρου.
Απώλεια προκύπτει και από την επιλογή καθιέρωσης ενιαίας έκπτωσης από τον φόρο 20% για δαπάνες σε δικηγόρους, ασφάλιστρα κ.λπ. που μέχρι πέρυσι κατά περίπτωση αφαιρούνταν έως και κατά 100% από το εισόδημα.
Οι αυτοτελώς… χαμένοι
Μεγάλες επιβαρύνσεις μετρούν από το νέο φορολογικό όσοι είχαν αυτοτελώς φορολογούμενα εισοδήματα. Πέρυσι, με αυτοτελή τρόπο φορολογήθηκαν εισοδήματα 16,069 δισ. ευρώ, τα περισσότερα εκ των οποίων αφορούν μισθωτούς (4,388 δισ. ευρώ) και ακολουθούν οι ελεύθεροι επαγγελματίες- έμποροι και βιοτέχνες (3,340 δισ. ευρώ). Το φορολογικό νομοσχέδιο εντάσσει στην κλίμακα φορολογίας εισοδήματος τα επιδόματα εφοριακών, τελωνειακών και υπαλλήλων του Γενικού Χημείου του Κράτους, τις αμοιβές συνεργατών ευρωβουλευτών αλλά και τις αποζημιώσεις βουλευτών- δικαστικών, τα έσοδα από συμβόλαια αθλητών, το επιμίσθιο αλλοδαπής που εισπράττουν δημόσιοι υπάλληλοι στο εξωτερικό, την ειδική αποζημίωση και τις εφημερίες γιατρών, τα ειδικά επιδόματα ανεργίας προβληματικών επιχειρήσεων, τα ειδικά επιδόματα επικίνδυνης εργασίας που καταβάλλονται στα Σώματα Ασφαλείας, το επιμίσθιο των διπλωματικών υπαλλήλων, τα εισοδήματα από παροχές σε πρόσωπα που εκλέγονται στον πρώτο και δεύτερο βαθμό αυτοδιοίκησης, τα εισοδήματα από εκμετάλλευση αλόγων ιπποδρομιών, η ειδική αποζημίωση που καταβάλλεται σε ιατρούς και νοσηλευτικό προσωπικό του ΕΚΑΒ που εκτελούν διατεταγμένη υπηρεσία με αεροπορικά μέσα για παροχή πρώτων βοηθειών και η ειδική αποζημίωση εκπαιδευτικών που είναι αποσπασμένοι σε σχολεία της Βαυαρίας. Ολοι οι παραπάνω εντάσσονται στους ζημιωμένους της φορομεταρρύθμισης, αφού τα εισοδήματά τους θα φορολογούνται με βάση τη νέα κλίμακα.
Τι θα γίνει με τα μπόνους
Στους χαμένους της μεταρρύθμισης εντάσσονται και τα τραπεζικά στελέχη με τη φορολόγηση των μπόνους που λαμβάνουν με συντελεστές έως και 90%.
Επιβαρύνσεις για όσους δηλώνουν πάνω από 40.000 ευρώ και όσους είχαν αυτοτελώς φορολογούμενα εισοδήματα

 Google news













