Νέα τεκμήρια και αλλαγές στο παρά πέντε
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
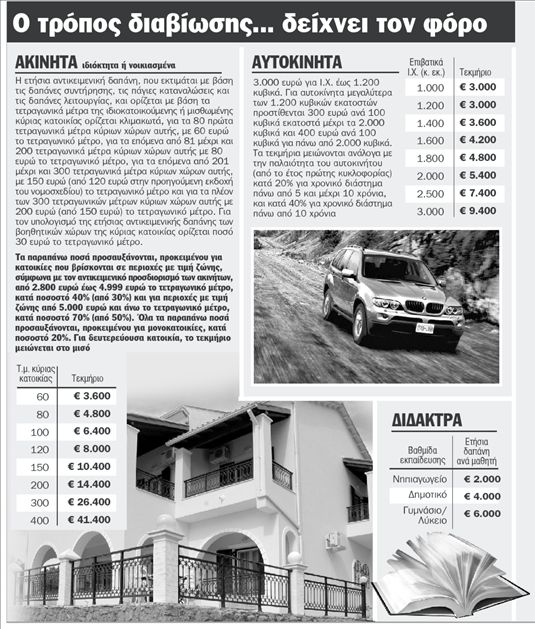
Πόθεν έσχες ακόμα και για την πρώτη κατοικία φέρνει το φορολογικό νομοσχέδιο, που καταργεί την ισχύουσα μέχρι σήμερα απαλλαγή για πρώτη κατοικία έως 120 τετραγωνικά μέτρα.

Έτσι, ακίνητο 300 τ.μ. σε ακριβή περιοχή με αντικειμενική αξία άνω των 5.000 ευρώ/τ.μ., που με την προηγούμενη εκδοχή του νομοσχεδίου είχε τεκμήριο 39.600 ευρώ, πλέον θα έχει τεκμήριο 44.880 ευρώ.
Παράλληλα, το υπουργείο Οικονομικών αφού άλλαξε τουλάχιστον τέσσερις φορές τους σχεδιασμούς για τη φορολόγηση των αποζημιώσεων λόγω απόλυσης, κατέληξε σε υψηλό αφορολόγητο 60.000 ευρώ εγκαταλείποντας τα σχέδια για επιβολή ανώτατου συντελεστή 40%. Επίσης προωθεί κατάργηση της διάταξης που προέβλεπε έκπτωση 40% για τους τόκους στεγαστικών δανείων για κάθε ακίνητο έως 200 τ.μ. και αξία έως 350.000 ευρώ που θα αγοραζόταν τη διετία 2009-2010, «προσγειώνει» την έκπτωση τόκων στεγαστικών δανείων στο 20% από τον φόρο και μειώνει σημαντικά τη σχεδιαζόμενη φορολόγηση δωρεών προς την Εκκλησία. Καθιερώνεται παράλληλα έκπτωση 20% από τον φόρο εισοδήματος όσων κάνουν δωρεές για την απόσβεση του δημοσίου χρέους.
Οι τόκοι στεγαστικών
Χωρίς τον ξενοδόχο λογάριαζαν όσοι έλαβαν στεγαστικό δάνειο για πρώτη κατοικία ή εξοχικό από τις αρχές του 2009 έως σήμερα και θεωρούσαν πως θα έχουν έκπτωση τόκων 40% από τον φόρο εφόσον η αξία ακινήτου έως 200 τ.μ. δεν ξεπερνούσε τα 350.000 ευρώ. Με το νομοσχέδιο, καταργείται από 1-1-2010 η έκπτωση τόκων στεγαστικών δανείων κύριας ή δευτερεύουσας κατοικίας έως 200 τ.μ. και για ποσό δανείου έως 350.000 ευρώ που είχε ψηφίσει η προηγούμενη κυβέρνηση για όσους ελάμβαναν δάνειο εντός της διετίας 2009-2010. Έτσι, επανέρχεται σε ισχύ η προηγούμενη διάταξη που ίσχυε από το 2003, σύμφωνα με την οποία εκπίπτει από τον φόρο το 20% των τόκων στεγαστικού δανείου πρώτης κατοικίας 120 τ.μ.
Δεν επέρχεται μεταβολή για τους παλαιούς δανειολήπτες καθώς για δάνεια έως 31-12-1999 αφαιρείται το 100% των τόκων από το εισόδημα και για δάνεια από 1-1-2000 έως 31-12-2002 αφαιρείται το 100% των τόκων από το εισόδημα αλλά για ακίνητα έως 120 τ.μ.
Αλλαγές στις εκπτώσεις
Διορθώσεις έγιναν και στις λοιπές εκπτώσεις δαπανών.
Για το 2010 θα αφαιρούνται από τον φόρο:
Το 10% (από 25%) της δαπάνης για αλλαγή εγκατάστασης κεντρικού κλιματισμού χρήσης καυσίμου από πετρέλαιο σε φυσικό αέριο ή νέα εγκατάσταση φυσικού αερίου, αγορά ηλιακών συλλεκτών κ.λπ. η οποία δεν μπορεί να υπερβαίνει το ποσό των 6.000 ευρώ.
Το 20% (αντί για 100% από το εισόδημα) των δαπανών ασφαλίστρων με μέγιστο ποσό έκπτωσης 1.000 ευρώ για τον άγαμο και 2.000 ευρώ για τον έγγαμο.
Το 20% (αντί για 100% από το εισόδημα) των δαπανών για παροχή νομικών συμβουλών από δικηγόρους, εκτός των παραστάσεών τους σε συμβόλαια.
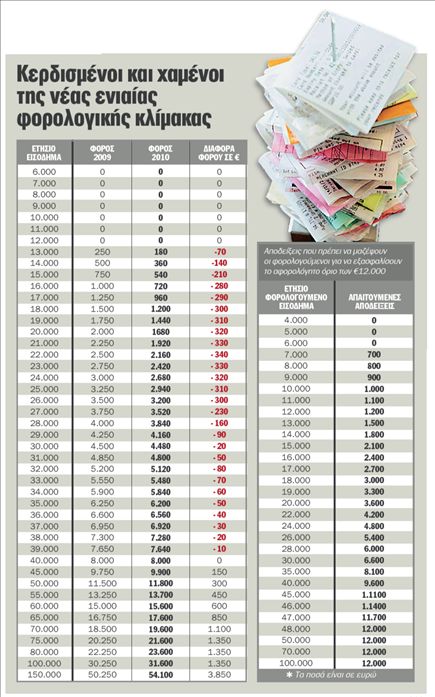
Το 20% (αντί για έκπτωση 100% από το εισόδημα) των χρηματικών δωρεών και χορηγιών. Η μείωση δεν μπορεί να υπερβαίνει το 10% του συνολικού εισοδήματος που φορολογείται με τις γενικές διατάξεις. Τέλος, καταργούνται οι εκπτώσεις από το εισόδημα για δαπάνες δεξιώσεων γάμων, βαπτίσεων, επισκευών κατοικίας, σε εστιατόρια, καφετέριες, κομμωτήρια κ.λπ. που θα υπολογίζονται πλέον για το χτίσιμο του αφορολογήτου.
ΟΣΟΙ ΑΓΟΡΑΖΟΥΝ
ή χτίζουν πρώτη κατοικία με μετρητά, πρέπει να μπορούν να δικαιολογήσουν στην Εφορία πού βρήκαν τα χρήματα
Ποια εισοδήματα μπαίνουν στην κλίμακα
ΤΕΛΟΣ στη φορολόγηση με ειδικούς μειωμένους συντελεστές εκτός της κλίμακας φορολογίας εισοδήματος φέρνει το νομοσχέδιο από το 2010. Με τις σχετικές ρυθμίσεις εντάσσονται στην κλίμακα φορολογίας εισοδήματος τα επιδόματα εφοριακών, τελωνειακών και υπαλλήλων του Γενικού Χημείου του Κράτους, οι αμοιβές συνεργατών ευρωβουλευτών, αλλά και οι αποζημιώσεις βουλευτών- δικαστικών, τα έσοδα από συμβόλαια αθλητών, το επιμίσθιο αλλοδαπής που εισπράττουν δημόσιοι υπάλληλοι στο εξωτερικό, η ειδική αποζημίωση και οι εφημερίες γιατρών, τα ειδικά επιδόματα ανεργίας προβληματικών επιχειρήσεων, τα ειδικά επιδόματα επικίνδυνης εργασίας που καταβάλλονται στα σώματα ασφαλείας, το επιμίσθιο των διπλωματικών υπαλλήλων, τα εισοδήματα από παροχές σε πρόσωπα που εκλέγονται στον πρώτο και δεύτερο βαθμό Αυτοδιοίκησης, τα εισοδήματα από εκμετάλλευση αλόγων ιπποδρομιών, η ειδική αποζημίωση που καταβάλλεται σε ιατρούς και νοσηλευτικό προσωπικό του ΕΚΑΒ που εκτελούν διατεταγμένη υπηρεσία με αεροπορικά μέσα για παροχή Α΄ βοηθειών και η ειδική αποζημίωση εκπαιδευτικών που είναι αποσπασμένοι σε σχολεία της Βαυαρίας.
«Ψαλίδι» στις απαλλαγές
Παράλληλα με το νομοσχέδιο προβλέπεται: Κατάργηση της φορολογικής απαλλαγής για τα κέρδη περιπτέρων και κυλικείων δημοσίων υπηρεσιών που εκμεταλλεύονται ανάπηροι. Αποζημιώσεις οδοιπορικών και λοιπών εξόδων που καταβάλλονται σε ερασιτέχνες αθλητές, το επίδομα δημοσίων υπαλλήλων αποσπασμένων σε πολιτικά γραφεία, καθώς και τα ειδικά επιδόματα που χορηγούνται σε ορισμένες κατηγορίες μουσικών. Θα θεωρούνται εισόδημα και θα φορολογούνται με βάση την κλίμακα.
Αφορολόγητο το επίδομα ανεργίας του ΟΑΕΔ μόνον εφόσον τα λοιπά εισοδήματα του φορολογουμένου που φορολογούνται με τις γενικές διατάξεις είναι μέχρι 30.000 ευρώ.
Από 20% σε 25% ο ειδικός συντελεστής φορολόγησης για τις αποζημιώσεις ή τα δικαιώματα που καταβάλλονται σε αλλοδαπά φυσικά ή νομικά πρόσωπα, καθώς και σε αλλοδαπά αθλητικά σωματεία που δεν έχουν μόνιμη εγκατάσταση και δεν ασκούν επάγγελμα ή επιχείρηση στην Ελλάδα, αλλά και για αλλοδαπές επιχειρήσεις που αναλαμβάνουν κατάρτιση μελετών και σχεδίων, διεξαγωγή επιστημονικών ερευνών και συνεδρίων, καθώς και για αμοιβές ξένων καλλιτεχνών από το Ελληνικό Δημόσιο.
Για το ιπτάμενο προσωπικό Πολιτικής Αεροπορίας, παραμένει ο ειδικός τρόπος φορολόγησης των αξιωματικών και των κατώτερων πληρωμάτων του Εμπορικού Ναυτικού αλλά με συντελεστή 9% αντί για 6%, ενώ αυξάνεται από 20% σε 25% ο συντελεστής αυτοτελούς φορολόγησης του εισοδήματος από κοινόχρηστους χώρους οικοδομών.
 Google news