Άνοιξη για τα ιδιωτικά συμβόλαια υγείας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ενώ άλλα ασφαλιστικά προγράμματα γνωρίζουν μείωση πωλήσεων λόγω της κρίσης, τα νοσοκομειακά πακέτα των ασφαλιστικών εταιρειών όχι μόνο αντιστέκονται αλλά και αυξάνουν τις πωλήσεις τους.
Τους πρώτους οκτώ μήνες του έτους, σύμφωνα με κορυφαίο στέλεχος μεγάλης εταιρείας του κλάδου, δαπανήθηκε από τους καταναλωτές ποσό κατά 15% υψηλότερο σε σχέση με το αντίστοιχο περυσινό, γεγονός που οι ειδικοί αποδίδουν στη γενικότερη ανασφάλεια για τη δημόσια υγεία. Μάλιστα, ο ανταγωνισμός μεταξύ των εταιρειών οξύνεται, γι΄ αυτό και αναζητούν συνεργασίες με νοσοκομεία και διαγνωστικά κέντρα παρέχοντας στους πελάτες τους τη δυνατότητα νοσηλείας και εξετάσεων μέσα από προγράμματα σχετικά χαμηλού ασφαλίστρου.
Πρόσφατο παράδειγμα αποτελεί η σύναψη συνεργασίας της Εθνικής Ασφαλιστικής με τον όμιλο Ιασώ, τον περασμένο Ιούνιο, για τη νοσοκομειακή κάλυψη στο «Ιασώ Παίδων» όλων των παιδιών που γεννιούνται στο μαιευτήριο του ομίλου. Το πρόγραμμα παρέχει δωρεάν τα ασφάλιστρα του πρώτου έτους του παιδιού για την περίθαλψή του στο «Ιασώ Παίδων», ενώ στην περίπτωση που οι γονείς επιθυμούν να συνεχίσουν την ασφάλιση του παιδιού τους τα επόμενα χρόνια, το ασφάλιστρο είναι ιδιαίτερα χαμηλό.
Στο παιχνίδι Μarfin, Εurolife και Groupama
Είχαν προηγηθεί παρόμοιες συνεργασίες, πάλι από την Εθνική, με τα μαιευτήρια «Μητέρα» και «Λητώ» του ομίλου Βγενόπουλου. Η θυγατρική της Εθνικής Τράπεζας δεν είναι μόνη σε αυτό το παιχνίδι. Πρώτη τον περασμένο Φεβρουάριο, η Μarfin ανακοίνωσε ότι όσοι πελάτες της τηρούν λογαριασμό καταθέσεων στην τράπεζα κατ΄ ελάχιστον 100 ευρώ δικαιούνται δωρεάν απεριόριστες ιατρικές επισκέψεις και προληπτικές εξετάσεις για έναν χρόνο στα νοσηλευτικά ιδρύματα του ομίλου («Υγεία», «Μητέρα», «Λητώ» κ.ά.). Τον Μάιο ήρθε η σειρά της ασφαλιστικής Εurolife, θυγατρικής της Εurobank. Εξήγγειλε συνεργασία με το Ιατρικό Αθηνών και τη Βιοϊατρική για παροχή πρωτοβάθμιας ιατρικής φροντίδας και κάλυψη νοσοκομειακής περίθαλψης.
Συνεργασία με το Ιατρικό Αθηνών, για την πραγματοποίηση ιατρικών και διαγνωστικών εξετάσεων στα εξωτερικά ιατρεία των νοσοκομείων του ομίλου έναντι χαμηλού ασφαλίστρου, διαθέτει από τον Ιούνιο και η γαλλική Groupama που έχει αποκτήσει τον Φοίνικα από την Εmporiki Βank. Πρόκειται για τα νοσοκομεία Παιδιατρικό Κέντρο Αμαρουσίου, Διαβαλκανικό Θεσσαλονίκης, Ιατρικό Π. Φαλήρου, Ιατρικό Ψυχικού, Ιατρικό Περιστερίου και Ιατρικό Δάφνης.
Ο ΑΝΤΑΓΩΝΙΣΜΟΣ
μεταξύ των εταιρειών οξύνεται, γι΄ αυτό και αναζητούν συνεργασίες με νοσοκομεία και διαγνωστικά κέντρα
Τα σημεία-κλειδιά
ΣΕ ΚΑΘΕ ΠΕΡΙΠΤΩΣΗ και πριν ο ενδιαφερόμενος υπογράψει ένα συμβόλαιο, καλό είναι να γνωρίζει μερικά σημεία-κλειδιά προκειμένου να μη βρεθεί αργότερα προ απροόπτου. Ορισμένα εξ αυτών είναι τα εξής:
Εξαιρέσεις:Πρόκειται για επεμβάσεις ή ασθένειες που δεν καλύπτονται από τις περισσότερες εταιρείες. Για παράδειγμα, οι περισσότερες εταιρείες δεν καλύπτουν τα έξοδα αγοράς τεχνητών μελών, το κόστος των αμβλώσεων ή τα έξοδα νοσηλείας για τραυματισμό από συμμετοχή σε επικίνδυνα σπορ (αγώνες ταχύτητας κ.λπ). Ακόμη, αν για παράδειγμα κάποιος αποκρύψει ότι είναι υπερτασικός και έπειτα από 10 χρόνια απαιτήσει αποζημίωση, π.χ. για έμφραγμα, δεν θα αποζημιωθεί διότι η ασθένεια θεωρείται ότι προϋπήρχε της ασφάλισης.
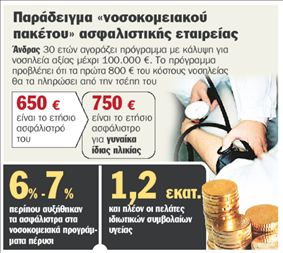
Απαλλαγή:Πρόκειται για ένα συγκεκριμένο κόστος νοσηλείας, μέχρι του οποίου ο ασφαλισμένος δέχεται να το καταβάλει ο ίδιος, προκειμένου να μειώσει το ασφάλιστρό του. Για παράδειγμα, ένα τυπικό νοσοκομειακό πρόγραμμα μεγάλης εταιρείας, που αποζημιώνει για νοσηλεία αξίας μέχρι και 100.000 ευρώ, προβλέπει «απαλλαγή» για τα πρώτα 800 ευρώ.
Πώς υπολογίζεται το ασφάλιστρο: Διαφοροποιείται ανάλογα με το αν πρόκειται για άνδρα ή για γυναίκα. Η τελευταία κοστολογείται ακριβότερα απ΄ ό,τι ο άνδρας, καθώς θεωρείται ασφαλισμένη υψηλότερου κινδύνου.
Τρόπος πληρωμής:Είτε η εταιρεία πληρώνει απευθείας τα έξοδα νοσηλείας είτε απαιτεί να τα πληρώσει πρώτα ο ασφαλισμένος, μετά να της προσκομίσει τα δικαιολογητικά και ύστερα να τον αποζημιώσει.
Η αμοιβή του γιατρού:Ορισμένες εταιρείες θέτουν όριο αμοιβών στις αποζημιώσεις που καταβάλλει η εταιρεία στους γιατρούς σε περίπτωση χειρουργικής επέμβασης του ασφαλισμένου.
Ετήσια αναπροσαρμογή ασφαλίστρου: Για να αξιολογήσει την ασφαλιστική υγεία της εταιρείας θα πρέπει να μάθει αν κατά την τελευταία πενταετία έχει προχωρήσει σε λογικά ή υπερβολικά ποσοστά ετήσιων αναπροσαρμογών των ασφαλίστρων της.
Κάλυψη στο εξωτερικό:Ένα ερώτημα είναι κατά πόσον η εταιρεία με τους ίδιους όρους που καλύπτει τον ασφαλισμένο στην Ελλάδα τον καλύπτει και στο εξωτερικό. Ορισμένες έχουν τους ίδιους όρους και κάποιες άλλες διαφορετικούς.
 Google news