Η πτώση των ευρωεπιτοκίων δεν φτάνει στους δανειολήπτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Ακριβά και «μετρημένα» θα παραμείνουν τα νέα δάνεια στην ελληνική αγορά τουλάχιστον για το πρώτο εξάμηνο του έτους, παρά την αποκλιμάκωση των επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα και την κάθετη πτώση του euribor. Οι Έλληνες τραπεζίτες δεν φαίνονται διατεθειμένοι να περιορίσουν τα περιθώρια κέρδους τους που από 1% προ της κρίσης έχουν εκτιναχθεί στο 2,5%-3% για τα στεγαστικά ή ακόμα και στο 5% για τα επιχειρηματικά. Με τον τρόπο αυτό «κλέβουν» από τους δανειολήπτες μέρος της ωφέλειας που θα έπρεπε να έχουν από τη μείωση των επιτοκίων βάσης, έχοντας ως άλλοθι την αδυναμία εξεύρεσης ρευστότητας στη διατραπεζική αγορά και την αναγκαστική προσφορά προθεσμιακών καταθέσεων με επιτόκια 6%-7%, προκειμένου να καλύψουν τις ανάγκες τους.
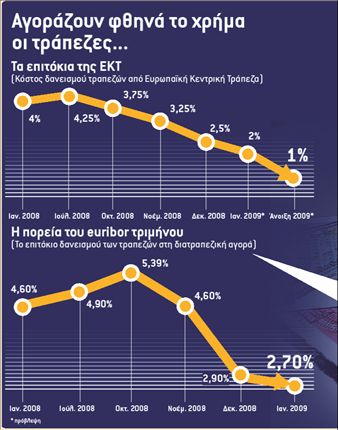
Έτσι, ενώ από τον Οκτώβριο η Ευρωπαϊκή Κεντρική Τράπεζα έχει μειώσει κατά 1,75% το βασικό επιτόκιο του ευρώ και το euribor έχει υποχωρήσει σχεδόν στο μισό (από 5,39% σε 2,7%), οι δανειολήπτες δεν έχουν δει σε καμία κατηγορία νέων δανείων ανάλογες προσαρμογές. Αντίθετα, βίωσαν την αύξηση των spread, των περιθωρίων κέρδους που επιβάλλουν οι τράπεζες στα επιτόκια βάσης (είτε το ΕΚΤ, είτε το euribor, είτε τα Βασικά Επιτόκια Χορηγήσεων), αύξηση των εισφορών στις πιστωτικές κάρτες και απόπειρες μονομερούς τροποποίησης των συμβάσεων, ενώ καλούνται πλέον να πληρώσουν για σταθερά στεγαστικά δάνεια επιτόκια 6% και 7% από 4%-5% προ της κρίσης.
Στα κυμαινόμενα στεγαστικά δάνεια το ονομαστικό επιτόκιο προσεγγίζει το 6% (euribor +3%) από 5% (ΕΚΤ +1%) που ήταν πριν από την κρίση. Αν δεν είχαν αυξηθεί τα περιθώρια κέρδους και παρέμενε ως βάση υπολογισμού το επιτόκιο της ΕΚΤ, το ονομαστικό επιτόκιο στα κυμαινόμενα θα ήταν σήμερα 3,5% ( ΕΚΤ 2,5% + 1%).
Επιλεκτικές μειώσεις
Τις τελευταίες ημέρες βέβαια, σημειώνονται επιλεκτικές μειώσεις επιτοκίων με έμφαση στις πιστωτικές κάρτες, όπου τα ελληνικά επιτόκια είναι τα ακριβότερα της ευρωζώνης, προσεγγίζοντας ακόμα και το 20%. Αναγκαστικά, δε, πέρασαν τις μειώσεις των επιτοκίων στις παλαιές δανειακές συμβάσεις κυμαινόμενου επιτοκίου με βάση το επιτόκιο ΕΚΤ ή euribor, όπου οι προσαρμογές περνούν αυτόματα. Ακόμα όμως και σε αυτό το μέτωπο, εφόσον υπάρχει «παράθυρο» στις δανειακές συμβάσεις, επιχειρούν αλλαγή του επιτοκίου βάσης από ΕΚΤ σε euribor ή υπογραφή νέας σύμβασης με υψηλότερα επιτόκια όπως έγινε για παράδειγμα με τους μικρομεσαίους επιχειρηματίες. Αναγκάστηκαν για να κρατήσουν τις γραμμές χρηματοδότησής τους ανοιχτές να πληρώσουν επιτόκια της τάξεως του 11% από 4,5%6% που πλήρωναν προ της κρίσης και ως φαίνεται θα συνεχίσουν να ακριβοπληρώνουν τα δάνειά τους για αρκετούς μήνες ακόμα.
Κλειδί οι προθεσμιακές
Τραπεζικά στελέχη ψαλιδίζουν τις προσδοκίες των δανειοληπτών για φθηνότερο χρήμα τους επόμενους μήνες παρά τις προσδοκώμενες νέες μειώσεις επιτοκίων από την ΕΚΤ (αναλυτές βλέπουν το βασικό επιτόκιο του ευρώ στο 2% την επόμενη εβδομάδα και στο 1% την άνοιξη) και την έλευση της κρατικής βοήθειας των 28 δισ. ευρώ. Τονίζουν ότι το κλειδί για την ουσιαστική αποκλιμάκωση του κόστους του χρήματος βρίσκεται στις προθεσμιακές καταθέσεις, μέσω των οποίων αντλούν σήμερα ρευστότητα πληρώνοντάς την όμως πανάκριβα. «Η ΕΚΤ θα ρίχνει τα επιτόκια, αλλά τα spread δεν θα πέφτουν», λέει στο «Χρήμα» κορυφαίος τραπεζίτης, προσθέτοντας ότι η αναμενόμενη μείωση των επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα θα επιταχύνει τις πιέσεις στις τράπεζες να μειώσουν τα επιτόκια καταθέσεων!
«Με τις νέες μειώσεις των επιτοκίων της ΕΚΤ, το πρώτο βήμα θα πρέπει να είναι η μείωση των επιτοκίων στις προθεσμιακές καταθέσεις που σήμερα βρίσκονται εκτός πραγματικότητας σε επίπεδα 6% και 7% και καταστρέφουν τις τράπεζες», τονίζει. Σε δεύτερη φάση, εφόσον πέσει στην αγορά το πακέτο των 28 δισ. ευρώ και εάν αποκατασταθούν οι συνθήκες δανεισμού στις αγορές, μόνο τότε προβλέπεται ότι θα έρθει και η μείωση των spread των τραπεζών, ανοίγοντας τον δρόμο για φθηνότερα δανεικά. Όλη αυτή η διαδικασία όμως, αναμένεται να χρειαστεί τουλάχιστον ένα εξάμηνο.
Τ ο 70% της χρηματοδότησής τους
Όπως εξηγεί στο «Χρήμα» ο αναπληρωτής διευθύνων σύμβουλος της Τράπεζας Πειραιώς κ. Θεόδωρος Πανταλάκης, «η χρηματοδότηση των τραπεζών στην Ελλάδα γίνεται κατά τουλάχιστον 70% από τις προθεσμιακές καταθέσεις», γεγονός που σημαίνει ότι το πραγματικό κόστος του χρήματος για τις τράπεζες δεν είναι ούτε το βασικό επιτόκιο του ευρώ (2,5%), ούτε το euribor τριμήνου (2,7%), αλλά τα επιτόκια της τάξεως του 6% και 7% που πληρώνουν οι τράπεζες για να αντλήσουν ρευστότητα από τους καταθέτες τους για διάστημα τριών ή έξι μηνών και για ποσά που ξεκινούν από 10.000 ευρώ.
Τραπεζικά στελέχη θέτουν ως σημείο «εξισορρόπησης» της αγοράς την αποκλιμάκωση των επιτοκίων των προθεσμιακών καταθέσεων στην περιοχή του 3%3,25%. Όταν δηλαδή, ακόμα και οι προθεσμιακές καταθέσεις αποδίδουν λίγο πάνω ή στο ύψος του πληθωρισμού (προβλέπεται ότι θα παραμείνει κάτω από το 3% μέχρι το φθινόπωρο) και οι απλές καταθέσεις συνεχίσουν να δίνουν αρνητικές αποδόσεις (μέσο επιτόκιο κοντά στο 1% σήμερα), τότε οι δανειολήπτες μπορούν να προσβλέπουν σε φθηνότερα δάνεια. Για τα περισσότερα δάνεια ή το άνοιγμα της στρόφιγγας των δανείων, το κλειδί κρατά το Δημόσιο με το σχέδιο των 28 δισ. ευρώ και η αποκατάσταση της εμπιστοσύνης στις αγορές.

Α ν δεν είχαν αυξηθεί τα περιθώρια κέρδους και παρέμενε ως βάση υπολογισμού το επιτόκιο της ΕΚΤ , το ονομαστικό επιτόκιο στα κυμαινόμενα θα ήταν σήμερα 3,5% (ΕΚΤ 2,5% + 1%)
Κόβουν 7 στις δέκα αιτήσεις για νέα στεγαστικά και καταναλωτικά δάνεια

Σε επίπεδο πιστωτικής επέκτασης, ο ρυθμός εκταμιεύσεων νέων στεγαστικών δανείων καθηλώθηκε από το 22,6% τον Νοέμβριο του 2007 στο 12,3% τον Νοέμβριο του 2008 και τα νέα δάνεια από 12,523 δισ. ευρώ το 2007, συρρικνώθηκαν σε 7,041 δισ. ευρώ στο εντεκάμηνο Ιανουαρίου- Νοεμβρίου 2008.
Μικρότερη κάμψη εμφανίζεται στα καταναλωτικά δάνεια όπου η πιστωτική επέκταση από 22,4% τον Νοέμβριο του 2007 υποχώρησε σε 17,8% και οι ετήσιες περυσινές εκταμιεύσεις από 5,968 δισ. ευρώ υποχώρησαν σε 4,957 δισ. ευρώ στο εντεκάμηνο του 2008. Συνολικά οι τράπεζες κόβουν επτά στις δέκα αιτήσεις για νέα στεγαστικά και καταναλωτικά δάνεια. Η κατάσταση αυτή δεν πρόκειται να μεταβληθεί τους επόμενους μήνες, τονίζουν τραπεζίτες, ενώ η Τράπεζα της Ελλάδος θα θεωρήσει επιτυχία διατήρηση του ρυθμού πιστωτικής επέκτασης σε επίπεδο άνω του 10% το 2009, από περίπου 18% πέρυσι.
Στην ουρά οι τράπεζες για το κρατικό πακέτο των 28 δισ. ευρώ
Για την τόνωση της ρευστότητας των τραπεζών και το άνοιγμα της στρόφιγγας των δανείων, κυβέρνηση και Τράπεζα της Ελλάδος ποντάρουν στη διοχέτευση των 28 δισ. ευρώ. Ήδη, από το πακέτο των 8 δισ. ευρώ των ειδικών ομολόγων, στις τράπεζες έχουν φτάσει τα 2 δισ. ευρώ και εντός του Ιανουαρίου αναμένονται και τα υπόλοιπα 6 δισ. ευρώ. Εντός του Ιανουαρίου, άλλωστε, υλοποιούνται οι γενικές συνελεύσεις των τραπεζών που θα κάνουν χρήση του κυβερνητικού πακέτου για την αύξηση του μετοχικού τους κεφαλαίου, με έκδοση μετοχών τις οποίες θα αγοράσει το ελληνικό δημόσιο.
Ήδη η Τράπεζα Αττικής προχώρησε σε αύξηση μετοχικού κεφαλαίου της τάξεως των 100 εκατ. ευρώ, με έκδοση προνομιούχων μετοχών που θα αγοράσει το Δημόσιο δίνοντας ως αντάλλαγμα ομόλογα του ελληνικού δημοσίου. Τις επόμενες ημέρες ακολουθούν Εθνική, Εurobank, Αlpha, Πειραιώς, Αγροτική, Ταχυδρομικό Ταμιευτήριο και οι υπόλοιπες μικρότερες τράπεζες που θα κάνουν χρήση του πακέτου.
Έτσι, έως τα μέσα Φεβρουαρίου αναμένεται να «πέσουν» στην αγορά τα 8 δισ. ευρώ των ομολόγων και τα 5 δισ. ευρώ (ή κάτι λιγότερο) των κεφαλαιακών ενισχύσεων με αντάλλαγμα μετοχές. Αντίθετα, τελευταία επιλογή των τραπεζών φαίνεται πως αποτελεί το μέτρο των εγγυήσεων διατραπεζικών δανείων ύψους 15 δισ. ευρώ, καθώς θεωρούν ότι το συγκεκριμένο μέτρο είναι ακριβό.
Την άμεση κινητοποίηση των τραπεζών, ώστε να «πέσουν» στην αγορά τα 28 δισ. ευρώ του κρατικού πακέτου, ζήτησε από τους τραπεζίτες ο διοικητής της ΤτΕ Γ. Προβόπουλος. Μέχρι σήμερα έχουν δοθεί μόνο 2 δισ. ευρώ από το πακέτο, υπό μορφήν ειδικών ομολόγων του Ελληνικού Δημοσίου. Καμία τράπεζα δεν έχει ζητήσει να λάβει εγγυήσεις, που προβλέπεται ότι μπορεί να φτάσουν έως τα 15 δισ. ευρώ, ενώ μέχρι το τέλος Ιανουαρίου θα έχουν εγκριθεί οι αυξήσεις μετοχικού κεφαλαίου ύψους έως 5 δισ. ευρώ.

 Google news