7 παγίδες στον φόρο ακινήτων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
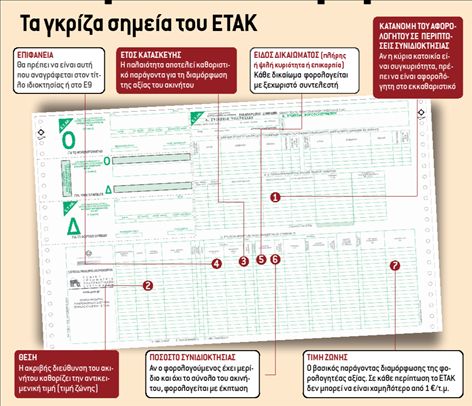
Τσεκ-απ σε επτά βασικά σημεία του εκκαθαριστικού Φόρου Κατοχής Ακινήτων- Ενιαίο Τέλος Ακινήτων τον ονομάζει η κυβέρνηση- οφείλουν να κάνουν οι φορολογούμενοι προκειμένου να μην πληρώσουν περισσότερο φόρο από αυτόν που πραγματικά τους αναλογεί. Στελέχη του υπουργείου Οικονομικών ομολόγησαν πρόσφατα ότι δεν μπορούν να εγγυηθούν ότι δεν έχουν γίνει λάθη στον υπολογισμό του φόρου, γεγονός που ουσιαστικά αναγκάζει τους φορολογουμένους να επαληθεύσουν οι ίδιοι το αποτέλεσμα της εκκαθάρισης. Τα σημεία- κλειδιά που θα πρέπει να τσεκάρουν οι φορολογούμενοι στα εκκαθαριστικά και να επαληθεύσουν αν έχουν μεταφερθεί σωστά από τη δήλωση ακινήτων Ε9 είναι η θέση του ακινήτου, η επιφάνειά του, το έτος κατασκευής από το οποίο προκύπτει η παλαιότητα, το είδος του εμπράγματου δικαιώματος που έχει ο φορολογούμενος στο συγκεκριμένο ακίνητο, το ποσοστό συνιδιοκτησίας, η απαλλαγή από τον φόρο της κατοικίας με τη μεγαλύτερη αξία και τέλος η τιμή ζώνης με βάση την οποία έχει γίνει ο υπολογισμός του φόρου.
Οι φορολογούμενοι που έχουν λάβει ή θα λάβουν εκκαθαριστικό του Ενιαίου Τέλους Ακινήτων το οποίο θα είναι χρεωστικό, δηλαδή θα προκύπτει οφειλή φόρου, θα πρέπει να τοποθετήσουν δίπλα- δίπλα τη δήλωση Ε9 που έχουν υποβάλει και το εκκαθαριστικό του φόρου και να κάνουν τις εξής επαληθεύσεις που αφορούν κυρίως το αν έχουν μεταφερθεί σωστά τα στοιχεία των ακινήτων που περιλαμβάνονται στον πίνακα 1 του εντύπου Ε9 και αν έχει αφαιρεθεί το αφορολόγητο όριο των 300.000 ευρώ από την κατοικία τους με την υψηλότερη αξία.
Επίσκεψη στην Εφορία
Στην περίπτωση που ο φορολογούμενος διαπιστώσει ότι το εκκαθαριστικό του είναι λανθασμένο, έχει το δικαίωμα εντός 60 ημερών από την παραλαβή του να επισκεφθεί την Εφορία και να υποβάλει ειδική αίτηση νέας εκκαθάρισης. Για τον νέο υπολογισμό του φόρου θα πρέπει οι αντιρρήσεις που θα υποβάλει ο φορολογούμενος στην Εφορία να κριθούν βάσιμες από τον προϊστάμενο της Εφορίας. Στην περίπτωση αυτή ακολουθεί νέα εκκαθάριση, η οποία γίνεται με το χέρι, στην Εφορία. Αν οι αντιρρήσεις του φορολογούμενου δεν κριθούν βάσιμες, τότε ο τελευταίος έχει δικαίωμα να προσφύγει στα φορολογικά δικαστήρια. Χιλιάδες φορολογούμενοι θα λάβουν από το υπουργείο Οικονομικών ειδική επιστολή με την οποία θα καλούνται να διορθώσουν λάθη ή παραλείψεις που πραγματοποίησαν κατά την υποβολή των εντύπων Ε9 και τα οποία δεν επιτρέπουν την έκδοση εκκαθαριστικού. Η διόρθωση των λαθών μπορεί να γίνει μόνο τηλεφωνικά ή μέσω Ίντερνετ σε ειδική εφαρμογή που θα αναρτηθεί στην ιστοσελίδα της ΓΓΠΣ.
Τι πρέπει να προσέξουν οι φορολογούμενοι
Η ΣΥΝΙΔΙΟΚ ΤΗΣΙΑ
Να είναι ιδιαίτερα προσεκτικοί αν είναι ιδιοκτήτες μίας ή δύο κατοικιών οι οποίες αποτελούν συνιδιοκτησία μεταξύ των συζύγων ή των προστατευόμενων μελών της οικογένειας. Στην περίπτωση των συνιδιοκτησιών το υπουργείο Οικονομικών υπόσχεται ότι έχει διορθώσει το πρόβλημα που παρουσιάστηκε- το αφορολόγητο όριο περιοριζόταν σε ένα μερίδιο της ίδιας κατοικίας και το υπόλοιπο βαρυνόταν με φόρο- αλλά είναι απαραίτητο να γίνει ο σχετικός έλεγχος.
Η ΘΕΣΗ
Αν έχει μεταφερθεί σωστά η θέση του ακινήτου από την οποία προκύπτει και η ακριβής τιμή ζώνης στην οποία ανήκει το ακίνητο. Ο έλεγχος αυτός θα πρέπει να γίνει στον πίνακα Ε του εκκαθαριστικού του ΕΤΑΚ.
Τ Ο ΕΜΒΑΔΟΝ
Με δεδομένο ότι η επιφάνεια του ακινήτου είναι καθοριστικός παράγοντας της αξίας του, δηλαδή η αναγραφή μεγαλύτερης επιφάνειας είναι λάθος που πρέπει να διορθωθεί. Η ΠΑΛΑΙΟΤΗΤΑ
Το έτος κατασκευής του ακινήτου. Η αξία ενός ακινήτου μειώνεται έως και 60% λόγω της παλαιότητάς του και η λανθασμένη αναγραφή οδηγεί σε σημαντική αύξηση του οφειλόμενου φόρου.
Τ Ο ΔΙΚ ΑΙΩΜΑ
Το είδος του εμπράγματου δικαιώματος. Εφόσον είναι πλήρης κυριότητα θα πρέπει να αναγράφεται ο κωδικός 1. Εφόσον είναι ψιλή κυριότητα θα πρέπει να αναγράφεται ο κωδικός 2 και εφόσον είναι επικαρπία ή οίκηση θα πρέπει να αναγράφεται ο κωδικός 3. Η ΤΙΜΗ ΖΩΝΗΣ
Πρόκειται για πολύ σημαντικό σημείο του εκκαθαριστικού, καθώς από αυτό εξαρτάται άμεσα το ύψος του ΕΤΑΚ (υπολογίζεται με συντελεστή 0,1% επί ειδικής αξίας που βάση της είναι η αντικειμενική). Ο έλεγχος μπορεί να γίνει στον δικτυακό τόπο της Γενικής Γραμματείας Πληροφοριακών Συστημάτων. Μια πρόχειρη επαλήθευση της φορολογητέας αξίας προκύπτει από τον πολλαπλασιασμό της επιφάνειας του ακινήτου με την τιμή ζώνης.
 Google news