Ξαφνικό χτύπημα σε δανειολήπτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
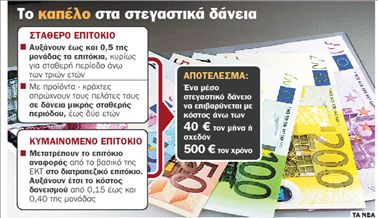
Νέα καπέλα που φθάνουν έως και τη μισή μονάδα επιβάλλουν οι τράπεζες στα σταθερά αλλά και στα κυμαινόμενα επιτόκια των στεγαστικών δανείων τους, επιβαρύνοντας έως και κατά 500 ευρώ τον χρόνο τον προϋπολογισμό των νέων αλλά και των παλιών δανειοληπτών.
Το τελευταίο διάστημα, η μία μετά την άλλη οι τράπεζες έχουν αυξήσει έως και κατά 0,5 της μονάδας τα σταθερά επιτόκια δανεισμού για νέα δάνεια και αναχρηματοδοτήσεις. Σε ό,τι αφορά τα κυμαινόμενα που χορηγούν σε νέους δανειολήπτες αλλά και τις προσφορές σταθερών επιτοκίων που μετά μετατρέπονται
ΠΑΝΩ ΑΠΟ 4,5%
Για δάνεια σταθερής περιόδου άνω των τριών ετών, όπου και τα επιτόκια κυμαίνονται πλέον πάνω από το 4,5%
σε κυμαινόμενα, έχουν αλλάξει τη βάση υπολογισμού τους. Δηλαδή χρησιμοποιούν ως βάση για τον υπολογισμό των τόκων το ακριβότερο έως και κατά 0,4 της μονάδας διατραπεζικό επιτόκιο Εuribor και όχι το βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας.
Στα σταθερά
Συγκεκριμένα, μπορεί τις τελευταίες εβδομάδες οι τράπεζες να ρίχνουν στην αγορά στεγαστικά δάνεια- κράχτες με χαμηλό επιτόκιο για συγκεκριμένη χρονική διάρκεια, συνήθως δύο ετών, την ίδια στιγμή όμως αυξάνουν- χωρίς καμία προειδοποίηση- έως και κατά 0,5 της μονάδας τα σταθερά επιτόκια των υπολοίπων δανείων τους. Και ενώ οι προσφορές των χαμηλότοκων δανείων έχουν ημερομηνία λήξης, συνήθως μέχρι το τέλος του έτους, οι αυξήσεις στα υπόλοιπα δάνεια παραμένουν, επιβαρύνοντας τον προϋπολογισμό των δανειοληπτών έως και κατά 50 ευρώ- και πλέον- τον μήνα ή κατά 600 ευρώ τον χρόνο.
Οι περισσότερες αυξήσεις αφορούν δάνεια σταθερής περιόδου άνω των τριών ετών, όπου και τα επιτόκια κυμαίνονται πλέον πάνω από το 4,5% για την τριετία και κοντά στο 5% για την πενταετία και αφορούν τόσο τους νέους δανειολήπτες όσο και εκείνους με χρέη σε κυμαινόμενα επιτόκια, οι οποίοι θέλουν να «κλειδώσουν» τις οφειλές τους εν όψει των νέων αυξήσεων που αναμένονται από την Ευρωπαϊκή Κεντρική Τράπεζα.
Ουσιαστικά, με τον τρόπο αυτόν οι τράπεζες επιδιώκουν να «σπρώξουν» τους πελάτες τους σε σταθερά, χαμηλά επιτόκια μικρής διάρκειας, δηλαδή έως δύο ετών. Με τη διαφορά όμως ότι μετά την «προνομιακή» σταθερή περίοδο οι δανειολήπτες θα δουν τη δόση τους να αυξάνεται κατακόρυφα, είτε επιλέξουν τα κυμαινόμενα επιτόκια είτε «ξανακλειδώσουν» τη δόση τους σε σταθερό, με τα δεδομένα όμως που θα ισχύουν τότε στην αγορά.
Και στα κυμαινόμενα
Από των κλοιό των αυξήσεων δεν ξεφεύγουν ούτε όσοι επιλέξουν τη λύση του κυμαινόμενου επιτοκίου. Μπορεί το τελευταίο διάστημα οι τράπεζες να έχουν «ροκανίσει» τα περιθώρια κέρδους τους, τα οποία πλέον αρχίζουν από το 0,5 της μονάδας και σπανίως ξεπερνούν τη 1 μονάδα σε νέα δάνεια και αναχρηματοδοτήσεις, έχουν όμως παράλληλα αλλάξει τον τρόπο υπολογισμού του κυμαινόμενου επιτοκίου.
Ενώ δηλαδή μέχρι πρότινος το επιτόκιο αναφοράς ήταν το βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, σήμερα στα περισσότερα νέα δάνεια, στις αναχρηματοδοτήσεις αλλά και στις προσφορές οι τράπεζες χρησιμοποιούν το διατραπεζικό επιτόκιο Εuribor. Η διαφορά αυτή κρύβει όμως δύο μεγάλες παγίδες για τους δανειολήπτες.
Η πρώτη έχει να κάνει με το ίδιο το επιτόκιο, καθώς αυτήν τη στιγμή ενώ το βασικό επιτόκιο της ΕΚΤ είναι 4%, το διατραπεζικό επιτόκιο Εuribor μηνός είναι 4,15%, ενώ λίγες εβδομάδες πριν είχε φθάσει ακόμα και στο 4,4%. Αυτό σημαίνει ότι η διαφορά στη δόση ενός μέσου στεγαστικού δανείου ξεπερνούσε τα 40 ευρώ τον μήνα ή σχεδόν τα 500 ευρώ τον χρόνο.
Ο δεύτερος κίνδυνος έχει να κάνει με το γεγονός ότι σε όσα δάνεια το επιτόκιο υπολογίζεται με βάση το Εuribor, η δόση μεταβάλλεται μήνα με τον μήνα, με αποτέλεσμα ο πελάτης της τράπεζας να μην ξέρει τι θα πληρώσει, παρά μόνο αφού πάρει στα χέρια του τον μηνιαίο λογαριασμό.
Το 5,4% των Ελλήνων ζουν στην ακραία φτώχεια
ΤΗΝ ΚΑΘΙΕΡΩΣΗ ελάχιστου εγγυημένου εισοδήματος 330 ευρώ εισηγούνται οι μελετητές του Κέντρου Προγραμματισμού και Οικονομικών Μελετών κ. Κ. Κωτσής και Αθ. Μπαλφούσιας, επισημαίνοντας οτι η Ελλάδα ειναι η μόνη χώρα στην Ευρωπαϊκή Ένωση που δεν διαθέτει ένα τέτοιο σχήμα, το οποίο να λειτουργεί ως δίχτυ ασφαλείας για τους πολύ φτωχούς.
Σύμφωνα με τους ερευνητές, το εισόδημα αυτό πρέπει να το εγγυηθεί το κράτος στο ποσοστό του πληθυσμού που ζει σε συνθήκες ακραίας φτώχειας. Πρόκειται για 575.000 Έλληνες ή 5,4% του πληθυσμού. Στα ζευγάρια το ποσό πρέπει να αντιστοιχεί σε 660 ευρώ, στους έχοντες ένα παιδί να ανεβαίνει στα 835 ευρώ και στα ζευγάρια με δύο παιδιά στα 990 ευρώ.
Στη μελέτη επισημαίνεται ότι το ποσοστό της ακραίας φτώχειας στην Ελλάδα ειναι πολύ υψηλότερο από της Ευρωπαϊκής Ενωσης των 15. Ωστόσο, το πρόβλημα συχνά παραβλέπεται με το επιχείρημα της δημοσιονομικής πειθαρχίας και της ανταγωνιστικότητας.
Αντίθετα, ενισχύονται επίλεκτες επαγγελματικές τάξεις μέσα από τη θεσμοθέτηση «φόρων υπέρ τρίτων», ενώ δίνονται και έμμεσες ενισχύσεις στις ανώτερες εισοδηματικές τάξεις.
Οι ίδιοι, πάντως, τονίζουν ότι προκειμένου να λειτουργήσει το σύστημα του ελάχιστου εγγυημένου εισοδήματος, πρέπει να ληφθούν μέτρα ώστε να διασφαλιστεί ότι το παίρνουν μόνο όσοι το δικαιούνται. Η μελέτη παρουσιάστηκε χθες στο ΚΕΠΕ.
 Google news