ΔΑΝΕΙΑ / ΚΑΤΑΝΑΛΩΤΗΣ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 11 λεπτά
Δάνεια για μια ζωή γεμάτη κατανάλωση 
Πρόκειται για νέα σούπερ δάνεια, στεγαστικά, καταναλωτικά, σπουδαστικά με το επιτόκιο των στεγαστικών. Για τη χορήγησή τους κλειδί θα είναι η ακίνητη περιουσία του δανειολήπτη. Ανάλογα με το ύψος της ο δανειολήπτης θα λαμβάνει τραπεζική χρηματοδότηση για καταναλωτικές δαπάνες, επενδύσεις, ακόμη και σπουδές μπαίνοντας στη λογική του χρέους χωρίς ημερομηνία λήξης.
Στο πρότυπο, δηλαδή, των ανεπτυγμένων τραπεζικά οικονομιών, ετοιμάζονται να φέρουν στην Ελλάδα το λεγόμενο home equity, που αποτελεί τον βασικό μοχλό του δανεισμού τόσο στις ΗΠΑ όσο και στη Δυτική Ευρώπη.
Τα νέα σούπερ δάνεια απευθύνονται τόσο σε όσους ήδη έχουν στεγαστικό δάνειο όσο και σε όσους έχουν ακίνητα στην κατοχή τους απαλλαγμένα από χρέη. Σε κάθε περίπτωση το συνολικό ύψος των δανείων που θα μπορεί να πάρει κάποιος θα εξαρτάται από την εμπορική αξία των ακινήτων του. Όσο αυτή ανεβαίνει, τόσο περισσότερο θα μπορεί να χρεωθεί. Αν όμως πέσει, τα περιθώρια δανεισμού του θα μειώνονται.
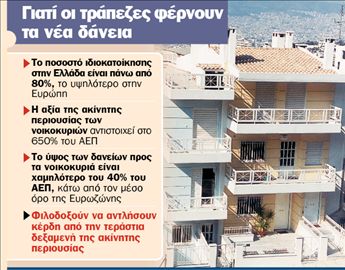
Στόχος των τραπεζιτών, που βλέπουν το «φρένο» που έχει μπει στη στεγαστική πίστη τους τελευταίους μήνες, είναι να προσεγγίσουν όχι μόνο τους υποψήφιους αγοραστές αλλά και τους ιδιοκτήτες των ακινήτων. Καθώς το ποσοστό της ιδιοκατοίκησης ξεπερνά το 80% στην Ελλάδα και είναι από τα υψηλότερα παγκοσμίως, οι τραπεζίτες βλέπουν στη δεξαμενή των κατόχων ακίνητης περιουσίας σημαντικές ευκαιρίες για να αυξήσουν τα κέρδη τους.
Δύο νέες κατηγορίες
Έτσι, μέσα στη χρονιά που έρχεται, οι μεγαλύτερες τράπεζες αναμένεται να ρίξουν στην αγορά- με κάποιες παραλλαγές- δύο νέες κατηγορίες δανείων.
Στην πρώτη περίπτωση, όπως αναφέρουν τραπεζικά στελέχη, ο δανειολήπτης θα μπορεί να αξιοποιεί όλη την πραγματική αξία του σπιτιού που αγοράζει, προκειμένου να χρηματοδοτήσει τις ανάγκες του. Για παράδειγμα, ένας πελάτης τράπεζας που αγοράζει ακίνητο 200.000 ευρώ και θέλει να πάρει δάνειο 150.000 ευρώ, θα μπορεί να χρησιμοποιήσει τα υπόλοιπα 50.000 ευρώ ως ανοικτή πίστωση για όλη τη διάρκεια του δανείου. Αν αποφασίσει να χρησιμοποιήσει τα χρήματα αυτά, θα επιβαρύνεται με επιτόκιο όσο αυτό του στεγαστικού δανείου, ενώ δεν θα έχει περιορισμό για το πού πηγαίνουν τα χρήματα (όπως συμβαίνει σήμερα στα επισκευαστικά δάνεια). Έτσι, θα μπορεί για παράδειγμα να αγοράσει- με χαμηλό επιτόκιο- τον οικιακό του εξοπλισμό, να καλύψει άλλες καταναλωτικές ανάγκες, όπως η αγορά ενός αυτοκινήτου, ή ακόμα και τις σπουδές των παιδιών τους. Αν και καταναλωτικά δάνεια με εξασφαλίσεις υπάρχουν ήδη στην τραπεζική αγορά, η ευκολία πρόσβασης στα μετρητά, η απουσία επιπλέον κόστους προσημείωσης αλλά και τα ακόμα χαμηλότερα επιτόκια θα είναι το δέλεαρ των νέων δανείων.
Αντίστοιχα, όσοι έχουν χρέη σε στεγαστικά δάνεια, για κάθε κομμάτι των οφειλών τους που αποπληρώνουν θα μπορούν να χρησιμοποιήσουν το ποσοστό του κεφαλαίου που έχουν ως εγγύηση για νέα δάνεια- από την ίδια πάντα τράπεζα.
Η δεύτερη κατηγορία δανείων απευθύνεται σε ιδιοκτήτες κατοικιών και κατά κανόνα συνδέεται με κάποιο επενδυτικό πρόγραμμα. Η τράπεζα, δηλαδή, δανειοδοτεί τον πελάτη της για το σύνολο ή ένα ποσοστό της αξίας των περιουσιακών του στοιχείων και στη συνέχεια αναλαμβάνει να επενδύσει το ποσό αυτό, ενδεχομένως προσφέροντας και κάποια εγγυημένη ετήσια απόδοση. Ουσιαστικά, δηλαδή, με τον τρόπο αυτό ο δανειολήπτης «ποντάρει» ότι η πορεία των χρηματαγορών θα είναι τέτοια που θα του αποφέρει κέρδη υψηλότερα από το κόστος εξυπηρέτησης του δανείου του. Δηλαδή, όπως αναφέρουν τραπεζικά στελέχη, ενώ αυτή τη στιγμή υπάρχουν περιουσιακά στοιχεία «σε ύπνωση», με τα δάνεια αυτά οι ιδιοκτήτες ακινήτων θα μπορέσουν να τα αξιοποιήσουν προκειμένου να πραγματοποιήσουν κάθε είδους επενδύσεις.
Καθώς η ιδιοκατοίκηση ξεπερνά το 80% στην Ελλάδα, οι τραπεζίτες βλέπουν στη δεξαμενή των ιδιοκτητών ακινήτων σημαντικές ευκαιρίες για να αυξήσουν τα κέρδη τους
Τεράστια δεξαμενή
Η δεύτερη κατηγορία είναι ιδιαίτερα σημαντική για τους τραπεζίτες, καθώς, σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος, η αξία της ακίνητης περιουσίας των νοικοκυριών ανέρχεται στο 650% του ΑΕΠ, έναντι 450% κατά το 2005. Πρόκειται δηλαδή για μια τεράστια δεξαμενή περιουσιακών στοιχείων, τα οποία, αν χρησιμοποιηθούν ως δανειακή εξασφάλιση, θα μπορούσαν να εκτινάξουν τα υπόλοιπα αλλά και τα κέρδη των τραπεζών. Δεν είναι, εξάλλου, τυχαίο ότι τα στεγαστικά δάνεια προς νοικοκυριά στις ΗΠΑ, όπου το μοντέλο του Ηome Εquity εφαρμόζεται εδώ και κάποιες δεκαετίες, έχουν ξεπεράσει τα 10 τρισ. δολάρια και ανέρχονται στο 75% του ΑΕΠ! Όπως αναφέρει χαρακτηριστικά ο κ. Ανδρέας Γ. Μερίκας, καθηγητής Χρηματοοικονομικής στο Πανεπιστήμιο Πειραιώς, τα προϊόντα αυτά εμφανίστηκαν πρώτη φορά στις Ηνωμένες Πολιτείες μετά τον Β΄ Παγκόσμιο Πόλεμο και βρήκαν μεγάλη αποδοχή, διότι επιτρέπουν αφενός να μετατρέψεις σε κινητή περιουσία (μετρητά) το ελεύθερο μέρος της ακίνητης περιουσίας σου και αφετέρου να μειώσεις τις φορολογικές υποχρεώσεις σου.
Εν τούτοις, προσθέτει, όπως σε κάθε μορφή δανειακής χρηματοδότησης, είναι ανάγκη αφενός να υπολογίζεται το κόστος του χρήματος και αφετέρου η απόδοση από τη χρήση των επιπλέον χρημάτων που δημιουργούνται χρησιμοποιώντας το νέο προϊόν. Επιπλέον, ο χρήστης των νέων δανείων πρέπει να συνειδητοποιήσει ότι πρακτικά κατά τη διάρκεια του χρονικού ορίζοντα αλλάζει τον αρχικό σχεδιασμό αποπληρωμής του στεγαστικού του δανείου.
Για μια ζωή
Ανοίγοντας, όμως, διάπλατα τον δρόμο του δανεισμού, οι τράπεζες αλλάζουν συνολικά το καταναλωτικό πρότυπο στη χώρα, με τον Έλληνα να εξαρτάται άμεσα από τον τραπεζικό δανεισμό από τα πρώτα του επαγγελματικά βήματα μέχρι και μετά τη συνταξιοδότησή 
Η ζωή με δανεικά
Ο δρόμος προς το αμερικανικό μοντέλο άρχισε στις αρχές της δεκαετίας, με την πλήρη απελευθέρωση της καταναλωτικής πίστης και την ταυτόχρονη έκρηξη στα στεγαστικά δάνεια. Η πτώση των επιτοκίων δανεισμού έκανε την πρόσβαση στον δανεισμό πιο προσιτή, με αποτέλεσμα το συνολικό χρέος των νοικοκυριών να εκτιναχθεί από τα 16,97 δισ. ευρώ στο τέλος του 2000 στα 76,69 δισ. ευρώ τον Οκτώβριο του 2006. Δηλαδή, από το περίπου 14% του ΑΕΠ, οι Έλληνες έφτασαν να χρωστούν το 39,30% αυτού. Παράλληλα, τα νοικοκυριά έμαθαν να ζουν με δανεικά για το μεγαλύτερο κομμάτι της ζωής τους. Τα στεγαστικά δάνεια διάρκειας 40 ετών απευθύνονται σε δανειολήπτες νεαρής ηλικίας (όχι πάνω από 35 ετών), οι οποίοι και θα ξεπληρώνουν το σπίτι τους μέχρι να συνταξιοδοτηθούν.
Στις ΗΠΑ το 41% των νέων στεγαστικών δανείων προς τα νοικοκυριά αφορά επαναχρηματοδοτήσεις παλιών οφειλών
Παράταση έως 10 Ιανουαρίου για τα τέλη κυκλοφορίας
Παράταση έως τις 10 Ιανουαρίου στην προθεσμία για την προμήθεια των σημάτων τελών κυκλοφορίας έδωσε χθες το υπουργείο Οικονομικών μετά τα προβλήματα στη διάθεση των σημάτων που παρατηρήθηκαν τις τελευταίες ημέρες σε τράπεζες και Εφορίες. Η προθεσμία έληγε χθες και εκατοντάδες ιδιοκτήτες Ι.Χ. βρέθηκαν αντιμέτωποι με ουρές στις Εφορίες αλλά και ελλείψεις σημάτων σε αρκετά καταστήματα τραπεζών. Σημειώνεται ότι κατά το χρονικό διάστημα της παράτασης τα ειδικά σήματα τελών κυκλοφορίας θα χορηγούνται αποκλειστικά από τις Δημόσιες Οικονομικές Υπηρεσίες. Οι ιδιοκτήτες Ι.Χ. μπορούν να επισκεφθούν οποιαδήποτε Εφορία και με την επίδειξη της άδειας κυκλοφορίας του οχήματος ή του ειδικού ειδοποιητηρίου που έχουν λάβει από τη Γενική Γραμματεία Πληροφοριακών Συστημάτων να καταβάλουν το τέλος κυκλοφορίας που αντιστοιχεί στο όχημά τους και να παραλάβουν το σχετικό σήμα. Στην περίπτωση που η προμήθεια του σήματος δεν γίνει έως τις 10 Ιανουαρίου, ο ιδιοκτήτης Ι.Χ. θα κληθεί να πληρώσει έως και το διπλάσιο τέλος. Επίσης, από τις 11 Ιανουαρίου στις περιπτώσεις που εντοπίζονται από την Τροχαία ή την Αστυνομία οχήματα που δεν φέρουν επικολλημένο το ειδικό σήμα σε εμφανές σημείο του παρμπρίζ, θα επιβάλλονται στους οδηγούς αυστηρές κυρώσεις, όπως αφαίρεση της άδειας κυκλοφορίας και υψηλό πρόστιμο. Το τέλος κυκλοφορίας για οχήματα έως 300 κυβικών εκατοστών είναι 15 ευρώ, από 301- 785 είναι 38 ευρώ, από 786- 1.357 είναι 93 ευρώ, από 1.3581.928
είναι 168 ευρώ, από 1.929- 2.357 είναι 372 ευρώ και για οχήματα άνω των 2.358 κυβ. εκατοστών και άνω είναι 483 ευρώ.
Κίνδυνοι και από το ξεφούσκωμα των τιμών
Πέρα από τον προφανή κίνδυνο της υπερχρέωσης, η εκτίναξη του δανεισμού αλλά και ο συσχετισμός του με περιουσιακά στοιχεία αφήνει τα νοικοκυριά έκθετα σε μια σειρά από άλλους κινδύνους, που έχουν να κάνουν τόσο με την πορεία της αγοράς ακινήτων, όσο και με τη γενικότερη, διεθνή οικονομική συγκυρία.
Για παράδειγμα, όσοι χρησιμοποιήσουν τα ακίνητά τους για να χρηματοδοτήσουν επενδύσεις, εξαρτώνται πολύ περισσότερο από την πορεία των αγορών, καθώς καλούνται να εξυπηρετούν τις δόσεις του δανείου τους, ενώ όσο αυξάνει το ποσό του χρέους τόσο εξαρτώνται από τις μεταβολές στα επιτόκια.
Παράλληλα, όπως αναφέρει χαρακτηριστικά σε έκθεσή του ο Εconomist, η αξία των ακινήτων επιδρά καταλυτικά στη δαπάνη των νοικοκυριών σε πολλές χώρες. Όσο η αξία της γης ανεβαίνει, τα νοικοκυριά- που χρησιμοποιούν τα περιουσιακά τους στοιχεία για να χρηματοδοτήσουν τα έξοδά τους- νιώθουν πιο πλούσια και ξοδεύουν πολύ περισσότερα από αυτά που τους επέτρεπαν οι πραγματικές τους δυνατότητες. Το φαινόμενο του πλασματικού πλουτισμού ονομάζεται διεθνώς «wealth effect» και σε μια μορφή του έκανε την εμφάνισή του και στην Ελλάδα την περίοδο της χρηματιστηριακής «φούσκας», όταν δηλαδή οι Έλληνες έβλεπαν την αξία του χαρτοφυλακίου τους στη Σοφοκλέους να εκτινάσσεται και ξόδευαν ολοένα και περισσότερα χρήματα για αυτοκίνητα, πολυτελή αγαθά, ταξίδια ή διακοπές. Οι δαπάνες αυτές περιορίστηκαν άμεσα μετά τη βίαιη διόρθωση, οδηγώντας παράλληλα το σύνολο της χώρας σε οικονομική ύφεση.
Αντίστοιχες θα είναι οι επιπτώσεις, σύμφωνα με τον Εconomist, στην περίπτωση πτώσης στις τιμές των ακινήτων, με αντίκτυπο- μεταξύ άλλων- και στην απασχόληση, καθώς πλήθος επαγγελμάτων εξαρτάται άμεσα από την πορεία του κατασκευαστικού κλάδου.
Αυτή την κατάσταση βιώνουν τώρα οι δανειολήπτες στις Ηνωμένες Πολιτείες, όπου το ξεφούσκωμα στην αγορά των ακινήτων έχει προκαλέσει ισχυρούς τριγμούς στο σύνολο της οικονομίας. Και αυτό γιατί τα νοικοκυριά δυσκολεύονται να αποπληρώσουν τις οφειλές τους, καθώς η αξία της ακίνητης περιουσίας τους δεν αρκεί για την κάλυψη των χρεών τους. Παράλληλα, γενικότερο πλήγμα έχει δεχθεί ολόκληρη η αμερικανική οικονομία, καθώς η κατανάλωση έχει κάνει βουτιά τους τελευταίους μήνες, με την εμπιστοσύνη των επιχειρηματιών και των ιδιωτών να βρίσκεται στο ναδίρ των τελευταίων ετών.
Στόχος της Εφορίας 62.000 επιχειρήσεις
Στο στόχαστρο της Υπηρεσίας Ειδικών Ελέγχων (πρώην ΣΔΟΕ) μπαίνουν το νέο έτος 62.000 επιχειρήσεις. Πρόκειται για τον αριθμητικό στόχο που έχει τεθεί με βάση το επιχειρησιακό πρόγραμμα της υπηρεσίας που εστάλη σε όλες τις περιφερειακές διευθύνσεις.
Μεγάλες επιχειρήσεις, εταιρείες πετρελαιοειδών, κέντρα διασκέδασης, ξενοδοχεία, εστιατόρια, κατασκευαστικές εταιρείες, ιδιωτικές κλινικές, γιατροί, συνεργεία αυτοκινήτων, επιχειρήσεις λιανικού εμπορίου, διαφημιστικές εταιρείες, λογιστικά γραφεία, ιδιωτικά σχολεία, βιομηχανίες τροφίμων και ποτών είναι μερικοί από τους κλάδους που το 2007 θα είναι στόχοι πρώτης προτεραιότητας για ελέγχους καθώς, σύμφωνα με τα στοιχεία που έχουν επεξεργαστεί οι υπηρεσίες του υπουργείου Οικονομικών, παρουσιάζουν το μεγαλύτερο ποσοστό φορολογικής παραβατικότητας.
Οι ελεγκτές της ΥΠΕΕ θα εστιάσουν κυρίως στην απόδοση του Φόρου Προστιθέμενης Αξίας, στον εντοπισμό επιχειρήσεων και ελευθέρων επαγγελματιών που κάνουν χρήση πλαστών και εικονικών φορολογικών στοιχείων, στην παροχή υπηρεσιών και στη διακίνηση προϊόντων. Ειδικά στη διακίνηση προϊόντων θα συσταθούν συνολικά εντός του νέου έτους 11.600 συνεργεία, τα οποία θα στήσουν ελεγκτικά μπλόκα σε λιμάνια, εθνικές οδούς και σταθμούς διοδίων.
Παράλληλα, ειδικό βάρος θα δοθεί στην καταπολέμηση του παρεμπορίου, της διακίνησης όπλων, ναρκωτικών, αναβολικών ουσιών και νοθευμένων οινοπνευματωδών ποτών.
Στις περιπτώσεις εντοπισμού φορολογικών παραβάσεων θα συντάσσονται ειδικά φύλλα ελέγχου, τα οποία θα αποστέλλονται στις Εφορίες για περαιτέρω έλεγχο και την επιβολή των προβλεπόμενων από τη φορολογική νομοθεσία προστίμων, πρόσθετων φόρων και προσαυξήσεων. Στις περιπτώσεις εντοπισμού παράνομων δραστηριοτήτων, οι παραβάτες θα παραπέμπονται στη Δικαιοσύνη για την άσκηση διώξεων. Ελέγχουν τους αυτοελεγχόμενους
Εκτεταμένους ελέγχους σε όσες επιχειρήσεις και ελεύθερους επαγγελματίες υποβάλλουν δήλωση αυτοελέγχου σχεδιάζει να πραγματοποιήσει το υπουργείο Οικονομικών εντός του 2007. Στο φορολογικό νομοσχέδιο περιελήφθη σχετική διάταξη, η οποία δίνει τη δυνατότητα στους ελεγκτές του υπουργείου να πραγματοποιήσουν δειγματοληπτικούς ελέγχους σε επιχειρήσεις και ελεύθερους επαγγελματίες που θα υποβάλουν δήλωση αυτόματου ελέγχου.
Σύμφωνα με πληροφορίες, στο υπουργείο συντάσσεται ειδική εγκύκλιος, η οποία θα δίνει σαφείς οδηγίες στα ελεγκτικά κέντρα σχετικά με το ποιους θα πρέπει να ελέγχουν. Ειδικότερα, στο μικροσκόπιο του ελέγχου πρόκειται να μπουν όσοι δηλώνουν υψηλές δαπάνες, καθώς και όσοι δήλωσαν ακαθάριστα έσοδα οριακά κάτω από τα όρια που προβλέπονται για την υπαγωγή στη ρύθμιση αυτοελέγχου.
Οι προϋποθέσεις
Σημειώνεται ότι δήλωση αυτοελέγχου έχουν τη δυνατότητα να υποβάλουν οι επιχειρήσεις με ετήσια ακαθάριστα έσοδα έως 300.000 ευρώ και οι ελεύθεροι επαγγελματίες που το εισόδημά τους δεν ξεπερνά τα 150.000 ευρώ. Προκειμένου να κλείσουν τα βιβλία τους, οι φορολογούμενοι θα πρέπει να δηλώσουν εισόδημα ή καθαρά κέρδη υψηλότερα από αυτά που προκύπτουν μετά την εφαρμογή του Μοναδικού Συντελεστή Καθαρού Κέρδους που ισχύει για κάθε επαγγελματικό κλάδο. Στόχος των ελέγχων που θα πραγματοποιήσει το υπουργείο Οικονομικών το 2007 είναι, εκτός από την αύξηση των φορολογικών εσόδων, ο εντοπισμός φορολογουμένων που, ενώ δεν είχαν πραγματοποιήσει δαπάνες, μπήκαν στη ρύθμιση δηλώνοντας ανύπαρκτες δαπάνες, καθώς και φορολογουμένων που δήλωσαν εισοδήματα χαμηλότερα από τα πραγματικά προκειμένου να υπαχθούν στα όρια της ρύθμισης.
 Google news