Τα αδύναμα σημεία από την αύξηση επιτοκίων
Η εικόνα είναι σύνθετη τόσο για τα ευρωπαϊκά {LF}όσο και για τα αμερικανικά χρηματοπιστωτικά ιδρύματα, καθώς τα χαρτοφυλάκια των χορηγήσεων έχουν αρχίσει {LF}και επηρεάζονται
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Το τέλος της εποχής των ιστορικά χαμηλών επιτοκίων θα περίμενε κανείς πως θα αποτελούσε καλή είδηση για τις τράπεζες, των οποίων τα κέρδη αυξάνονται όσο ανοίγει η ψαλίδα ανάμεσα στις χρεώσεις που επιβάλλουν στους δανειολήπτες και του κόστους της δικής τους χρηματοδότησης. Ομως, όπως υπογραμμίζουν οι «Financial Times», οι πρόσφατες αναταράξεις σε ΗΠΑ και Ευρώπη δείχνουν ότι η πραγματικότητα είναι πολύ πιο σύνθετη.
Ομόλογα. Σύμφωνα με τους κανόνες που ισχύουν στις ΗΠΑ, οι τράπεζες δεν πρέπει να λαμβάνουν υπόψη τους τις ζημίες από την αποτίμηση στην αγορά στα κέρδη ή στους κεφαλαιακούς δείκτες τους, οπότε οι περισσότερες δεν έχουν αντισταθμίσει αυτό το ενδεχόμενο. Οταν μια τράπεζα βρεθεί χωρίς μετρητά για να καλύψει τις εκροές καταθέσεων, όπως συνέβη στη Silicon Valley Bank, μπορεί να αναγκαστεί να πουλήσει μέρος του «διακρατούμενου ως τη λήξη» χαρτοφυλακίου της, αποκρυσταλλώνοντας ζημίες και ενδεχομένως τρομάζοντας τόσο τους επενδυτές όσο και τους καταθέτες. Οι κανόνες είναι διαφορετικοί για τις τράπεζες στην Ευρώπη, όπου τα κεφάλαια που έχουν ήδη διοχετεύσει οι εποπτικοί φορείς αντικατοπτρίζουν ήδη την επίδραση των αυξημένων επιτοκίων στα περισσότερα ομόλογα.
Δάνεια σταθερού επιτοκίου. Τα δάνεια σταθερού επιτοκίου έχουν λιγότερες πιθανότητες αθέτησης, αλλά αποτελούν επίσης τροχοπέδη στην κερδοφορία των τραπεζών, των οποίων το δικό τους κόστος χρηματοδότησης θα αυξηθεί. Τα υψηλότερα επιτόκια οδηγούν επίσης σε περισσότερες αθετήσεις, αν και τα μη εξυπηρετούμενα δάνεια παραμένουν σε χαμηλά επίπεδα στην ΕΕ, όπου μόνο το 1,5% των ενυπόθηκων δανείων χαρακτηρίστηκαν ως επισφαλή δάνεια τον Σεπτέμβριο, σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών.
Η εικόνα είναι πιο περίπλοκη στις ΗΠΑ, όπου τα ενυπόθηκα δάνεια ρυθμιζόμενου επιτοκίου αντιπροσωπεύουν λιγότερο από το 10% του συνόλου των ενυπόθηκων δανείων, αλλά το 36% εκείνων που βρίσκονται στους τραπεζικούς ισολογισμούς, σύμφωνα με τα στοιχεία της Federal Deposit Insurance Corporation.
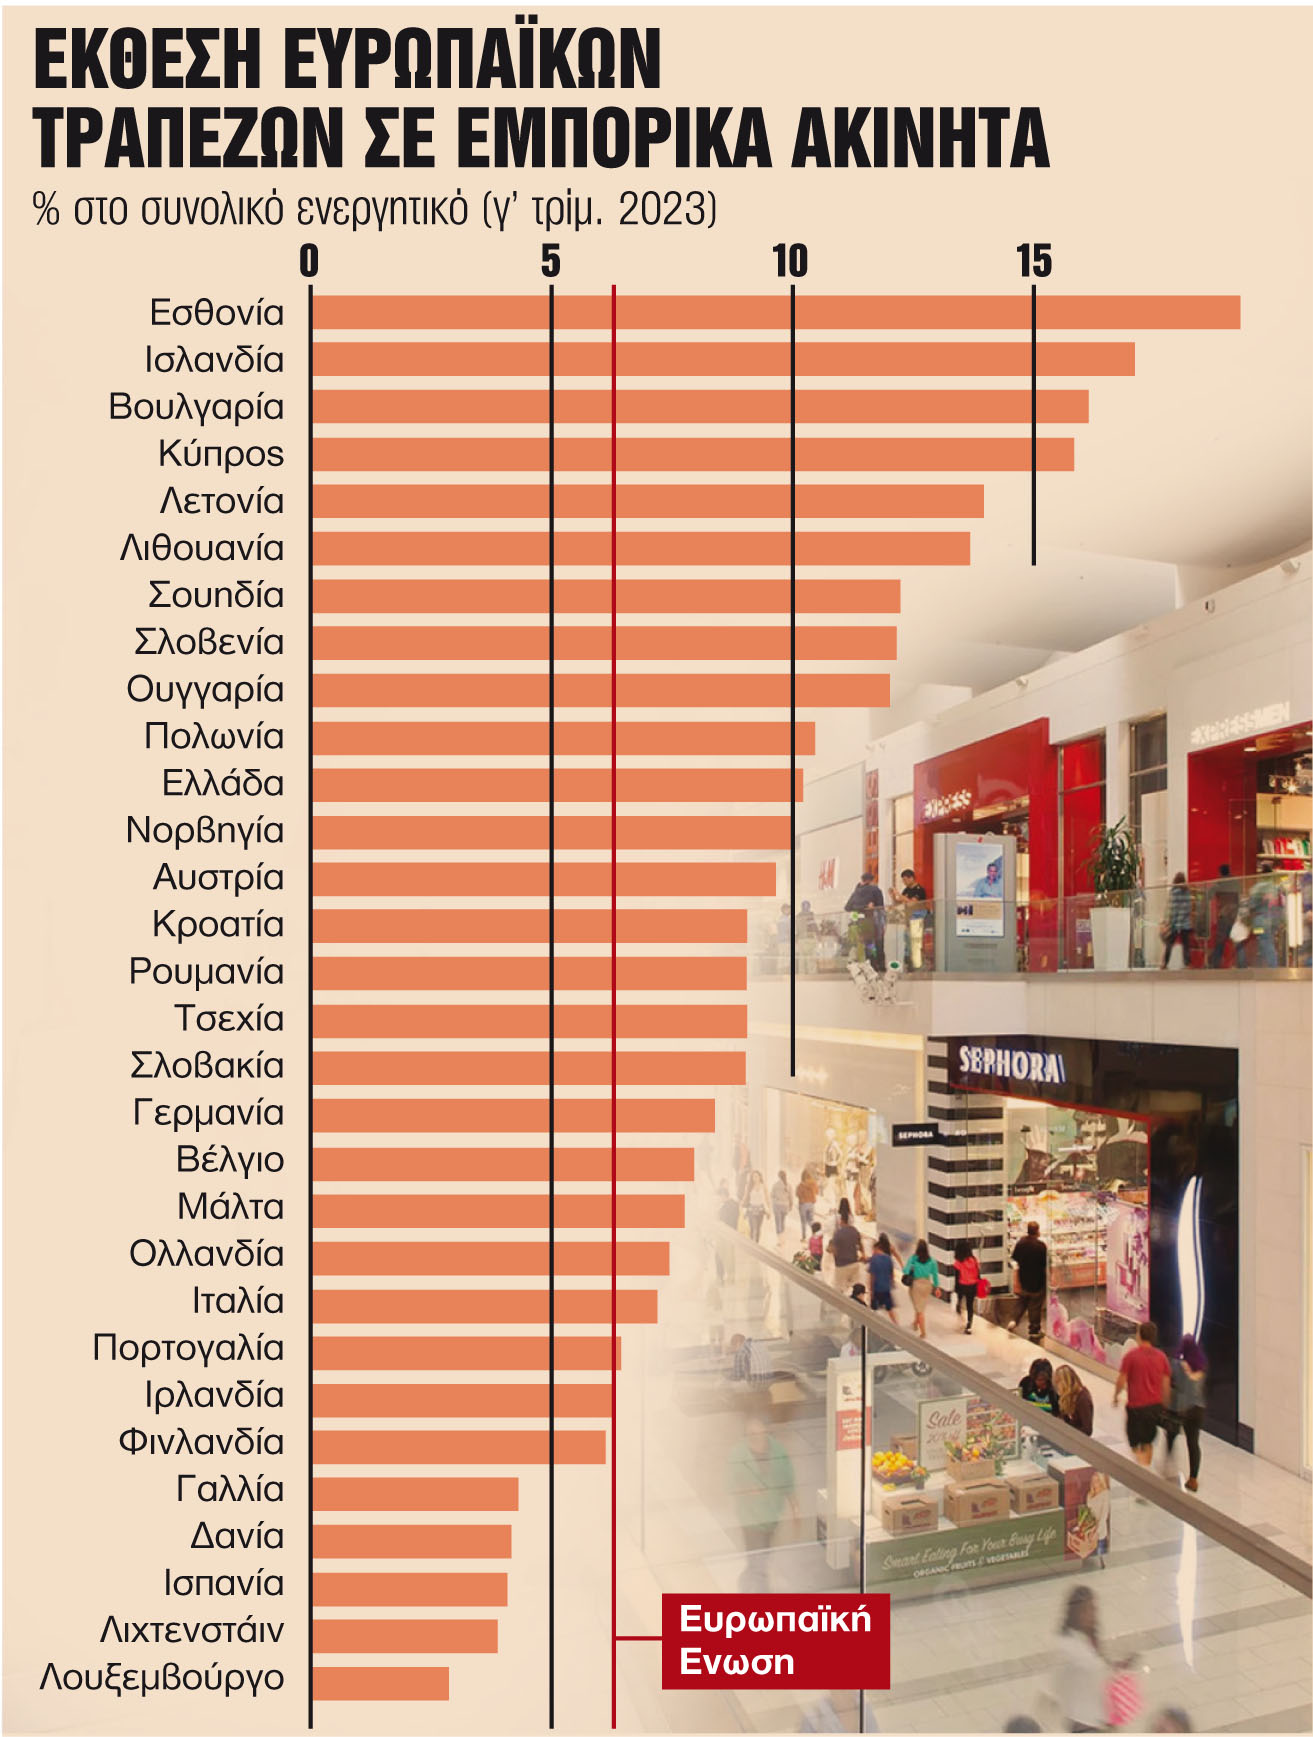
Εμπορικά ακίνητα. Ο πρόεδρος της Fed Τζερόμ Πάουελ δήλωσε την περασμένη εβδομάδα ότι η κεντρική τράπεζα γνωρίζει τη συγκέντρωση στον δανεισμό CRE, αλλά τόνισε ότι δεν πιστεύει ότι το ζήτημα είναι συγκρίσιμο με άλλες πιέσεις στις τράπεζες. Η έκθεση των ευρωπαϊκών τραπεζών σε εμπορικά ακίνητα έχει χαρακτηριστεί ως «βασική ευπάθεια» από την ΕΚΤ. Οι συντηρητικοί δείκτες δανείων προς αξία ακινήτων στο 50-60% που ισχύουν στην Ευρώπη παρέχουν επίσης στις τράπεζες ένα υγιές μαξιλάρι για να απορροφήσουν την πτώση των τιμών, σύμφωνα με μελέτη του Bayes Business School.
Εκροές καταθέσεων. Στις ΗΠΑ, οι συνολικές τραπεζικές καταθέσεις μειώθηκαν κατά 3,3% από τότε που η Fed άρχισε να αυξάνει τα επιτόκια πέρυσι, καθώς οι αποταμιευτές αναζήτησαν εναλλακτικές λύσεις με υψηλότερες αποδόσεις από το 1% επιτόκιο που προσφέρουν πολλές αμερικανικές τράπεζες, όπως το 4% που μπορούν να πάρουν από τα αμοιβαία κεφάλαια της χρηματαγοράς. Η τάση αυτή επιταχύνθηκε περίπου την εποχή που η SVB και η Signature Bank χρεοκόπησαν.
Στην ευρωζώνη, οι καταθέτες απέσυραν 214 δισ. ευρώ τους τελευταίους πέντε μήνες, ή το 1,5% των συνολικών καταθέσεων, σύμφωνα με τα στοιχεία που δημοσίευσε αυτή την εβδομάδα η Ευρωπαϊκή Κεντρική Τράπεζα. Η μείωση επιταχύνθηκε τον Φεβρουάριο.

 Google news