
Επτά όπλα για να αποφύγουμε τις παγίδες

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Στην παγίδα των τεκμηρίων πέφτουν κάθε χρόνο εκατοντάδες χιλιάδες φορολογούμενοι οι οποίοι καλούνται να πληρώσουν έξτρα φόρους για εισοδήματα που ουσιαστικά δεν έχουν αποκτήσει, αλλά προσδιορίζονται με τεκμαρτό τρόπο.
Επειδή η «γνώση είναι δύναμη», οι φορολογούμενοι μπορούν να χρησιμοποιήσουν διάφορα όπλα για να καλύψουν τα τεκμήρια και να γλιτώσουν φόρους. Η πρόσθετη διαφορά που προκύπτει μεταξύ του πραγματικού εισοδήματος και του πιο υψηλού ποσού εισοδήματος που προσδιορίζουν τα τεκμήρια μπορεί να καλυφθεί με έως και επτά διαφορετικούς τρόπους. Σε κάθε περίπτωση που ο φορολογούμενος καταφέρνει να δικαιολογήσει τη διαφορά αυτή, φορολογείται για το πραγματικό εισόδημα που έχει δηλώσει κι όχι για το – υψηλότερο του πραγματικού – τεκμαρτό του εισόδημα, οπότε γλιτώνει σημαντικού ύψους φορολογικές επιβαρύνσεις.
Πιο συγκεκριμένα, ο φορολογούμενος μπορεί να καλύψει τυχόν προστιθέμενη διαφορά φορολογητέου εισοδήματος λόγω τεκμηρίων με τους εξής τρόπους:
1 Εισοδήματα και έσοδα που αποκτήθηκαν μέχρι τις 31 Δεκεμβρίου 2016 και αναλώθηκαν εντός του 2017. Πρόκειται για τη γνωστή μέθοδο κάλυψης τεκμηρίων μέσω ανάλωσης κεφαλαίου παρελθόντων ετών.
Με την ανάλωση κεφαλαίου, ο φορολογούμενος μπορεί να καλύψει την όποια πρόσθετη διαφορά φορολογητέου εισοδήματος έχει προκύψει λόγω της εφαρμογής των τεκμηρίων, επικαλούμενος εισοδήματα και έσοδα δηλωθέντα ακόμη και πριν από 10, 20 ή και 30 χρόνια.
2 Πραγματικά εισοδήματα τα οποία θα αποκτηθούν μέχρι και το τέλος του 2017 από τον ίδιο τον φορολογούμενο, τη σύζυγοό του και τα εξαρτώμενα μέλη του και τα οποία απαλλάσσονται από τον φόρο ή φορολογούνται με ειδικό τρόπο. Ως τέτοια εισοδήματα θεωρούνται η αποζημίωση λόγω απόλυσης από την εργασία, τα επιδόματα ανεργίας, οι τόκοι από καταθέσεις στις τράπεζες κ.λπ.
3 Χρηματικά ποσά που δεν θεωρούνται εισόδημα και θα αποκτηθούν μέχρι το τέλος του 2017 από τον φορολογούμενο. Τέτοια ποσά είναι για παράδειγμα το εφάπαξ λόγω συνταξιοδότησης, η αποζημίωση από ασφαλιστική του εταιρεία κ.λπ.
4 Κάθε έσοδο ή τίμημα που εισέπραξε ο φορολογούμενος εντός του 2017 από την πώληση ακινήτων, αυτοκινήτων, κινητών πραγμάτων συνολικής αξίας άνω των 10.000 ευρώ, μετοχών, μεριδίων αμοιβαίων κεφαλαίων και άλλων κινητών αξιών.
5 Δάνεια που έλαβε ο φορολογούμενος εντός του 2017 από τράπεζες, συγγενείς ή τρίτους. Η σύναψη δανείου αποδεικνύεται από συμβολαιογραφικό ή ιδιωτικό έγγραφο που έχει χαρτοσημανθεί και έχει βέβαιη ημερομηνία για τη συνομολόγηση του δανείου. Από την ημερομηνία πρέπει να προκύπτει ότι το δάνειο ελήφθη εντός του 2017 και πριν από την πραγματοποίηση της δαπάνης αγοράς περιουσιακού στοιχείου που πρόκειται να δικαιολογηθεί.
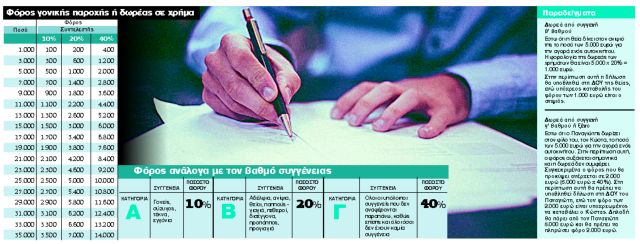
6 Ποσά που θα εισπράξει φέτος ο φορολογούμενος είτε από δωρεές είτε από γονικές παροχές. Για να αποδείξει ο φορολογούμενος ότι εισέπραξε εντός του 2017 τέτοια ποσά, θα πρέπει να έχει στη διάθεσή του (ώστε εάν χρειαστεί να μπορεί να προσκομίσει στις φορολογικές Αρχές) σχετικό πιστοποιητικό του αρμόδιου προϊσταμένου ΔOY από το οποίο προκύπτει ότι η δωρεά ή η γονική παροχή έγινε πριν από τις 31/12/2017.
7 Κέρδη από λαχεία, ΠPOΠO, ΛOTTO, TΖΟΚΕΡ, προκαθορισμένο στοίχημα, τυχερά παιχνίδια του ΟΠΑΠ.
 Google news













