[Μικροπολιτικός] Ο βουλευτής και το €1.940.000
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Η ιστορία είναι λίγο-πολύ γνωστή. Ξεκινά το 1999, όταν ο ήρωάς της, γνωστός δικηγόρος που σήμερα ως βουλευτής κατέχει κορυφαία θεσμική θέση, εισέπραξε για τις νομικές του υπηρεσίες ένα εκατομμύριο δολάρια για τα οποία δεν θεώρησε σκόπιμο να κόψει απόδειξη.
Αυτό που δεν είναι γνωστό είναι ότι, ύστερα από έναν δικαστικό και διοικητικό μαραθώνιο, του έχουν βεβαιωθεί χρέη προς την Εφορία – από πρόστιμα και μη δηλωθέν εισόδημα – ύψους 1,94 εκατ. ευρώ από τα οποία μέχρι στιγμής το Δημόσιο δεν έχει εισπράξει ούτε ένα σεντ.
Για το 1 εκατ. που έχει καταλογιστεί από το ΣΔΟΕ και έχει καταστεί ληξιπρόθεσμο από το καλοκαίρι ο βουλευτής έχει προσφύγει στη Δικαιοσύνη. Για το ήμισυ του ποσού, που δεν καλύπτεται από την αναστολή, φαίνεται να έχουν γίνει κινήσεις είσπραξης. Εχουν δοθεί εντολές για δέσμευση λογαριασμών του σε τέσσερις τράπεζες και για επιβολή υποθήκης σε ένα ακίνητό του 500 τ.μ. στο Χαλάνδρι. Μου λένε όμως ότι καμία από τις εντολές είσπραξης δεν έχει εκτελεστεί.
Η βεβαίωση
Το υπόλοιπο χρέος μαθαίνω ότι βεβαιώθηκε μόλις χθες, με καθυστέρηση 30 ημερών – γεγονός που οφείλω να θεωρήσω άσχετο με τη δική μου περιέργεια για το θέμα. Γι’ αυτό το ποσό είχε ακολουθηθεί μια ασυνήθιστη διαδρομή.
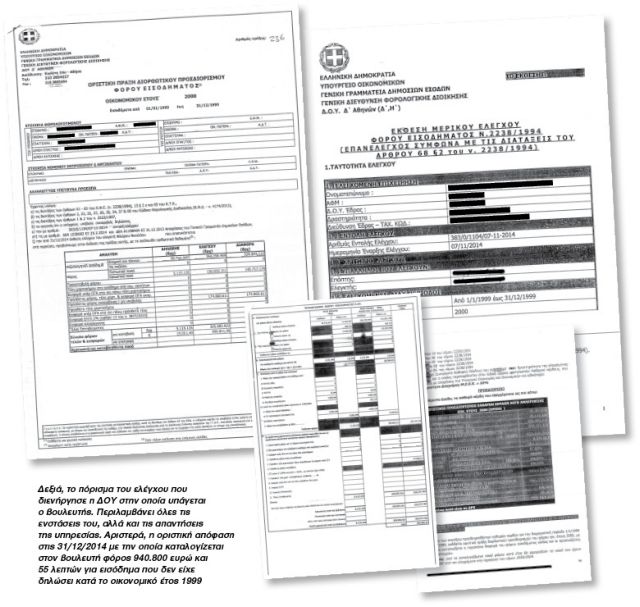
Στις 31 Δεκεμβρίου 2014 η αρμόδια ΔΟΥ κατελόγισε στον βουλευτή επιπλέον φόρο 940.800,55 ευρώ για το εισόδημα που είχε παραλείψει να δηλώσει στη χρήση του 1999. Η απόφαση ήταν, σύμφωνα με τον νόμο, τετελεσμένη. Συνέχεια θα μπορούσε να δοθεί μόνο στα δικαστήρια. Ομως, και αφού είχαν μεσολαβήσει οι εκλογές, η εκκρεμότητα ξανάνοιξε. Σε μια πρωτοφανή για φορολογική υπόθεση τροπή, ο φάκελος του βουλευτή παραπέμφθηκε στο Νομικό Συμβούλιο του Κράτους (ΝΣΚ) με ερώτημα της γενικής γραμματείας Εσόδων περί παραγραφής.
Πρόκειται, όπως μου λένε, για εξέλιξη που κομψά χαρακτηρίζεται ως «μη προβλεπόμενη από τον νόμο». Ερώτημα προς το ΝΣΚ απευθύνεται μόνο αν η υπηρεσία έχει νομική αμφιβολία κατά τη σύνταξη του πορίσματος ελέγχου. Ο βουλευτής είχε εξαντλήσει τα μέσα άμυνάς του στο πλαίσιο του ελέγχου. Είχε αναπτύξει όλες τις ενστάσεις του – μεταξύ των οποίων και αυτήν περί παραγραφής της αξίωσης του Δημοσίου. Ολες έχουν απαντηθεί λεπτομερώς από τους ελεγκτές στο πόρισμά τους. Και όμως, το ερώτημα που είχε ήδη απαντηθεί από την υπηρεσία παραπέμφθηκε εκ των υστέρων προς το ΝΣΚ.
Το χρονικό
Το γεγονός ότι ο επιφανής δικηγόρος δεν είχε κόψει απόδειξη για την αμοιβή τού ενός εκατομμυρίου είχε έρθει στο φως από την αντιδικία του με συνεργάτες του. Οι συνεργάτες διεκδικούσαν μέρος της αμοιβής για τη διεκπεραίωση κληρονομικών υποθέσεων.
Η διαμάχη έφθασε μέχρι τον Αρειο Πάγο, που το 2009 δικαίωσε τους αντιδίκους του βουλευτή υποχρεώνοντάς τον να τους καταβάλει 750.000 δολάρια.
Ο επαναπατρισμός
Ο βουλευτής προσπάθησε με βροχή ενστάσεων να αποφύγει την επιβολή του φόρου. Στον βασικό ισχυρισμό του όμως φαίνεται – σύμφωνα με το πόρισμα της αρμόδιας ΔΟΥ – ότι κατάφερε τελικώς να δυσχεράνει τη θέση του.
Η αρχική του υπεράσπιση ήταν ότι γι’ αυτά τα 750.000 δολάρια μπορεί να μην είχε κόψει αρχικά απόδειξη, αλλά είχε πληρώσει φόρο σε δεύτερο χρόνο, το 2005. Τότε είχε επωφεληθεί από τον νόμο Αλογοσκούφη (ν. 3259/2004) που χορηγούσε φορολογικά κίνητρα για τον επαναπατρισμό κεφαλαίων.
Ωστόσο, από τα ίδια τα παραστατικά που ο δικηγόρος προσκόμισε στις φορολογικές Αρχές, προέκυψε ότι ο αριθμός του λογαριασμού από τον οποίο έγινε ο επαναπατρισμός του ποσού των 750.000 δολαρίων δεν ήταν ο ίδιος με τον λογαριασμό στον οποίο είχε κατατεθεί η αρχική αμοιβή του ενός εκατομμυρίου δολαρίων.
Συγκεκριμένα, όπως αναφέρεται στο πόρισμα, «αποδεικνύεται σαφώς ότι ο λογαριασμός της τράπεζας του εξωτερικού (150ΧΧΧΧ της Laiki Bank του Λονδίνου) από τον οποίο έγινε ο επαναπατρισμός των κεφαλαίων είναι διαφορετικός από τον λογαριασμό (ACXXXXX της τράπεζας Cyprus Popular Bank LTD UK) στον οποίο
είχε κατατεθεί το ποσό του 1.500.000 δολαρίων από την [αναφέρεται το όνομα της πελάτισσας] ως αμοιβή του ελεγχομένου για παρασχεθείσες υπηρεσίες το 1999, για την οποία
δεν εξέδωσε φορολογικό στοιχείο».
είχε κατατεθεί το ποσό του 1.500.000 δολαρίων από την [αναφέρεται το όνομα της πελάτισσας] ως αμοιβή του ελεγχομένου για παρασχεθείσες υπηρεσίες το 1999, για την οποία
δεν εξέδωσε φορολογικό στοιχείο».
Από τον ελεγχόμενο ζητήθηκε να προσκομίσει δικαιολογητικά που θα αποδείκνυαν ότι πρόκειται για το ίδιο ποσό που απλώς μεταφέρθηκε από τον έναν λογαριασμό στον άλλον. Οπως επισημαίνεται, τέτοια στοιχεία «ούτε στο αρχείο της τράπεζας βρέθηκαν ούτε προσκομίστηκαν από τον ελεγχόμενο».
Η παραγραφή
Ο βουλευτής κατέφυγε τελικώς στον ισχυρισμό ότι οι αξιώσεις του Δημοσίου που αφορούν τη χρήση του 1999 έχουν παραγραφεί. Το πόρισμα επικαλείται τις προβλέψεις διαδοχικών νόμων που παρέτειναν τη δεκαετή προθεσμία παραγραφής για τις υποθέσεις στις οποίες περιέρχονται νέα στοιχεία σε γνώση των αρμόδιων ΔΟΥ.
Δεν ξέρω αν σας μπέρδεψα. Η υπόθεση πάντως αρχικά φαντάζει απλή – όπως και το τέλος της, που θα έπρεπε να γραφεί ή στο δικαστήριο ή στο δημόσιο Ταμείο.
 Google news