Καθίζηση δανείων και επιτόκια – φωτιά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Κλειστές στρόφιγγες δανείων, νέες αυξήσεις επιτοκίων στα στεγαστικά έως και 0,75%, κάθετη πτώση της ζήτησης και ασφυκτικές πιέσεις ρευστότητας συνθέτουν το τραπεζικό σκηνικό των τελευταίων εβδομάδων. Κορυφαίοι τραπεζίτες ζητούν από την κυβέρνηση ουσιαστικά μέτρα «εδώ και τώρα» για την εξισορρόπηση του συστήματος.
Το πρόβλημα αρχίζει από την άνευ προηγουμένου κρίση αξιοπιστίας της ελληνικής οικονομίας και την έκρηξη του κόστους δανεισμού του Δημοσίου, ως αποτέλεσμα του δημοσιονομικού εκτροχιασμού ενώ επιβαρυντικά επιδρά και η χθεσινή υποβάθμιση των υβριδικών εκδόσεων ομολόγων των μεγάλων ελληνικών τραπεζών (Εθνική, Εurobank, Αlpha, Πειραιώς) από τη Μoody΄s.
Σε αυτό το φόντο, η πρόσβαση των ελληνικών τραπεζών σε ρευστότητα- ακόμα και ακριβή- έχει περιοριστεί σημαντικά με τη διατραπεζική αγορά και τη repo αγορά δανεισμού με εγγύηση ομόλογα του Ελληνικού Δημοσίου, να είναι σχεδόν κλειστές για τις ελληνικές τράπεζες. Έτσι, οι ελληνικές τράπεζες μπορούν να αντλήσουν ρευστότητα σχεδόν αποκλειστικά από την Ευρωπαϊκή Κεντρική Τράπεζα και τις καταθέσεις, οι οποίες βεβαίως όχι μόνο δεν αυξάνονται αλλά φυλλορροούν, σε σκηνικό ασάφειας για το μέλλον της ελληνικής οικονομίας. Για τη διαχείριση αυτής της κατάστασης, οι ελληνικές τράπεζες έχουν περιορίσει στο ελάχιστο τις εκταμιεύσεις νέων δανείων και ανεβάζουν τώρα τα περιθώρια κέρδους αυξάνοντας τα επιτόκια δανεισμού νοικοκυριών και επιχειρήσεων. Παράλληλα, ρίχνουν ξανά στη μάχη ελκυστικά επιτόκια προθεσμιακών καταθέσεων που φτάνουν κλιμακωτά έως και το 6,25%.
Πάνω τα επιτόκια
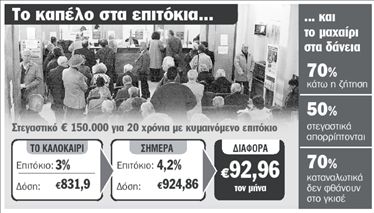
Οι τράπεζες, που μέχρι τον Δεκέμβριο έδιναν στεγαστικά με επιτόκιο euribor τριμήνου και περιθώριο κέρδους από 2,25% έως 2,75%, ανεβάζουν το περιθώριο στο 3%-3,5%. Η επιβάρυνση είναι σημαντική, ιδίως αν αναλογιστεί κανείς ότι έως το περασμένο καλοκαίρι το περιθώριο αυτό στα στεγαστικά ήταν στο 2%. Έτσι, το περασμένο καλοκαίρι, με το euribor τριμήνου στο 0,8%-0,9% και το περιθώριο στο 2%, μαζί με την εισφορά το τελικό επιτόκιο κυμαινόμενου στεγαστικού δανείου ήταν περίπου 3%. Το ίδιο δάνειο σήμερα, με το euribor τριμήνου να έχει υποχωρήσει στο 0,663% και το «καπέλο» στο 3,5%, έχει κυμαινόμενο επιτόκιο κοντά στο 4,2%. Η διαφορά αυτή οδηγεί σε σημαντική αύξηση του κόστους εξυπηρέτησης του δανείου. Για παράδειγμα, για στεγαστικό δάνειο 150.000 ευρώ, εικοσαετούς διάρκειας, η μηνιαία δόση από 831,9 ευρώ το περασμένο καλοκαίρι, διαμορφώνεται σήμερα σε 924,86 ευρώ ή 92,96 ευρώ επιπλέον. Τραπεζίτες μάλιστα, προειδοποιούν ότι η νέα αύξηση των επιτοκίων δεν θα είναι η τελευταία εφόσον δεν αποκλιμακωθούν άμεσα τα επιτόκια δανεισμού του Δημοσίου. «Όταν το Δημόσιο δανείζεται με spread 3,5%, οδηγώντας σε υψηλότερο κόστος δανεισμού τις ίδιες τις τράπεζες, θα πρέπει να αυξηθούν και τα επιτόκια χορηγήσεων, για να τα βγάλουν οι τράπεζες πέρα», λέει στα «ΝΕΑ» κορυφαίο τραπεζικό στέλεχος που εκτιμά ότι αν δεν αλλάξει η κατάσταση, τότε τα περιθώρια κέρδους των τραπεζών στα στεγα στικά δεν θα αργήσουν να φτάσουν το 4% με 4,5%. Κάτω η ζήτηση
Ανοδικά κινούνται και τα επιτόκια σε επιχειρηματικά και καταναλωτικά δάνεια όπου η ζήτηση όμως είναι σχεδόν ανύπαρκτη. Σε καταναλωτικά δάνεια και πιστωτικές κάρτες οι τράπεζες απορρίπτουν επτά στις δέκα αιτήσεις χρηματοδότησης υπό την απειλή των επισφαλειών ενώ στα στεγαστικά όπου εγκρίνονται μία στις δύο αιτήσεις, η πτώση της ζήτησης σε σχέση με τον περασμένο Νοέμβριο κυμαίνεται από 50% έως 70% ανάλογα με την τράπεζα. «Ο κόσμος φοβάται να βάλει δάνειο στο κεφάλι του όταν δεν ξέρει τι ξημερώνει αύριο», λέει στέλεχος μεγάλης τράπεζας με άριστη γνώση της στεγαστικής πίστης που εκτιμά πως «οι επόμενοι μήνες θα είναι ακόμα πιο δύσκολοι».
ΤΡΑΠΕΖΙΤΕΣ
προειδοποιούν ότι η νέα αύξηση δεν θα είναι η τελευταία, εφόσον δεν αποκλιμακωθούν τα επιτόκια δανεισμού του Δημοσίου
Σαφάρι ρευστότητας με μεγαλύτερες αποδόσεις στις προθεσμιακές καταθέσεις
ΟΙ ΑΣΦΥΚΤΙΚΕΣ πιέσεις ρευστότητας που υφίστανται οι ελληνικές τράπεζες επαναφέρουν στο προσκήνιο το «όπλο» των προθεσμιακών καταθέσεων. Με τις μικρότερες τράπεζες να ανοίγουν τον χορό των προσφορών, ρίχνουν στην αγορά επιτόκια έως και 6,25% μέσω νέων προϊόντων μηνιαίων κλιμακωτών επιτοκίων.
Τα επιτόκια των προθεσμιακών καταθέσεων άρχισαν να αυξάνονται δειλά δειλά από τον περασμένο Δεκέμβριο, όταν σε μέσα επίπεδα, σύμφωνα με στοιχεία της Τραπέζης της Ελλάδος, αυξήθηκαν στο 2,10%, από 2% τον Νοέμβριο. Ένα χρόνο νωρίτερα, βέβαια, τα επιτόκια των προθεσμιακών καταθέσεων κατέγραφαν ιστορικά ρεκόρ με προσφορές 5%, 6% ή ακόμα και 7% για ποσά της τάξεως των 10.000-
20.000 ευρώ.
Σήμερα, στις μικρότερες τράπεζες και υπό την προϋπόθεση ότι πρόκειται για νέες καταθέσεις, τα επιτόκια ξεκινούν από 3,80% τον πρώτο μήνα της κατάθεσης, για να φτάσουν έως και το 6,25% σε ορίζοντα έτους. Τα επιτόκια αυτά προσφέρονται ως επί το πλείστον για ποσά μεγαλύτερα των 50.000 ευρώ.
Πάντως, τα επιτόκια των προθεσμιακών καταθέσεων αποτελούν αντικείμενο διαπραγμάτευσης ανάμεσα σε πελάτες και τράπεζες και, ανάλογα με το μέγεθος της κατάθεσης και τον χρόνο που είναι διατεθειμένος ο πελάτης να δεσμεύσει τα χρήματά του, μπορεί να εξασφαλίσει ακόμα μεγαλύτερες αποδόσεις.
 Google news