Αντισυνταγματική η ετεροχρονισμένη έκτακτη εισφορά στα εισοδήματα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
ΤΗΝ ΑΚΥΡΩΣΗ των εκκαθαριστικών σημειωμάτων με τα οποία επιβλήθηκε η έκτακτη εισφορά διατάσσει το Διοικητικό Πρωτοδικείο της Αθήνας, κρίνοντας ότι «το ταμειακό συμφέρον του Δημοσίου δεν συνιστά λόγο καταστρατήγησης των συνταγματικών διατάξεων».
Με την υπ΄ αριθμ. 18440/2009 απόφαση, το δικαστήριο προχώρησε στη δικαίωση φορολογουμένου που είχε προσβάλει ενώπιον της Δικαιοσύνης το μέτρο της έκτακτης εισφοράς, καλλιεργώντας υψηλές προσδοκίες και στους χιλιάδες άλλους φορολογουμένους που έχουν καταθέσει ανάλογες αγωγές. Δεν προκαθορίζει ωστόσο την τελική κατάληξη, καθώς το Ελληνικό Δημόσιο θα ασκήσει όλα τα ένδικα μέσα προκειμένου να ανατρέψει το αποτέλεσμα, όπως έλεγαν χθες αρμόδιες πηγές του υπουργείου Οικονομικών. Η απόφαση στηρίζεται στις διατάξεις του άρθρου 78 του Συντάγματος, σύμφωνα με τις οποίες απαγορεύεται η αναδρομική επιβολή φόρου ή άλλου οικονομικού βάρους, πέραν του προηγούμενου έτους εκείνου κατά το οποίο επιβλήθηκε. Ειδικότερα, το Διοικητικό Πρωτοδικείο υπογραμμίζει ότι η έκτακτη εισφορά υπολογίστηκε στο εισόδημα που αποκτήθηκε κατά τη χρήση 2007 και δηλώθηκε με τις δηλώσεις φορολογίας εισοδήματος του οικονομικού έτους 2008.
Το σκεπτικό της απόφασης
Όσον αφορά το σκεπτικό της εν λόγω απόφασης, η πρωτοδίκης Αγλαΐα Δημητροπούλου τονίζει ότι δεδομένου πως το μέτρο θεσπίστηκε το 2009, με τον Ν. 3758/2009 που καθιερώνει οικονομικό βάρος το οποίο εκτείνεται πέραν του προηγούμενου της επιβολής του έτους, αυτομάτως συγκρούεται με τις συνταγματικές διατάξεις. Και αυτό γιατί- όπως αναφέρει η απόφαση- «με τη συνταγματική επιταγή του άρθρου 78 θεσπίζεται γενική απαγόρευση αναδρομικής επιβολής πέραν του προηγούμενου έτους οποιουδήποτε δυσμενέστερου των ισχυόντων οικονομικού μέτρου, ανεξαρτήτως του είδους αυτού ή της προσωρινότητας της επιβολής του».
Και καταλήγει: «Η έκτακτη εισφορά υπολογιζόμενη επί των εισοδημάτων που έχουν αποκτηθεί πριν από την 1.1.2008 δεν είναι νόμιμη ως αντικείμενη στο άρθρο 78 παρ. 2 του Συντάγματος». Κατά συνέπεια «το εκκαθαριστικό σημείωμα με το οποίο επιβλήθηκε αυτή πρέπει να ακυρωθεί».
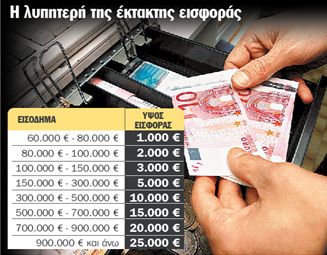
Σημειώνεται ότι λόγω της σοβαρότητας της υπόθεσης ο γενικός επίτροπος Επικρατείας των Τακτικών Διοικητικών Δικαστηρίων, Κων. Πετρόπουλος, είχε προσδιορίσει με διαδικασίες «εξπρές» την εκδίκαση της αγωγής του φορολογουμένου κατά της ΔΟΥ Ψυχικού. Ο προσφεύγων ζητούσε ειδικότερα την ακύρωση του εκκαθαριστικού σημειώματος, με το οποίο καταλογίσθηκε εις βάρος του έκτακτη οικονομική εισφορά ύψους 10.000 ευρώ, για εισοδήματα 377.637,69 ευρώ που είχε δηλώσει στη δήλωση φορολογίας εισοδήματός του οικονομικού έτους 2008, χρήσης 2007.
Χωρίς εκπρόσωπο του Δημοσίου
Το Ελληνικό Δημόσιο δεν εκπροσωπήθηκε κατά τη συζήτηση της υπόθεσης, γεγονός που ερμηνεύθηκε αρχικά ως πρόθεση κατάργησης του μέτρου, αν και σε φορολογικές υποθέσεις το δικαστήριο εξετάζει αυτεπαγγέλτως τους ισχυρισμούς του Δημοσίου, ακόμη και χωρίς την παρουσία του. Πρόσθετη παρέμβαση υπέρ των φορολογουμένων, ωστόσο, άσκησε η Πανελλήνια Ένωση Φοροτεχνικών Επιστημόνων, ο νομικός εκπρόσωπος της οποίας, όπως και ο δικηγόρος φορολογουμένου, επικαλέστηκε το άρθρο 78 παρ. 2 του Συντάγματος, όπου στηρίχθηκε τελικά η απόφαση του Διοικητικού Πρωτοδικείου.
 Google news