Ευκαιρίες για δανειολήπτες στην εποχή του 1%
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Ευκαιρίες για παλιούς και νέους δανειολήπτες δημιουργεί η εποχή του φθηνού χρήματος. Η διατήρηση του βασικού επιτοκίου του ευρώ στο ιστορικό χαμηλό επίπεδο του 1% «στρώνει το χαλί» για συμφέρουσες κινήσεις από την πλευρά των καταναλωτών.
Στα στεγαστικά, τα καταναλωτικά, τα επιχειρηματικά δάνεια, αλλά και τις πιστωτικές κάρτες, η εποχή του φθηνού χρήματος αλλάζει τα δεδομένα υπέρ των δανειοληπτών που θα κάνουν έγκαιρα τις σωστές κινήσεις.
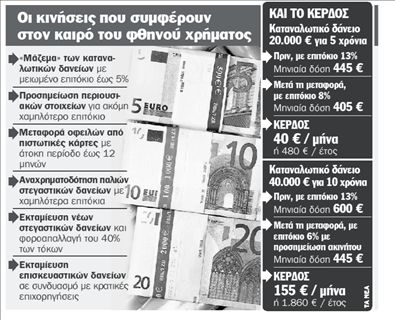
Το «συμμάζεμα» των οφειλών από καταναλωτικά δάνεια και πιστωτικές κάρτες είναι η πρώτη κίνηση την οποία προτείνουν τα τραπεζικά στελέχη για τους δανειολήπτες. Τα επιτόκια της καταναλωτικής πίστης στις εποχές των υψηλών επιτοκίων ξεπερνούσαν το 13%, ενώ σήμερα, σε ειδικά προγράμματα μεταφοράς, χωρίς προσημείωση περιουσιακών στοιχείων, το κόστος του χρήματος πέφτει έως και πέντε μονάδες χαμηλότερα. Η «βουτιά» αυτή, για χρέη 20.000 ευρώ που αποπληρώνονται σε 5 χρόνια μεταφράζεται σε μείωση δόσης 40 ευρώ τον μήνα ή 480 ευρώ τον χρόνο, χωρίς καμία επιπλέον υποχρέωση για τον δανειολήπτη.
Για τη συγκέντρωση μεγαλύτερων ποσών κατά κανόνα απαιτείται προσημείωση ακινήτου, στην περίπτωση αυτή όμως το τελικό επιτόκιο πέφτει ακόμα περισσότερο, κοντά στο 5% (έναντι 13%). Για συνολικό χρέος 50.000 ευρώ που αποπληρώνεται σε 10 χρόνια, η μείωση στη δόση ανέρχεται σε 155 ευρώ κάθε μήνα ή 1.860 ευρώ ανά έτος. Με τη διαφορά ότι στην περίπτωση αυτή ο δανειολήπτης κινδυνεύει άμεσα να χάσει το ακίνητό του αν δεν είναι συνεπής στις δόσεις του.
Αντίστοιχα είναι τα δεδομένα στις πιστωτικές κάρτες. Από το 15% που είναι το μέσο επιτόκιο, μεταφέροντας τις οφειλές του ο δανειολήπτης μπορεί να εξασφαλίσει άτοκη περίοδο χάριτος έως 12 μήνες ή να μειώσει το επιτόκιο ακόμα και στο 5% μέχρι την αποπληρωμή των οφειλών.
Συμφέρουν νέα στεγαστικά και επισκευαστικά
Το φθηνό χρήμα ωφελεί και εκείνους που θέλουν να πάρουν νέο στεγαστικό δάνειο ή να αναχρηματοδοτήσουν παλιές οφειλές τους. Το διατραπεζικό επιτόκιο Εuribor τριών μηνών (που αποτελεί αναφορά για τα δάνεια κυμαινόμενου επιτοκίου) ανέρχεται σήμερα στο 1,26% έναντι πάνω από 5% λίγους μόνο μήνες πριν. Αυτό σημαίνει ότι- ακόμα και αν προστεθεί το περιθώριο κέρδους της τράπεζας, έως 2,5%- το τελικό επιτόκιο για τον δανειολήπτη πέφτει κάτω από το 4% έναντι έως 7,5% μεσούσης της κρίσης. Το χαμηλό κόστος του χρήματος, σε συνδυασμό με τη φοροαπαλλαγή του 40% των τόκων του δανείου είναι, σύμφωνα με τραπεζικά στελέχη, ιδιαίτερα συμφέρων συνδυασμός.
Αντίστοιχα είναι τα δεδομένα και στα επισκευαστικά δάνεια, τα επιτόκια των οποίων σήμερα αρχίζουν από 5%, έναντι έως 9%. Μάλιστα τα δάνεια αυτά μπορούν να συνδυαστούν με προγράμματα κρατικής ενίσχυσης, όπως για παράδειγμα αυτά που ισχύουν για την απόσυρση των παλιών κλιματιστικών ή της ανακαίνισης του ακινήτου, ώστε ο ενδιαφερόμενος να πληρώσει και λιγότερα χρήματα και χαμηλότερο επιτόκιο.
ΣΤΙΣ ΠΙΣΤΩΤΙΚΕΣ ΚΑΡΤΕΣ
μεταφέροντας τις οφειλές του ο δανειολήπτης μπορεί να ρίξει το επιτόκιο στο 5% από 15% που είναι το μέσο επιτόκιο
 Google news