Δώρο άδωρο η μείωση επιτοκίων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Δώρο άδωρο αποδεικνύονται οι αλλεπάλληλες μειώσεις των ευρωεπιτοκίων για τους νέους δανειολήπτες, καθώς οι τράπεζες έχουν ήδη ροκανίσει τη μείωση αυξάνοντας τα περιθώρια κέρδους τους.
Και στους παλαιούς δανειολήπτες όμως, όπου τα επιτόκια προκύπτουν με βάση το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, οι τράπεζες «ξεχνούν» συχνά να περάσουν τις μειώσεις στις δόσεις των δανείων. Οι σχετικές καταγγελίες δίνουν και παίρνουν στις καταναλωτικές οργανώσεις ενώ αυξάνονται τα παράπονα και σχετικά με απόπειρες τροποποίησης των συμβάσεων και αναδρομικές αυξήσεις επιτοκίων με προφάσεις τεχνικά προβλήματα. Χθες η Ευρωπαϊκή Κεντρική Τράπεζα μείωσε και πάλι κατά μισή μονάδα τα επιτόκια, με αποτέλεσμα μέσα σε ένα χρόνο το βασικό επιτόκιο του ευρώ να υποχωρήσει από το 4% στο 2%. Στο ίδιο διάστημα όμως το περιθώριο κέρδους των τραπεζών για τη χορήγηση στεγαστικών δανείων αυξήθηκε από 1% σε 2% έως 3% και παράλληλα οι τράπεζες έκοψαν τη χορήγηση στεγαστικών δανείων συνδεδεμένων με το βασικό επιτόκιο της ΕΚΤ δίνοντας στους πελάτες τους μόνο δάνεια με επιτόκια συνδεδεμένα με το euribor. Εξαφάνισαν τα οφέλη
Με τον τρόπο αυτό, εξαφάνισαν κυριολεκτικά τις θετικές επιπτώσεις της δραστικής συρρίκνωσης των ευρωεπιτοκίων για τους νέους δανειολήπτες περιορίζοντας τα οφέλη μόνο σε όσους έχουν παλαιά δάνεια κυμαινόμενου επιτοκίου. Τραπεζικά στελέχη υποστηρίζουν ότι στα δάνεια κυμαινόμενου επιτοκίου που για τα στεγαστικά είναι επτά στα δέκα, οι μειώσεις των επιτοκίων φαίνονται στις δόσεις από τον αμέσως επόμενο μήνα. Αντίθετη εικόνα έχει η πρόεδρος της ΕΚΠΟΙΖΩ Π. Καλαποθαράκου. «Έχουμε πληθώρα καταγγελιών ότι οι τράπεζες δεν αποδίδουν τις μειώσεις των επιτοκίων της ΕΚΤ ή τη μείωση του euribor στους πελάτες τους με δάνεια κυμαινόμενου επιτοκίου» λέει στα «ΝΕΑ» προσθέτοντας πως το τελευταίο διάστημα καταγράφονται παράπονα και για απόπειρα τροποποίησης των συμβάσεων ώστε να εξαλειφθεί διά παντός ο κίνδυνος μείωσης των επιτοκίων.
Η επιβάρυνση στο κόστος δανεισμού νοικοκυριών και επιχειρήσεων σε συνδυασμό με το κλείσιμο της στρόφιγγας των δανείων (οι τράπεζες απορρίπτουν επτά στις δέκα αιτήσεις) και την πλημμυρίδα ακάλυπτων επιταγών (αύξηση 174% τον Δεκέμβριο) δημιουργεί συνθήκες πιστωτικής ασφυξίας στην αγορά και προβληματίζουν έντονα κυβέρνηση και Τράπεζα της Ελλάδος. Μάλιστα, μετά τη χθεσινή συνεδρίαση της Διυπουργικής Επιτροπής για την Οικονομία στο Μέγαρο Μαξίμου, ο υπουργός Γ. Παπαθανασίου κάλεσε τις τράπεζες να διοχετεύσουν τη ρευστότητα από το πακέτο των 28 δισ. ευρώ στην πραγματική οικονομία, διαμηνύοντας ότι «η κυβέρνηση σε συνεργασία με την Τράπεζα της Ελλάδος θα ασκεί τακτικό, συστηματικό και αυστηρό έλεγχο». Σήμερα, ο υπουργός Οικονομίας και Οικονομικών θα έχει συνάντηση με τους τραπεζίτες, όπου αναμένεται να ασκήσει πιέσεις για φθηνότερα και περισσότερα δάνεια.
Άλλοθι και με την υποβάθμιση
Μετά και τη χθεσινή μείωση των επιτοκίων του ευρώ, τραπεζικά στελέχη διαμηνύουν ότι τα περιθώρια κέρδους δεν πρόκειται να υποχωρήσουν αν δεν μειωθούν πρώτα τα επιτόκια των προθεσμιακών καταθέσεων, καθώς λαμβάνουν ως προσδιοριστικό παράγοντα για το κόστος του χρήματος τα επιτόκια 5%- 6% ή ακόμα και 7% που δίνουν σε ορισμένους καταθέτες στη μάχη της ρευστότητας.
Χρησιμοποιούν παράλληλα το επιχείρημα της υποβάθμισης της πιστοληπτικής ικανότητας της ελληνικής οικονομίας και της ανόδου του κόστους δανεισμού του Δημοσίου, που επιβαρύνει ανάλογα και το κόστος δανεισμού των τραπεζών. Έτσι, ψαλιδίζουν τις προσδοκίες ουσιαστικών μειώσεων στα επιτόκια χορηγήσεων και τα περιθώρια κέρδους τους δείχνοντας… καλοκαίρι. Νωρίτερα βέβαια αναμένεται να υποχωρήσουν δραστικά τα επιτόκια των προθεσμιακών καταθέσεων.
Ποιοι κερδίζουν, ποιοι χάνουν
Οι μεγάλοι κερδισμένοι της πτώσης των ευρωεπιτοκίων και της παράλληλης δραστικής μείωσης του euribor είναι όσοι παλαιοί δανειολήπτες έχουν δάνεια με κυμαινόμενο επιτόκιο, υπό την προϋπόθεση βεβαίως ότι οι τράπεζες δεν θα καλυφθούν πίσω από ψιλά γράμματα των συμβάσεων και θα αποδώσουν όπως οφείλουν άμεσα τις μειώσεις στους πελάτες τους.
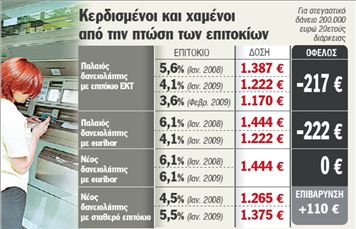
Το μέγεθος της ελάφρυνσης των δανειοληπτών και της χασούρας των τραπεζών προκύπτει ανάγλυφα στο παρακάτω παράδειγμα.
Έστω δανειολήπτης με δάνειο 200.000
ευρώ το οποίο θα αποπληρώσει σε 20 χρόνια και κυμαινόμενο επιτόκιο συνδεδεμένο με το βασικό επιτόκιο του ευρώ. Πέρυσι τον Ιανουάριο, με το βασικό επιτόκιο της ΕΚΤ στο 4% στο οποίο προστίθετο περιθώριο κέρδους 1% και η εισφορά του Ν. 128 0,6%, το επιτόκιο έφτανε στο 5,6% και η μηνιαία δόση στα 1.387,1 ευρώ. Μετά και τη χθεσινή μείωση των επιτοκίων, η δόση του Φεβρουαρίου θα πρέπει να συρρικνωθεί στα 1.170, 22 ευρώ- 216,88 λιγότερα. Η τράπεζα από τον συγκεκριμένο δανειολήπτη θα χάσει μέσα σε ένα χρόνο 2.602 ευρώ. Το ποσό εξηγεί τη διστακτικότητα των τραπεζών να περάσουν άμεσα τις μειώσεις των επιτοκίων στους πελάτες τους.
Για τους νέους δανειολήπτες, το επιτόκιο ΕΚΤ έχει περάσει στην ιστορία. Τα δάνεια δίνονται με επιτόκιο euribor τριών μηνών, το οποίο πέρυσι τον Ιανουάριο ήταν στο 4,5% με το περιθώριο κέρδους στο 1% και φέτος έχει υποχωρήσει στο 2,5% με το περιθώριο κέρδους όμως να φτάνει έως και το 3%. Έτσι, το τελικό επιτόκιο και στις δύο περιπτώσεις, με την προσθήκη της εισφοράς, φτάνει το 6,1% και η δόση για το ίδιο δάνειο των 200.000 ευρώ παραμένει κολλημένη στα 1.444,42 ευρώ.
Όσοι έχουν ήδη σταθερό επιτόκιο δεν έχουν ούτε κέρδος ούτε απώλειες από τη μείωση των επιτοκίων, όπως άλλωστε δεν επηρεάζονται και όταν κινούνται ανοδικά. Αυτή την περίοδο όμως ο νέος δανειολήπτης που θα θελήσει να πάρει στεγαστικό δάνειο με σταθερό επιτόκιο θα πληρώσει περίπου 1% παραπάνω από όσο θα πλήρωνε πέρυσι.
ΣΤΟ 2%
Η Ευρωπαϊκή Κεντρική Τράπεζα μείωσε χθες και πάλι κατά μισή μονάδα τα επιτόκια του ευρώ
«Φέσια» ρεκόρ τον Δεκέμβριο
ΠΛΗΜΜΥΡΙΣΑΝ την αγορά οι ακάλυπτες επιταγές τον Δεκέμβριο, στέλνοντας σε ύψος ρεκόρ τα «φέσια» στο σύνολο του 2008. Στοιχεία της εταιρείας Τειρεσίας δείχνουν ότι ακάλυπτες επιταγές και απλήρωτες συναλλαγματικές έφτασαν τα 1,460 δισ. ευρώ πέρυσι, από 1,099 δισ.
ευρώ το 2007, σημειώνοντας αύξηση 32,8%. Η κατάσταση επιδεινώθηκε δραστικά μετά τον Οκτώβριο, οπότε κόπηκε η χρηματοδότηση των μικρομεσαίων επιχειρήσεων από τις τράπεζες και αυξήθηκαν τα επιτόκια. Έτσι τον Οκτώβριο σημειώθηκε αύξηση στην αξία των ακάλυπτων επιταγών κατά 94%, ακολούθησε αύξηση 161% τον Νοέμβριο και 174% τον Δεκέμβριο. Τον τελευταίο μήνα του έτους και ενώ ο τζίρος στην αγορά πιεζόταν από πολλές πλευρές, στην αγορά «έσκασαν» επιταγές ύψους 170 εκατ. ευρώ που έμειναν ακάλυπτες και 13 εκατ. ευρώ απλήρωτων συναλλαγματικών.
Ραντεβού τον Μάρτιο
ΑΝΟΙΚΤΟ άφησε το ενδεχόμενο νέας μείωσης των επιτοκίων τον Μάρτιο ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας Ζαν Κλοντ Τρισέ, καθώς η οικονομία βυθίζεται σε βαθύτερη ύφεση από αυτήν που είχε προβλέψει η ΕΚΤ. «Το επόμενο σημαντικό ραντεβού είναι τον Μάρτιο», είπε χαρακτηριστικά ο κ. Τρισέ κατά τη διάρκεια συνέντευξης Τύπου που ακολούθησε την ανακοίνωση μείωσης των επιτοκίων από το 2,5% στο 2%. Υπενθυμίζεται ότι τον περασμένο Σεπτέμβριο τα επιτόκια της ΕΚΤ διαμορφώνονταν σε 4,25%.

 Google news