
Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Τα λεφτά στον τόκο αντί για σπίτι 
«Όχι μόνο βγαίνουμε κερδισμένοι, μια και οι τόκοι είναι περισσότεροι από το ενοίκιο, αλλά- αν κάποια στιγμή μέσα στα επόμενα χρόνια πέσουν οι τιμές- θα μπορέσουμε να αγοράσουμε μεγαλύτερο σπίτι, χωρίς να πληρώσουμε τις υπερβολικές απαιτήσεις των κατασκευαστών», εξηγεί η κ. Γκίκα.
Αλλάζουν τα δεδομένα
Η εκτίναξη των τιμών των ακινήτων τα τελευταία χρόνια, η ξέφρενη κούρσα των επιτοκίων δανεισμού, αλλά και οι υψηλές αποδόσεις- άνω του 5%- που δίνουν οι τράπεζες σε προθεσμιακές καταθέσεις αλλάζουν τα δεδομένα για τους υποψήφιους αγοραστές.
Ενώ περίπου πριν από μια πενταετία, η δόση του στεγαστικού δανείου ήταν όση και το ενοίκιο, οδηγώντας σε μαζικές αγορές, σήμερα έχει σχεδόν διπλασιαστεί, αποθαρρύνοντας όσους σκέφτονται να αποκτήσουν σπίτι με δάνειο.
Την ίδια στιγμή, εκείνοι που έχουν το κεφάλαιο κερδίζουν σημαντικά περισσότερα χρήματα αν τοποθετήσουν το ποσό στην τράπεζα και νοικιάσουν το διαμέρισμα που σκέφτονταν να αγοράσουν, ενώ παράλληλα έχουν διαθέσιμα τα χρήματά τους, στην περίπτωση που πέσουν οι τιμές των ακινήτων.
Απούλητα 400.000
διαμερίσματα!
Η εξέλιξη αυτή έχει βάλει φρένο τόσο στην ανέγερση νέων οικοδομών όσο και στις πωλήσεις νεόδμητων ακινήτων. Με βάση τα στοιχεία της Εθνικής Στατιστικής Υπηρε- σίας, οι νέ ες άδειες οικοδομών μειώνονται σταθερά τους τελευταίους μήνες, ενώ την ίδια στιγμή κτηματομεσίτες και κατασκευαστές κάνουν λόγο για έως και 400.000 νεόδμητα διαμερίσματα ανά την Ελλάδα, τα οποία παραμένουν απούλητα. Ενοίκιο αντί για δάνειο
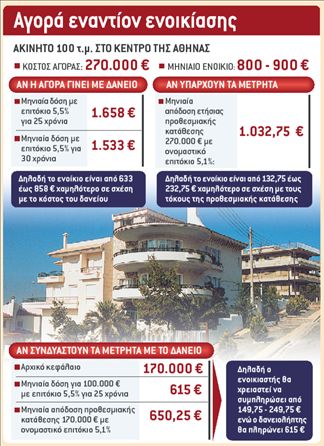
Η ψαλίδα ανάμεσα στο ενοίκιο ενός δια μερίσματος και το κόστος για την αγορά του με δάνειο έχει ανοίξει πάρα πολύ τα τελευταία χρόνια, τόσο λόγω της κούρσας των τιμών των ακινήτων όσο και λόγω της αύξησης στο κόστος του δανεισμού. Ενδεικτικό είναι ότι σήμερα ένα νεόδμητο διαμέρισμα 100 τ.μ. στις περισσότερες περιοχές των Αθηνών πωλείται έναντι περίπου 270.000 ευρώ (ή 2.700 ευρώ ανά τ.μ.). Αν ο υποψήφιος αγοραστής θελήσει να χρηματοδοτήσει την απόκτηση του ακινήτου αυτού με δάνειο, για διάρκεια 30 ετών και τελικό επιτόκιο 5,5%, θα πρέπει να πληρώνει στην τράπεζα 1.533 ευρώ κάθε μήνα.
Αν μάλιστα θέλει να δανειστεί για μικρότερο χρονικό διάστημα, η δόση για 25 χρόνια ανεβαίνει στα 1.658 ευρώ κάθε μήνα! Με βάση τη σημερινή κατάσταση στην κτηματαγορά, ένα αντίστοιχο ακίνητο ενοικιάζεται ανάμεσα στα 8 και τα 9 ευρώ ανά τ.μ., δηλαδή το μηνιαίο ενοίκιο κυμαίνεται ανάμεσα στα 800 και τα 900 ευρώ, σχεδόν το μισό σε σχέση με τη δόση του δανείου.

Άρα, η στροφή στο ενοίκιο μετατρέπεται σε μονόδρομο για όλους εκείνους που δεν μπορούν να συνεισφέρουν έστω και κάποιο ποσό από το συνολικό κόστος της αγοράς, καθώς τα εισοδήματά τους δεν αρκούν για να υποστηρίξουν τόσο υψηλή δόση.
Προθεσμιακή κατάθεση αντί για αγορά
Ακόμα όμως και όσοι διαθέτουν τα χρήματα, δελεάζονται από τις υψηλές αποδόσεις των προθεσμιακών καταθέσεων, καθώς οι μηνιαίοι τόκοι είναι σαφώς υψηλότεροι από το ενοίκιο. Συγκεκριμένα, αν κάποιος «κλείσει» ποσό 270.000
ευρώ για διάστημα 12 μηνών, με ονομαστικό επιτόκιο 5,1% θα εισπράξει «στο χέρι», μετά την αφαίρεση των φόρων του 10%, ποσό 12.393 ευρώ σε ετήσια βάση ή 1.032,75 ευρώ ανά μήνα. Δηλαδή, η διαφορά σε σχέση με το ενοίκιο είναι ανάμεσα στα 132,75 και τα 232,75 ευρώ κάθε μήνα. Μάλιστα, η διαφορά μπορεί να διευρυνθεί ακόμα περισσότερο, στην περίπτωση που οι ενδιαφερόμενοι «κλειδώσουν» τα χρήματά τους για ακόμα μεγαλύτερο χρονικό διάστημα, επενδύοντας σε ομόλογα τα οποία προσφέρουν εγγυημένες αποδόσεις της τάξης του 6%. Στην περίπτωση αυτή, η καθαρή απόδοση για το ποσό των 270.000 ευρώ ανέρχεται σε 1.215 ευρώ τον μήνα και η διαφορά σε σχέση με το ενοίκιο κυμαίνεται ανάμεσα στα 315 και τα 415 ευρώ.
Ακόμη και όσοι διαθέτουν το κεφάλαιο για αγορά σπιτιού δελεάζονται από τις υψηλές αποδόσεις των προθεσμιακών καταθέσεων, καθώς οι μηνιαίοι τόκοι είναι σαφώς υψηλότεροι από το ενοίκιο
Ακόμα όμως και για τα νοικοκυριά εκείνα που έχουν τη «μαγιά» για να αγοράσουν ένα σπίτι, συμφέρει πλέον η επιλογή του ενοικίου έναντι του στεγαστικού δανείου. Για παράδειγμα, ένας δανειολήπτης που έχει κεφάλαιο 170.000 ευρώ και πρέπει να δανειστεί επιπλέον 100.000
ευρώ, θα πληρώσει δόση 615 ευρώ για 25 χρόνια. Αν όμως προτιμήσει το ενοίκιο και τοποθετήσει τα χρήματά του σε προθεσμιακή κατάθεση, θα εισπράττει τόκους καθαρούς 650,25 ευρώ. Δηλαδή, θα χρειαστεί να συμπληρώσει πολύ λιγότερα χρήματα (από 150 έως 250 ευρώ) σε σύγκριση με την αγορά με δάνειο.
 Google news













