Χρήμα / Συνέντευξη
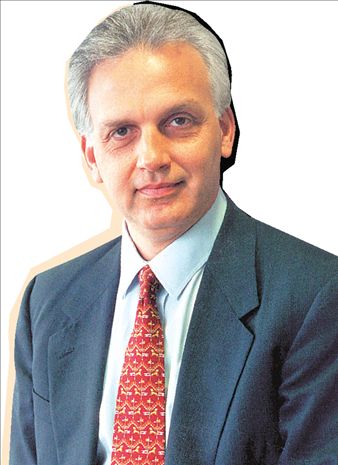
ΝΙΚΟΣ ΝΑΝΟΠΟΥΛΟΣ διευθύνων σύμβουλος του ομίλου Εurobank ΕFG Η αναταραχή στις διεθνείς αγορές σηματοδοτεί το τέλος των χαμηλών επιτοκίων, με την έννοια ότι θα σταματήσουν τα φαινόμενα κατά το οποία οι τράπεζες προσφέρουν επιτόκιο στεγαστικού δανείου 3% ή 3,5% για τον πρώτο χρόνο ή διετία, ενώ τα επιτόκια της διατραπεζικής αγοράς βρίσκονται περίπου στο 4,5%
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 12 λεπτά
Πιο δύσκολο για τους δανειολήπτες το 2008 
Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) βρίσκεται σε τροχιά αύξησης του βασικού επιτοκίου παρέμβασης, λόγω των πληθωριστικών πιέσεων που προκαλεί η εκτίναξη των τιμών του πετρελαίου, των μετάλλων, των σιτηρών, άλλων πρώτων υλών, αλλά και βασικών αγαθών, λέει ο κ. Νανόπουλος.
Διευκρινίζει, ωστόσο, ότι λόγω της κρίσης στην αμερικανική οικονομία στον χώρο των ενυπόθηκων δανείων μειωμένης εξασφάλισης (Sub prime mortgages) και της αγοράς ακίνητης περιουσίας που δημιουργεί κίνδυνο ύφεσης αλλά και αστάθειας στο χρηματοπιστωτικό σύστημα των ΗΠΑ, η ΕΚΤ έχει αναστείλει προς το παρόν οποιαδήποτε σχέδια για αύξηση επιτοκίων.
«Αν η κατάσταση στις ΗΠΑ βελτιωθεί στους επόμενους μήνες και το σοκ από την κρίση απορροφηθεί, με το παγκόσμιο τραπεζικό σύστημα να βρίσκει μια νέα ισορροπία, είναι πολύ πιθανόν να δούμε μια αύξηση του βασικού επιτοκίου παρέμβασης της ΕΚΤ εντός του 2008. Αν, βέβαια, η κατάσταση
Α ν η κατάσταση στις ΗΠΑ βελτιωθεί στους επόμενους μήνες και το σοκ από την κρίση απορροφηθεί, είναι πολύ πιθανόν να δούμε μια αύξηση του βασικού επιτοκίου παρέμβασης της ΕΚΤ εντός του 2008
επιδεινωθεί, θα είναι δύσκολο να γίνει οποιαδήποτε πρόβλεψη».
Στην παγκόσμια οικονομία λειτουργούν σήμερα δύο διαμετρικά αντίρροπες δυνάμεις, που θα δώσουν και το στίγμα των εξελίξεων, σύμφωνα με τον διευθύνοντα σύμβουλο της Εurobank. «Αφ΄ ενός, πλανάται το φάσμα της ύφεσης στις ΗΠΑ λόγω των προβλημάτων στην αγορά κατοικίας και το τραπεζικό σύστημα.
Αφ΄ ετέρου, η παγκόσμια οικονομία- με αιχμή του δόρατος την Κίνα, τις Ινδίες και τις χώρες της Ασίας- βιώνουν εξαιρετικά ισχυρούς ρυθμούς ανάπτυξης που έχουν οδηγήσει στα ύψη την τιμή του πετρελαίου και των άλλων πρώτων υλών, δημιουργώντας ευρύτερα πληθωριστικές πιέσεις. Επίσης, στήριγμα για την ανάπτυξη αποτελεί και η χαλαρότερη νομισματική πολιτική των ΗΠΑ στην κατεύθυνση της μείωσης των επιτοκίων για να αποσοβηθεί ο κίνδυνος της ύφεσης.
Ανάλογα με το ποια από τις δύο δυνάμεις αυτές θα αποδειχθεί ισχυρότερη, θα έχουμε είτε συνέχιση της αναπτυξιακής διαδικασίας με κάποια μικρή επιβράδυνση στις ΗΠΑ είτε την επιδείνωση της κατάστασης στις ΗΠΑ και τη μετάδοση της κρίσης και στις υπόλοιπες χώρες του πλανήτη. Εμείς τείνουμε να πιστεύουμε περισσότερο το αισιόδοξο σενάριο». Κάμψη στα δάνεια
Παράλληλα, ο κ. Νανόπουλος προβλέπει ότι το 2008 θα είναι «κάπως πιο δύσκο λο για τους Έλληνες δανειολήπτες, οι οποίοι όμως δεν αντιμετωπίζουν γενικευμένο πρόβλημα υπερχρέωσης». Η αύξηση των επιτοκίων αλλά και η γενικότερη αστάθεια αναμένεται, σύμφωνα με τον κ. Νανόπουλο, να προκαλέσει κάμψη στον ρυθμό αύξησης των χορηγήσεων, ο οποίος θα πέσει στο 15%-17% φέτος, έναντι περίπου 20% πέρυσι. «Δεν μπορεί να διευρύνεται συνεχώς η πιστωτική επέκταση κατά 20%, όταν το ΑΕΠ αυξάνεται κατά 4%», εξηγεί χαρακτηριστικά, θεωρεί όμως ότι η αύξηση του ρυθμού των πιστώσεων θα παραμείνει σε πολύ υγιή επίπεδα.
Την ίδια στιγμή, προσθέτει ότι «προκειμένου να αντιμετωπίσουν ορισμένα φαινόμενα υπερβολικού δανεισμού, οι τράπεζες έχουν ήδη δημιουργήσει προγράμματα αναχρηματοδότησης τα οποία αποτελούν έναν τρόπο εκλογίκευσης του δανεισμού του κάθε πολίτη, ώστε να μπορέσει κανείς να βάλει τάξη στα προσωπικά του οικονομικά».
Το σύνολο, πάντως, των δανείων που βρίσκονται σε καθυστέρηση στο τραπεζικό μας σύστημα, σύμφωνα με τον κ. Νανόπουλο, «δεν παρουσιάζει επιδείνωση το τελευταίο διάστημα. Είναι περίπου σταθερό, αν όχι βελτιούμενο, και δεν έχουμε μακροοικονομικά στοιχεία τα οποία να παρουσιάζουν εικόνα χειρότερη από αυτήν που είχαμε».
Τ ο τέλος των χαμηλών επιτοκίων
Εν τούτοις, η αναταραχή στις διεθνείς αγορές σηματοδοτεί το τέλος των χαμηλών επιτοκίων, με την έννοια ότι θα σταματήσουν τα φαινόμενα κατά το οποία, όπως εξηγεί ο επικεφαλής της Εurobank, οι τράπεζες προσφέρουν «επιτόκιο στεγαστικού δανείου 3% ή 3,5% για τον πρώτο χρόνο ή διετία, ενώ τα επιτόκια της διατραπεζικής αγοράς βρίσκονται στο 4,5% περίπου.
Αυτό σημαίνει ότι κάποια στιγμή ο δανειολήπτης θα πρέπει να πληρώσει υψηλότερο επιτόκιο και αυτή η αναντιστοιχία να διορθωθεί, είτε επειδή θα περάσει ο πρώτος χρόνος είτε επειδή οι τράπεζες θα περιορίσουμε τα προγράμματα αυτά». Την ίδια στιγμή, όμως, προσθέτει ότι ο ανταγωνισμός παραμένει ισχυρός και θα οδηγήσει στη συνέχιση κάποιων επιλεκτικών προσφορών ή κάποιων κινήσεων, ώστε να πεισθεί ο καταναλωτής να προσέλθει στο τραπεζικό σύστημα.
Επιστροφή στις καταθέσεις
Σημαντικές ανακατατάξεις φέρνει η διεθνής συγκυρία και στο μέτωπο των καταθέσεων, με τα νοικοκυριά να επιστρέφουν σταδιακά σε αυτό το «ασφαλές λιμάνι». Μάλιστα, όπως τονίζει ο κ. Νανόπουλος, η τάση που επικρατεί «θυμίζει σε κάποιον βαθμό το φαινόμενο που είχαμε πριν από μια δεκαετία, όταν ο κόσμος προσέτρεχε στα repos, προκειμένου να βρει την υψηλότερη απόδοση στην κατάθεσή του». Αυτό, όμως, δεν σημαίνει, προσθέτει, ότι οι επενδύσεις σε μετοχέςκαι εφόσον υπάρξει η κατάλληλη ευκαιρίαδεν αποτελούν μια σωστή τοποθέτηση γενικότερα. «Αλλά, σε κάθε περίπτωση, οι καταθέσεις, σε αντίθεση με τα επιτόκια του 2% που υπήρχαν πριν από 3 ή 4 χρόνια, αρχίζουν και γίνονται πολύ πιο ενδιαφέρουσες».
Η κρίση επηρέασε- έστω και έμμεσα- και τις ελληνικές τράπεζες, οι οποίες πάντως, σύμφωνα με τον κ. Νανόπουλο, «σε αντίθεση με άλλους, παγκόσμιους οικονομικούς κολοσσούς, αποδείχθηκαν πολύ πιο σοβαρές και υπεύθυνες και λειτούργησαν με τέτοιον τρόπο, ώστε να μην κάνουν επενδύσεις σε προϊόντα τα οποία αποδείχθηκαν τελικά αρκετά οδυνηρά».
Ωστόσο, και πέραν των άμεσων επενδύσεων σε τέτοιου είδους τίτλους, ο κ. Νανόπουλος παραδέχεται ότι υπάρχει σήμερα δυσλειτουργία στις κεφαλαιαγορές,
Οι καταθέσεις, σε αντίθεση με τα επιτόκια του 2% που υπήρχαν πριν από 3 ή 4 χρόνια, αρχίζουν και γίνονται πολύ πιο ενδιαφέρουσες
η οποία και οδηγεί στον περιορισμό της ρευστότητας, με αποτέλεσμα την προσέλκυση χρήματος με υψηλό κόστος. Και αυτό είναι ένα στοιχείο που δεν μπορεί παρά να επηρεάζει και τις ελληνικές τράπεζες, με την έννοια ότι το κόστος του χρήματος από τις κεφαλαιαγορές, αλλά και από τους Έλληνες καταθέτες, γίνεται ολοένα και υψηλότερο.
Τ α σχέδια της Εurobank
Ως προς τα επιχειρηματικά του σχέδια, ο κ. Νανόπουλος αναφέρει ότι «δεν επηρεαζόμαστε ουσιαστικά, αφού κινούμαστε στον αστερισμό των αναδυόμενων αγορών, και η επέκταση στις χώρες αυτές που παρουσιάζουν ιδιαίτερα θετικές προοπτικές για την ανάπτυξη τραπεζικών εργασιών και την άντληση κερδών, θα συνεχιστεί.
Θα επηρεαστούμε μόνο στον βαθμό που το κόστος χρήματος είναι υψηλότερο, αν και η εξέλιξη αυτή σε έναν βαθμό είχε προεξοφληθεί στα σχέδιά μας. Έτσι, δεν αντιμετωπίζουμε προβλήματα ως προς την άνετη χρηματοδότηση των δραστηριοτήτων και της ανάπτυξης των εργασιών μας. Διαθέτουμε πλεονάζουσα ρευστότητα, η οποία τροφοδοτείται και από τις καταθέσεις των πελατών μας που αυξάνονται με ρυθμό της τάξης του 28%».
«Επιπλέον, η πρόσφατη αύξηση κεφαλαίου έχει δημιουργήσει μια εξαιρετικά ισχυρή κεφαλαιακή βάση για τον όμιλό μας.
Το 2010 προσβλέπουμε σε κερδοφορία 1,55 δισ.
ευρώ, από τα οποία τα 550 εκατ. ευρώ (ή το 35%) θα προέρχεται από τις χώρες της Νέας Ευρώπης, ενώ μέχρι τότε θα έχουμε 1.500 καταστήματα εκτός Ελλάδος, έναντι 1.000 στο τέλος του 2007. Βαδίζουμε με κύριο άξονα λειτουργίας την οργανική ανάπτυξη, η οποία μας επιτρέπει να αυξήσουμε ραγδαία τον κύκλο εργασιών μας, ενώ παράλληλα αναπτυσσόμαστε με νέα καταστήματα στις χώρες που ήδη δραστηριοποιού- μαστε».
Η γραφειοκρατία εμποδίζει τον « Τ ειρεσία »
Σε καλύτερη μοίρα από τους Ευρωπαίους εταίρους τους βρίσκονται οι Έλληνες δανειολήπτες, σύμφωνα με τον κ. Νανόπουλο, καθώς ο δανεισμός των ελληνικών νοικοκυριών ως προς το ΑΕΠ είναι αναλογικά χαμηλότερος από τον ευρωπαϊκό μέσο όρο. Εν τούτοις, όπως επισημαίνει, δεν λείπουν θύλακες υπερχρέωσης, για τους οποίους απαιτείται η λήψη μέτρων, ενώ προβλήματα δημιουργεί το γεγονός ότι δεν είναι πλήρης η λίστα του «Τειρεσία».
«Γενικά, δεν τίθεται θέμα υπερχρέωσης των νοικοκυριών και τα απόλυτα νούμερα- σε σχέση με την ευρωζώνηείναι ακόμη αρκετά χαμηλότερα και δείχνουν ότι υπάρχει μια σχετική συγκράτηση σε σχέση με άλλες χώρες. Πάντα, βέβαια, υπάρχουν εξαιρέσεις, θύλακοι υπερδανεισμού σε όλες τις χώρες, οι οποίοι θα πρέπει να προσέξουν και να κάνουν μια πιο συντηρητική πολιτική, ενώ και το τραπεζικό σύστημα, με τη βοήθεια του “Τειρεσία”, θα πρέπει και αυτό να μπορέσει να εντοπίσει ποιοι είναι αυτοί που έχουν δανειστεί και να περιορίσει τον δανεισμό σε αυτές τις περιπτώσεις». «Ο “Τειρεσίας” αυτήν τη στιγμή δεν είναι πλήρης, υπάρχουν γραφειοκρατικά εμπόδια στην ενημέρωσή του που συνδέονται με την προστασία των προσωπικών δεδομένων στην ενημέρωσή του, ώστε να έχουμε και εμείς οι τράπεζες πλήρη στοιχεία για το τι έχει δανειστεί κάθε πολίτης.
Πιστεύω ότι αποκρύπτοντας τη συνολική του έκθεση σε δάνεια, ένας πολίτης ξεγελάει μεν τις τράπεζες, βλάπτει όμως ουσιαστικά τον εαυτό του αλλά και το κοινωνικό σύνολο».
Σταθεροποίηση αλλά όχι διόρθωση στις τιμές των ακινήτων
Σταθεροποίηση στις τιμές των ακινήτων «βλέπει» ο κ. Νανόπουλος, όχι όμως και έντονη διόρθωση, όπως συνέβη σε άλλες ευρωπαϊκές χώρες. «Η ελληνική αγορά ακινήτων δεν αντιμετώπισε τα συμπτώματα παθογένειας που αντιμετώπισαν άλλες αγορές, όπως η Αγγλία και η Ισπανία. Κινήθηκε ανοδικά μεν, αλλά σε πολύ πιο λογικά επίπεδα και πιστεύω ότι δεν θα περάσει από τις ίδιες διαδικασίες μείωσης των αξιών που πέρασαν άλλες αγορές. Μπορεί να υπάρχει μια εξισορρόπηση και μια επιβράδυνση στην αύξηση των αξιών, αλλά δεν πιστεύω ότι θα έχουμε μια σημαντική διόρθωση στις τιμές των ακινήτων, διότι αυτές δεν αυξήθηκαν με τρόπο υπερβολικό και παράλογο, όπως έγινε σε άλλες αγορές».
Αναταράξεις στις αγορές τουλάχιστον για ένα εξάμηνο
Τουλάχιστον για το πρώτο εξάμηνο του 2008 θα διατηρηθούν οι αναταραχές στις αγορές, δηλαδή μέχρις ότου ανακοινωθούν τα συνολικά αποτελέσματα του 2007 αλλά και τα πρώτα στοιχεία της εταιρικής κερδοφορίας για το 2008, επισημαίνει ο κ. Νανόπουλος.
«Πιστεύω ότι το αβέβαιο τοπίο στις αγορές θα κρατήσει μερικούς μήνες ακόμα, μέχρις ότου να δημοσιευθούν τα ετήσια αποτελέσματα του 2007 και να διαφανεί ποια θα είναι η πορεία των αποτελεσμάτων του πρώτου τριμήνου του 2008. Πέρα από τις ζημιές που προέκυψαν από τα subprime mortgages, πρέπει να υπάρξει και η εκτίμηση των αγορών για το ποια θα είναι η οργανική κερδοφορία των τραπεζών με τα νέα δεδομένα, και αυτό θα διαφανεί μετά τα αποτελέσματα των πρώτων μηνών του 2008. Εφ΄ όσον αυτό γίνει- και παράλληλα αποσαφηνιστούν οι προθέσεις των επενδυτικών κρατικών χαρτοφυλακίων διαφόρων χωρών όπως η Κίνα, η Σιγκαπούρη, το Άμπου Ντάμπι ή το Κουβέιτ αλλά και η πορεία της αμερικανικής οικονομίας- θα χρειαστούμε ορισμένους μήνες ώστε να δούμε αν πρόκειται για μια γενικότερη ύφεση ή για μια απλή επιβράδυνση».
Οn line τιμοκατάλογος για 50 είδη σούπερ μάρκετ 
«Μαύρη λίστα»
Ήδη στο υπουργείο Ανάπτυξης επεξεργάζονται μια σειρά από παρεμβάσεις, τις οποίες αναμένεται να ανακοινώσουν στα τέλη Φεβρουαρίου. Μεταξύ αυτών είναι και η δημοσιοποίηση των τιμών για 50 είδη σούπερ μάρκετ. Στα είδη αυτά θα περιλαμβάνονται βασικά καταναλωτικά αγαθά, τα οποία θα περιγράφονται επακριβώς (ονομασία, ποσότητα, τιμή κ.ά), ώστε οι καταναλωτές να γνωρίζουν ποια είναι η επικρατέστερη τιμή στην αγορά. Οι τιμοληψίες θα γίνονται από ελεγκτές του υπουργείου σε μεγάλες αλυσίδες σούπερ μάρκετ και η τιμή που θα δημοσιοποιείται, θα είναι η επικρατέστερη για τη συγκεκριμένη ημέρα.
Με τον τρόπο αυτό η ηγεσία του υπουργείου εκτιμά ότι οι καταναλωτές θα μπορούν να ενημερώνονται και να συγκρίνουν τις τιμές αυτές με εκείνες που θα βρίσκουν στα καταστήματα που πραγματοποιούν τις αγορές τους. Δηλαδή το υπουργείο, με έμμεσο τρόπο, επιχειρεί να βάλει σε «μαύρη λίστα» τους επιχειρηματίες που θα αποκλίνουν από τις επικρατέστερες τιμές. Στόχος είναι η ανανέωση των στοιχείων στην ιστοσελίδα του υπουργείου Ανάπτυξης να γίνεται καθημερινά, ενώ μελλοντικά η ηγεσία του υπουργείου ελπίζει να τεθεί σε λειτουργία το διευρυμένο παρατηρητήριο τιμών, το οποίο θα περιλαμβάνει 450- 500 προϊόντα (είδη σούπερ μάρκετ και οπωροκηπευτικά).
Απελευθέρωση σε ψωμί, καύσιμα
Εκτός από τον διαδικτυακό τιμοκατάλογο του υπουργείου, πάντως, εξετάζεται και το ενδεχόμενο απελευθέρωσης της αγοράς του ψωμιού αλλά και των υγρών καύσιμων, καθώς στις δύο αυτές αγορές το τελευταίο διάστημα έχουν παρατηρηθεί οι μεγαλύτερες αυξήσεις τιμών. Ο πρωταγωνιστικός ρόλος που μπορούν να παίξουν οι αλυσίδες σούπερ μάρκετ στην αγορά του ψωμιού, αλλά και στην αγορά καυσίμων είναι δεδομένος, γι΄ αυτό οι εκπρόσωποι των μεγάλων αλυσίδων διεκδικούν το δικαίωμα αυτό και για αντάλλαγμα ενδέχεται να προχωρήσουν ακόμα και σε συμφωνίες για συγκράτηση των τιμών.
Βολές κατά Τσουπίδη για το ομόλογο – βόμβα του Ταμιευτηρίου
Βολές κατά της Citigroup αλλά και της προηγούμενης διοίκησης του Πάνου Τσουπίδη εξαπέλυσε ο πρόεδρος του Ταχυδρομικού Ταμιευτηρίου Άγγελος Φιλιππίδης υποστηρίζοντας ότι η αμερικανική τράπεζα παραπλάνησε το Τ.Τ. κατά τη διαδικασία πώλησης του δομημένου ομολόγου των 40 εκατ. ευρώ, το οποίο σήμερα αποτιμάται μόλις στο 10% της αξίας του. Ο κ. Φιλιππίδης υποστήριξε ότι το Ταχυδρομικό Ταμιευτήριο παραπλανήθηκε, καθώς αγόρασε το συγκεκριμένο προϊόν το 2005, με την προϋπόθεση ότι η αξία του δεν μπορούσε να πέσει κάτω από το 80% της τιμής αγοράς, κάτι όμως που δεν ισχύει με βάση τη σύμβαση. Έτσι, το συγκεκριμένο προϊόν σήμερα εκτιμάται ότι αξίζει μόλις 4 εκατ. ευρώ, ενώ μέσω του εξωδίκου που απέστειλε το Τ.Τ. προς την αμερικανική τράπεζα επιχειρεί να «διασώσει» περίπου 15- 20 εκατ. ευρώ μέσω συμβιβασμού.
Παράλληλα ο κ. Φιλιππίδης πήρε σαφείς αποστάσεις από τον προκάτοχό του Πάνο Τσουπίδη και ως προς τη στρατηγική που προτίθεται να ακολουθήσει, αναφέροντας ότι θα δώσει έμφαση στα κέρδη από τις τραπεζικές δραστηριότητες του Ταχυδρομικού Ταμιευτηρίου και όχι από τις αγοραπωλησίες μετοχών και ομολόγων (trading profits), όπως συνέβαινε στο παρελθόν, ενώ προσέθεσε ότι συνεχίζει τη μείωση των θέσεων στο χαρτοφυλάκιο εναλλακτικών επενδύσεων της τράπεζας.
Α νακατατάξεις
Την ίδια στιγμή, ντόμινο ανακατατάξεων αναμένεται να φέρει στην εγχώρια τραπεζική αγορά η ενδεχόμενη πώληση της Μillennium Βank από τη μητρική της Μillennium ΒCΡ. Σύμφωνα με δημοσιεύματα του πορτογαλικού Τύπου, η νέα διοίκηση της Μillennium προσανατολίζεται στην πώληση της θυγατρικής της στην Ελλάδα, γεγονός που μπορεί να ανατρέψει τις ισορροπίες, ειδικά μεταξύ των μικρών και μεσαίων εγχώριων τραπεζών.

 Google news