
Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Σαφάρι τραπεζών με στόχο τους καταθέτες 
Η κρίση των subprime δανείων ανέβασε κατακόρυφα το κόστος του χρήματος για τα χρηματοπιστωτικά ιδρύματα, με αποτέλεσμα οι ελληνικές τράπεζες να ανεβάζουν τον πήχυ των επιτοκίων καταθέσεων, ώστε να αντλήσουν φθηνότερο χρήμα από τις εγχώριες δεξαμενές των καταθετών. Ιδιαίτερα οι μικρότερου μεγέθους τράπεζες, που δυσκολεύονται να δανειστούν με ευνοϊκούς όρους από τη διεθνή αγορά, είναι διατεθειμένες να δώσουν «γην και ύδωρ» όσον αφορά τα επιτόκια, προκειμένου να δελεάσουν τους καταθέτες.
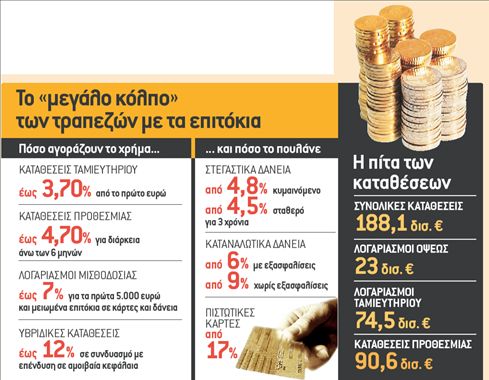
Ενδεικτικό είναι το ότι ύστερα από χρόνια «ύπνωσης» και συμβολικών επιτοκίων, οι λογαριασμοί ταμιευτηρίου επανέρχονται στο προσκήνιο, καθώς οι τράπεζες προσφέρουν επιτόκια που φτάνουν το 3,7%- δηλαδή υψηλότερα από τον πληθωρισμό- ακόμα και από το πρώτο ευρώ. Παράλληλα, στις προθεσμιακές καταθέσεις ο πήχυς των επιτοκίων ξεπερνά ακόμα και το 4,6% (για διάρκεια τριών μηνών και για ποσά από 25.000
ευρώ και πάνω). «Μήλον της Έριδος» για τις τράπεζες αποτελούν και οι λογαριασμοί μισθοδοσίας των δημοσίων υπαλλήλων, όπου τα επιτόκια φτάνουν το 7% για τα πρώτα 5.000 ευρώ της κατάθεσης, ενώ για όσους είναι διατεθειμένοι να αναλάβουν ρίσκο, στην αγορά υπάρχον προϊόντα που συνδυάζουν την επένδυση σε μετοχές ή ομόλογα με προθεσμιακές καταθέσεις με επιτόκιο έως και 12% Έως και 3,7% στο ταμιευτήριο
Ακόμα και το 3,7% φτάνουν τα επιτόκια ταμιευτηρίου, για πρώτη φορά ύστερα από πολλά χρόνια, καταδεικνύοντας τον πόλεμο που έχει ξεσπάσει στην τραπεζική αγορά. Μπορεί το ποσοστό αυτό να μην είναι ιδιαίτερα υψηλό (μόλις κατά 0,8% υψηλότερο από τον επίσημο πληθωρισμό και κατά 0,3% χαμηλότερο σε σχέση με το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας), όμως αν συγκριθεί με τα συμβολικά επιτόκια- κάτω του 1%- που έδιναν οι τράπεζες στο ταμιευτήριο, φανερώνει την αλλαγή της τάσης.
tips
Ύστερα από χρόνια συμβολικών επιτοκίων, οι λογαριασμοί ταμιευτηρίου επανέρχονται στο προσκήνιο καθώς οι τράπεζες προσφέρουν επιτόκια που φτάνουν το 3,7% ακόμα και από το πρώτο ευρώ
Τον πόλεμο εγκαινίασε πρόσφατα η Εurobank, η οποία ανέβασε τον πήχυ του ονομαστικού επιτοκίου στο 3%, και μάλιστα από το πρώτο ευρώ της κατάθεσης, αρκεί ο πελάτης να μην πραγματοποιεί πάνω από τρεις αναλήψεις κάθε μήνα.
Αυτήν τη στιγμή πάντως το υψηλότερο επιτόκιο ταμιευτηρίου (3,70%) προσφέρει η ΗSΒC- και μάλιστα χωρίς κανέναν περιορισμό, τόσο ως προς το ποσό της κατάθεσης όσο και στις μηνιαίες συναλλαγές. Από την πλευρά της η Εθνική Τράπεζα προσφέρει επιτόκιο έως και 3,25% για λογαριασμούς ταμιευτηρίου (αν το ποσό της κατάθεσης ξεπερνά τα 150.000 ευρώ), ενώ το επιτόκιο ανεβαίνει αυτόματα και ισόποσα κάθε φορά που η Ευρωπαϊκή Κεντρική Τράπεζα αυξάνει το βασικό επιτόκιο του ευρώ. Τέλος, ονομαστικό επιτόκιο 3,25% προσφέρει στους πελάτες της και η Τράπεζα Αττικής, από το πρώτο ευρώ της κατάθεσης, υπό την προϋπόθεση ότι ο πελάτης δεν πραγματοποιεί πάνω από τρεις αναλήψεις ανά μήνα.
Πάνω από 4,5% σε προθεσμιακές
Η μάχη των επιτοκίων έχει μεταφερθεί και στις προθεσμιακές καταθέσεις, όπου οι τράπεζες «κλειδώνουν» το χρήμα των πελατών τους με επιτόκια ακόμα και άνω του 4,5%- και μάλιστα για σχετικά μικρά ποσά (κάτω από 30.000 ευρώ). Μάλιστα, όσο αυξάνεται η διάρκεια της κατάθεσης- και μικραίνει το μέγεθος της τράπεζας- τόσο ανεβαίνει το επιτόκιο, ξεπερνώντας ακόμα και το 4,7% για προθεσμιακές καταθέσεις ενός έτους και για ποσά άνω των 100.000
ευρώ. Αν και κατά κανόνα τη μεγαλύτερη ανάγκη για τα χρήματα των καταθετών έχουν οι μικρότερες τράπεζες, το τελευταίο διάστημα στη μάχη των υψηλών επιτοκίων συμμετέχουν πλέον και οι μεγαλύτερες σε μέγεθος τράπεζες, «αγοράζοντας» το χρήμα από τους καταθέτες, προκειμένου να το δανείσουν στη συνέχεια με «ψαλίδα» αρκετών μονάδων σε καταναλωτικά δάνεια και πιστωτικές κάρτες. Θα πρέπει πάντως να σημειωθεί ότι τα επιτόκια των προθεσμιακών καταθέσεων εξαρτώνται κατά κανόνα από το διατραπεζικό επιτόκιο Εuribor, το οποίο διαφοροποιείται σε τακτά χρονικά διαστήματα, ενώ η ανάγκη της κάθε τράπεζας για ρευστότητα μπορεί να αλλάξει τα δεδομένα στο «χρηματιστήριο» των επιτοκίων.
Μισθοδοσία με 7%
Ακόμα ψηλότερα- και χωρίς κανένα ρίσκο – ανεβάζουν τον πήχυ των επιτοκίων οι τράπεζες στους λογαριασμούς μισθοδοσίας των δημοσίων υπαλλήλων. Προκειμένου να δελεάσουν πελάτες- και στη συνέχεια να τους πουλήσουν μια σειρά από άλλα, κερδοφόρα προϊόντα- τα χρηματοπιστωτικά ιδρύματα προσφέρουν επιτόκια έως και 7% για όσους μεταφέρουν σε αυτά τη μισθοδοσία τους. Ενδεικτικό είναι ότι η Εθνική Τράπεζα, η Εurobank, η Πειραιώς και η Εmporiki- μεταξύ άλλων- διαθέτουν ειδικούς λογαριασμούς μισθοδοσίας, μέσω των οποίων ερίζουν για νέους πελάτες, με δέλεαρ όχι μόνο τα υψηλότερα επιτόκια αλλά και επιπλέον προσφορές, όπως για παράδειγμα πιστωτική κάρτα χωρίς συνδρομή και επιτόκιο 4,9% για τον πρώτο χρόνο καθώς και μηδενικά έξοδα εξέτασης και εκταμίευσης δανείων.
Όπως και στις καταθέσεις προθεσμίας, όμως, πιο «γενναιόδωρες» σε επίπεδο προσφορών αποδεικνύονται οι μικρότερες τράπεζες. Για παράδειγμα η Αspis Βank δίνει ονομαστικό επιτόκιο 7% για τα πρώτα 5.000 ευρώ της κατάθεσης. Αντίστοιχα, με επιτόκιο 6% για τα πρώτα 1.000 ευρώ των λογαριασμών μισθοδοσίας και στη συνέχεια με επιτόκιο όσο το παρεμβατικό της Ευρωπαϊκής Κεντρικής Τράπεζας, επιχειρεί να δελεάσει πελάτες η Μarfin, ενώ ε πιτόκια 5% και μια σειρά από προσφορές διαθέτουν τόσο η Κύπρου όσο και η Μillennium.
Επιτόκιο έως και 12% για ριψοκίνδυνους
Τα υψηλότερα επιτόκια της αγοράς- που φτάνουν ακόμα και το 12%- μπορούν να αξιώσουν οι καταθέτες που θα αναλάβουν το ρίσκο να επενδύσουν μέρος των χρημάτων τους σε αμοιβαία κεφάλαια. Πρόκειται για υβριδικά προϊόντα, μέσω των οποίων ο επενδυτής τοποθετεί μέρος του κεφαλαίου του σε προθεσμιακή κατάθεση τριών έως έξι μηνών, με εγγυημένο επιτόκιο που φτάνει το 12%. Τα υπόλοιπα χρήματα επενδύονται σε ένα ή περισσότερα αμοιβαία κεφάλαια, τα οποία όμως δεν έχουν εγγυημένη απόδοση.
Ανάλογα με το προφίλ και τις επιθυμίες του πελάτη υπάρχουν διαφορετικά αμοιβαία κεφάλαια, ενώ η απόδοση στο «κομμάτι» της κατάθεσης εξαρτάται από το πόσα χρήματα θα τοποθετηθούν στα αμοιβαία. Προϊόντα αυτού του τύπου διαθέτουν σήμερα στην αγορά, μεταξύ άλλων, η Αlpha Βank, η Εurobank, η Πειραιώς και η Μillennium
 Google news













