
Αύξηση καθαρών κερδών κατά 36% το 2024
Μέρισμα 42 εκατ. ευρώ πρότεινε η διοίκηση ? Σχεδόν διπλάσια του στόχου η πιστωτική επέκταση ? Σημαντικά έσοδα από τόκους, προμήθειες και μεγέθυνση της καταθετικής βάσης
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
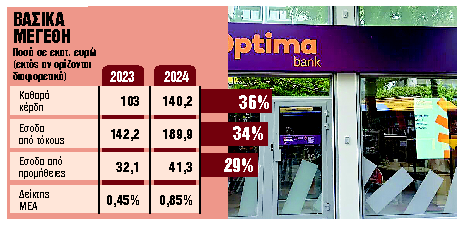
Καθαρά κέρδη 140,2 εκατ. ευρώ κατέγραψε το 2024 η Optima Bank, με την αύξηση σε σχέση με τα αντίστοιχα του 2023 (103 εκατ. ευρώ) να διαμορφώνεται σε 36%. Όπως ανακοίνωσε ο διευθύνων σύμβουλος της τράπεζας Δημήτρης Κυπαρίσσης, το 30% των καθαρών κερδών, δηλαδή περίπου 42 εκατ. ευρώ, θα διανεμηθούν στους μετόχους ως μέρισμα. Τα κέρδη ανά μετοχή ολοκλήρωσαν το 2024 στα 1,90 ευρώ. Τα συνολικά έσοδα της τράπεζας έφτασαν τα 254,3 εκατ. ευρώ, αυξημένα κατά 32% από την προηγούμενη χρονιά.
Εξ αυτών, τα 189,9 εκατ. (75%) αντιστοιχούν σε έσοδα από τόκους, 41,3 εκατ. ευρώ (16%) προήλθαν από προμήθειες και ακόμα 23,5 εκατ. ευρώ (9%) αφορούν χρηματοοικονομικές συναλλαγές. Τα λειτουργικά έξοδα της Optima Bank διαμορφώθηκαν σε 57,9 εκατ. ευρώ, ελαφρώς αυξημένα (+2%) σε σύγκριση με το 2023.
Το σύνολο του ενεργητικού της τράπεζας ανήλθε στα 5,5 δισ. ευρώ, κατά 43% μεγαλύτερο από εκεί που βρισκόταν στα τέλη του 2023. Τα δάνεια ύστερα από προβλέψεις διαμορφώθηκαν στα 3,6 δισ. ευρώ (+49% σε ετήσια βάση), ενώ οι καταθέσεις στα ταμεία της Optima «έκλεισαν» το 2024 στα 4,6 δισ., από 3,2 δισ. ευρώ το 2023 (+45% σε ετήσια βάση). Η πιστωτική επέκταση άγγιξε επομένως τα 1,2 δισ. ευρώ έναντι στόχου 700 εκατ. ευρώ, ενώ οι καταθέσεις αυξήθηκαν κατά 1,5 δισ. ευρώ, έναντι στόχου 900 εκατ. ευρώ.
Οι δείκτες
Σε ό,τι αφορά τους χρηματοοικονομικούς δείκτες που επηρεάζουν τη συνολική απόδοση της τράπεζας, ο δείκτης απόδοσης ενσώματων ιδίων κεφαλαίων (RoTE) διαμορφώθηκε σε 25,3%, ξεπερνώντας τον στόχο που είχε τεθεί στο 24%. Ο δείκτης κεφαλαιακής επάρκειας CET1 κινήθηκε πάνω από το εποπτικό όριο φτάνοντας το 14,4%, ο δείκτης κόστους προς λειτουργικά κέρδη ανήλθε σε 25,6% και ο δείκτης Μη Εξυπηρετούμενων (κόκκινων) Ανοιγμάτων παρέμεινε ο χαμηλότερος στην ελληνική τραπεζική αγορά, στο 0,85%.
Επιπλέον, ο δείκτης δανείων προς καταθέσεις (LDR) διαμορφώθηκε σε 77,8%, που είναι και ο υψηλότερος της ελληνικής αγοράς, καθώς οι υπόλοιπες τράπεζες κινούνται κοντά στο 60%, ενώ ο μέσος όρος της ευρωζώνης είναι στο 93%. Αυτό δείχνει ότι η Optima, που δεν έχει το βεβαρημένο παρελθόν των υπόλοιπων ελληνικών τραπεζών, διατηρεί πολύ χαμηλό δείκτη κόκκινων δανείων και δεν βρίσκεται υπό την εποπτεία της ΕΚΤ, έχει τη δυνατότητα να χρηματοδοτεί την οικονομία με περισσότερα κεφάλαια αναλογικά με το μέγεθός της σε σύγκριση με τις υπόλοιπες τράπεζες της χώρας. Σχολιάζοντας τα αποτελέσματα, ο διευθύνων σύμβουλος της τράπεζας Δημήτρης Κυπαρίσσης υπογράμμισε πως το 2024 ήταν «η 5η συνεχόμενη χρονιά που η Optima Bank παρουσίασε τους υψηλότερους ρυθμούς αύξησης, όχι μόνο στην ελληνική αλλά και στην ευρωπαϊκή αγορά». Πρόσθεσε πως το τμήμα διαχείρισης κεφαλαίων της Optima παρουσίασε τον υψηλότερο ρυθμό ανάπτυξης στην ελληνική αγορά για δεύτερη συνεχόμενη χρονιά, ενώ εκτίμησε ότι η είσοδος της τράπεζας στο leasing και το factoring θα βοηθήσει την τράπεζα να επεκταθεί στην ελληνική αγορά.

 Google news













