
Τρόμαξε η Ευρώπη από το φάντασμα του αποπληθωρισμού
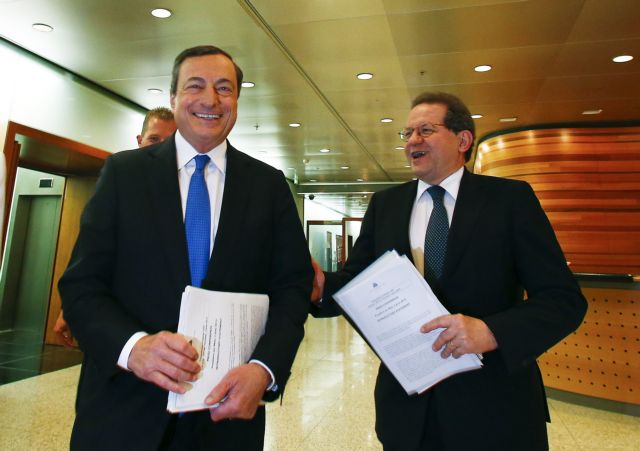
Χαμόγελα έφεραν στις αγορές αλλά και στους δανειολήπτες τα μέτρα που ανακοίνωσε ο επικεφαλής της Ευρωπαϊκής Κεντρικής Τράπεζας Μάριο Ντράγκι (αριστερά), ο οποίος μαζί με τον αντιπρόεδρο της ΕΚΤ Βίτορ Κονστάνσιο (δεξιά) είναι αποφασισμένοι να πλημμυρίσουν με ρευστότητα τις αγορές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Οταν ο Ντομινίκ Στρος-Καν υπεδείκνυε το 2010 στην Ελλάδα το φάρμακο του αποπληθωρισμού για να ανακτήσει την ανταγωνιστικότητά της το εννοούσε, σαν κάτι δυσάρεστο μεν αλλά αναγκαίο για τη θεραπεία του προβλήματός της. Το σχέδιο ήταν να πέσουν μισθοί και τιμές, ώστε τα προϊόντα και οι υπηρεσίες να γίνουν ανταγωνιστικότερα και να έρθει η ανάπτυξη.
Σήμερα το φάντασμα του αποπληθωρισμού πλανάται πάνω από το σύνολο της ευρωζώνης και βεβαίως δεν αντιμετωπίζεται σαν φάρμακο αλλά μάλλον σαν απειλή. Η ανακοίνωση του δείκτη τιμών καταναλωτή της ευρωζώνης του Μαΐου, που έπεσε στο 0,5% – από 0,7% τον Απρίλιο -, σήμανε συναγερμό. Από το μυαλό των οικονομολόγων πέρασαν σκέψεις δυσοίωνες, για κίνδυνο «ιαπωνοποίησης» της ευρωπαϊκής οικονομίας με παρατεταμένη ύφεση και διόγκωση του δημόσιου χρέους. Κάποιες από αυτές ήταν σίγουρα στο πίσω μέρος του μυαλού του Μάριο Ντράγκι και του Διοικητικού Συμβουλίου της Ευρωπαϊκής Κεντρικής Τράπεζας χθες, όταν αποφάσιζαν τα μέτρα που ανακοινώθηκαν.
ΤΙ ΦΕΡΝΕΙ Ο ΑΠΟΠΛΗΘΩΡΙΣΜΟΣ. Γιατί φοβίζει, λοιπόν, ο αποπληθωρισμός; Ο βασικός λόγος, όπως εξηγούν οι οικονομολόγοι, είναι ότι οι καταναλωτές αναβάλλουν τις αγορές τους επειδή περιμένουν ότι θα πέσουν κι άλλο οι τιμές, με αποτέλεσμα να μειώνεται η κατανάλωση και να υποχωρεί το ΑΕΠ, δηλαδή να περνά η οικονομία σε ύφεση. Δημιουργείται έτσι ένας φαύλος κύκλος, καθώς οι επιχειρήσεις, βλέποντας τον τζίρο και τα κέρδη τους να υποχωρούν, μειώνουν τους μισθούς των εργαζομένων, κάτι που συντηρεί την καθοδική πορεία της κατανάλωσης και της οικονομικής δραστηριότητας.
Ο φαύλος κύκλος έχει κι άλλες παρενέργειες, όπως η αύξηση του δημόσιου χρέους. Κατ’ αρχάς το δημόσιο χρέος, υπολογιζόμενο ως ποσοστό του ΑΕΠ, αυξάνεται συνεχώς, καθώς ο παρονομαστής, δηλαδή το ΑΕΠ, μειώνεται. Επιπλέον όμως, όταν ο πληθωρισμός είναι αρνητικός, το βάρος του χρέους αυξάνεται επειδή σε πραγματικούς όρους η αξία του αυξάνεται. Με άλλα λόγια, ένα δάνειο με επιτόκιο 5%, το οποίο ήταν ανεκτό σε μια οικονομία με πληθωρισμό 2% και ρυθμό ανάπτυξης 3%, γίνεται επαχθές σε μια οικονομία με αρνητικό πληθωρισμό και ύφεση, καθώς τα δημόσια έσοδα πέφτουν και δεν είναι δυνατόν να αποπληρωθεί παρά μόνο με νέο δανεισμό. Το ίδιο ισχύει και για το δανεισμό των νοικοκυριών.
ΚΙΝΔΥΝΟΙ ΓΙΑ την ΕΥΡΩΠΗ. Ο Ολιβιέ Μπλανσάρ, επικεφαλής οικονομολόγος του ΔΝΤ, εκτιμούσε τον περασμένο μήνα ότι υπάρχει 25% πιθανότητα να βυθιστεί η ευρωζώνη σε αποπληθωρισμό το 2015.
Στην ΕΚΤ προτιμούν να μιλούν – επί του παρόντος τουλάχιστον – για κίνδυνο παρατεταμένου χαμηλού πληθωρισμού αντί για αποπληθωρισμό. Και αυτός όμως είναι σοβαρός, καθώς δυσχεραίνει την αποκλιμάκωση του χρέους. Εξού και ο Μάριο Ντράγκι πήρε χθες τα όπλα του.
Οταν ο πληθωρισμός της ευρωζώνης πέφτει κάτω από τον στόχο του 2% που έχει θέσει η ΕΚΤ αρχίζουν και χτυπούν καμπανάκια, ακριβώς όπως και όταν ανεβαίνει πολύ παραπάνω. Γιατί είναι σαφές ότι μόνο μια μικρή κλωστή χωρίζει το 0,5% από τον αρνητικό πληθωρισμό, τον αποπληθωρισμό. Και όπως έδειξε το παράδειγμα της Ιαπωνίας, αν πέσεις σε αυτή την κατάσταση μπορεί να πάρει δεκαετίες για να βγεις, με το δημόσιο χρέος της να έχει φτάσει στο 227% του ΑΕΠ!
Η Ευρώπη πάντως οδηγήθηκε στο κατώφλι του αποπληθωρισμού εξαιτίας της κρίσης. Δεν είναι τυχαίο ότι η Ελλάδα και οι χώρες του Νότου πρωταγωνιστούν. Η Ελλάδα είχε τον Απρίλιο τη μεγαλύτερη μείωση τιμών στην ευρωζώνη (1,6%), στην Κύπρο ο δείκτης έπεσε κατά 0,4%, ενώ γύρω στο 0 βρίσκονταν η Πορτογαλία (-0,1%) και η Ισπανία (0,3%). Ομως, ακόμη και η Γερμανία είχε πληθωρισμό μόλις 1,1%, ενώ τον Μάιο ο δείκτης της έπεσε ακόμη περισσότερο, στο 0,6%. Την ίδια περίοδο, το πρώτο τρίμηνο του 2014, το ΑΕΠ της ευρωζώνης αυξήθηκε κατά 0,9% σε σύγκριση με το πρώτο τρίμηνο του προηγούμενου χρόνου και μόνο κατά 0,2% σε σύγκριση με το προηγούμενο τρίμηνο, ενώ η ανεργία βρισκόταν στο 11,7% τον Απρίλιο στην ευρωζώνη. Ανεργοι ή όλο και χαμηλότερα αμειβόμενοι, οι καταναλωτές της Ευρώπης δεν μπορούν να στηρίξουν την ανάπτυξη. Είναι φανερό ότι η ευρωζώνη χρειάζεται δράση για να μην πέσει στο σπιράλ του αποπληθωρισμού.
Η ΕΛΛΗΝΙΚΗ ΠΕΡΙΠΤΩΣΗ. Η συνταγή του Στρος-Καν για αποπληθωρισμό στην Ελλάδα είχε τη λογική της όταν διατυπώθηκε. Είναι γεγονός ότι τα ελληνικά προϊόντα είχαν απολέσει ανταγωνιστικότητα, είχαν γίνει συγκριτικά ακριβά. Το φάρμακο όμως το ήπιαμε ώς το τέλος και τώρα ίσως έχει αρχίσει πλέον να μας κάνει κακό. Οι μέσες αποδοχές μειώθηκαν πάνω από 20% στη μνημονιακή περίοδο, με αποτέλεσμα, όπως αναφέρει και η Τράπεζα της Ελλάδος, να έχει ανακτηθεί η απώλεια ανταγωνιστικότητας κόστους, αν και όχι η απώλεια ανταγωνιστικότητας στο σύνολό της, καθώς οι επιχειρήσεις δεν μείωσαν τις τιμές των προϊόντων και των υπηρεσιών τους αντίστοιχα με τις μειώσεις των μισθών.
«Εμείς έχουμε αποπληθωρισμό για να διευκολύνουμε τις εξαγωγές των προϊόντων μας», λέει ο Γιώργος Ζανιάς, πρόεδρος της Εθνικής Τράπεζας. «Αλλά έπειτα από ένα σημείο οι τιμές πρέπει να κινούνται σε λογικά επίπεδα. Τώρα πλέον το ανταγωνιστικό έλλειμμα κόστους έχει μηδενιστεί. Συνεπώς, ο στόχος επετεύχθη. Και οι δημοσιονομικοί στόχοι έχουν σε μεγάλο βαθμό επιτευχθεί. Θέλουμε, βεβαίως, κι άλλη βελτίωση σε αυτό το πεδίο, αλλά αυτή είναι καλύτερα να έρθει από την ανάπτυξη».
ΓΕΡΜΑΝΙΚΗ ΑΜΥΝΑ. Μπορεί η ευρωζώνη να υποφέρει και να φοβάται τον αποπληθωρισμό, αλλά η Γερμανία θυμάται ακόμη τον εφιάλτη του υπερπληθωρισμού της Δημοκρατίας της Βαϊμάρης και προτιμά να κρατά άμυνα στις πιέσεις για τόνωση της ανάπτυξης μέσω τυπώματος χρήματος. Ετσι, τα επιτόκια ήταν έως τώρα το βασικό όπλο του εκάστοτε πρόεδρου της ΕΚΤ για να επηρεάσει την οικονομική δραστηριότητα.
Το πρόβλημα είναι ότι με επιτόκιο κοντά στο 0,25% το όπλο έχει περιορισμένη αποτελεσματικότητα, ιδίως στις χώρες του Νότου. Αλλωστε οι χώρες του Νότου, ανεξάρτητα από το ύψος των επιτοκίων, πάσχουν κυρίως από έλλειψη ρευστότητας. Ολη η ρευστότητα βρίσκεται στο Βορρά και κυρίως στη Γερμανία.
«Το φθηνότερο χρήμα», λέει ο Βασίλης Ράπανος, νέος πρόεδρος της Alpha Bank, «κάνει τις αποταμιεύσεις μη επικερδείς, οδηγεί σε αύξηση της κατανάλωσης και των επενδύσεων και λέει στους Γερμανούς: Δεν χρειάζεται να αποταμιεύετε τόσο πολύ, καταναλώστε λίγο περισσότερο».
Ο κ. Ράπανος επισημαίνει παράλληλα ότι στόχος της Κεντρικής Τράπεζας της ευρωζώνης είναι να στείλει σήμα στις αγορές και να άρει την αβεβαιότητα για το μέλλον της ευρωπαϊκής οικονομίας.

 Google news













