Χαμηλότερα πρόστιμα με το νέο ποινολόγιο από την Εφορία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
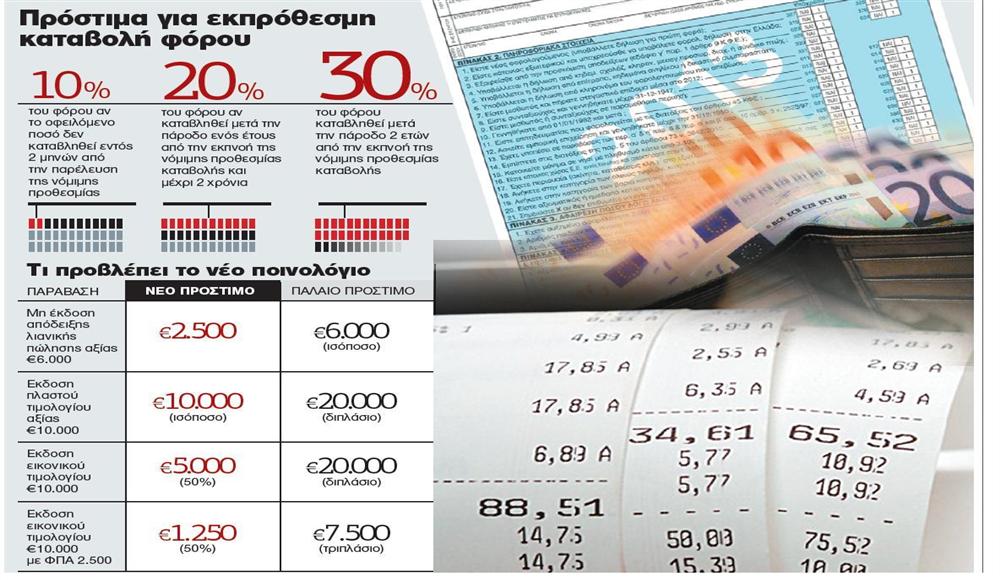
Τέλος στα εξοντωτικά πρόστιμα για ανακριβή, πλαστά και εικονικά φορολογικά στοιχεία βάζει το νέο ποινολόγιο της Εφορίας που ισχύει ήδη από τις 26 Ιουλίου 2013. Με το νέο ποινολόγιο τα ελάχιστα πρόστιμα ξεκινούν από 100 ευρώ για τη μη υποβολή ή την εκπρόθεσμη υποβολή φορολογικής δήλωσης και ανέρχονται έως και τις 2.500 ευρώ για την ανακριβή έκδοση φορολογικών στοιχείων αποκρυβείσης αξίας άνω των 5.000 ευρώ. Μαζί με τις χαμηλότερες ποινές το υπουργείο Οικονομικών θεσμοθέτησε και την «εξάλειψη» από την 1η Ιανουαρίου 2014 της δυνατότητας συμβιβασμού φορολογούμενου – φορολογικής διοίκησης, πρακτική που οδηγούσε σε μείωση των προστίμων έως και 50%.
Η ΕΓΚΥΚΛΙΟΣ. Ερμηνευτική εγκύκλιος του γενικού γραμματέα Δημοσίων Εσόδων Χάρη Θεοχάρη για τον νέο Κώδικα Φορολογικών Διαδικασιών (Ν. 4174/2013) που δόθηκε χθες στη δημοσιότητα αναφέρει πως όταν η φορολογική παράβαση αφορά μη έκδοση ή ανακριβή έκδοση παραστατικού στοιχείου και έχει ως αποτέλεσμα την απόκρυψη της συναλλαγής και η αποκρυβείσα αξία είναι μεγαλύτερη των 5.000 ευρώ επιβάλλεται πρόστιμο για κάθε παράβαση ίσο με το 40% της αξίας της συναλλαγής. Σε σχέση με όσα ίσχυαν πριν από τις 26 Ιουλίου, με τις νέες διατάξεις έχει αυξηθεί το όριο της αποκρυβείσης αξίας από 1.200 ευρώ σε 5.000 ευρώ, ενώ μειώθηκε το ποσοστό της αξίας της συναλλαγής για την οποία επιβάλλεται το πρόστιμο από το 100% στο 40%.
Για την έκδοση πλαστών φορολογικών στοιχείων το νέο ποινολόγιο της Εφορίας προβλέπει ότι όταν το φορολογικό στοιχείο έχει διατρηθεί ή σφραγιστεί με οποιονδήποτε μη νόμιμο τρόπο ή όταν οι αξίες που αναγράφονται στο πρωτότυπο και στο αντίτυπο αυτού δεν συμφωνούν, επιβάλλεται πρόστιμο για κάθε παράβαση ίσο με το 100% της αξίας του στοιχείου. Σημειώνεται ότι, σε σχέση με τις παλαιές διατάξεις, δεν λαμβάνεται υπόψη το όριο της αποκρυβείσης αξίας (άνω ή κάτω των 1.200 ευρώ) ενώ μειώθηκε το ποσοστό επί της αξίας της συναλλαγής (από 200% σε 100%), για την οποία επιβάλλεται το πρόστιμο.
ΓΙΑ ΤΑ ΕΙΚΟΝΙΚΑ. Πλέον σε περίπτωση έκδοσης εικονικών φορολογικών στοιχείων ως προς την αξία της συναλλαγής επιβάλλεται πρόστιμο για κάθε παράβαση ίσο με το 50% της αξίας του στοιχείου. Αν η αξία του στοιχείου είναι μερικώς εικονική, το ως άνω πρόστιμο επιβάλλεται για το μέρος της εικονικής αξίας. Οταν δεν είναι δυνατός ο προσδιορισμός της μερικώς εικονικής αξίας επιβάλλεται πρόστιμο για κάθε παράβαση ίσο με 25% της αξίας του στοιχείου.
Οσον αφορά τον ΦΠΑ, όταν έπειτα από έλεγχο αποδειχθεί ότι ο φορολογούμενος έλαβε επιστροφή φόρου ή ως εκδότης δεν απέδωσε φόρο με βάση πλαστά, εικονικά ή νοθευμένα φορολογικά στοιχεία, τότε του επιβάλλεται ειδικό πρόστιμο ισόποσο με το 50% του φόρου που εξέπεσε ή που επιστράφηκε ή δεν απέδωσε. Μέχρι και τις 26 Ιουλίου ο φορολογούμενος αυτός θα έπρεπε να καταβάλει το τριπλάσιο του φόρου που επιστράφηκε. Τέλος, με τον νέο Κώδικα Φορολογικών Διαδικασιών το πρόστιμο που επιβάλλεται στον εκδότη εικονικών φορολογικών στοιχείων κλιμακώνεται ανάλογα με το εάν αυτός που έλαβε του εικονικό στοιχείο τελούσε ή μη σε καλή πίστη. Εάν η εικονικότητα ανάγεται αποκλειστικά στο πρόσωπο του εκδότη, στον λήπτη του εικονικού στοιχείου επιβάλλεται πρόστιμο για κάθε παράβαση ίσο με 25% της αξίας του στοιχείου. Στην περίπτωση αυτή, εάν ο λήπτης του στοιχείου έχει εξοφλήσει πλήρως την αξία του τιμολογίου και τον αναλογούντα ΦΠΑ στον εκδότη του στοιχείου και καταθέσει στην Εφορία τα σχετικά παραστατικά τότε τεκμαίρεται ότι τελούσε σε καλή πίστη και δεν τους επιβάλλεται πρόστιμο. Σε αυτή την περίπτωση το πρόστιμο που επιβάλλεται στον εκδότη είναι διπλάσιο.

 Google news