Σχέδιο Ντράγκι για τριετή «πυρόσβεση»
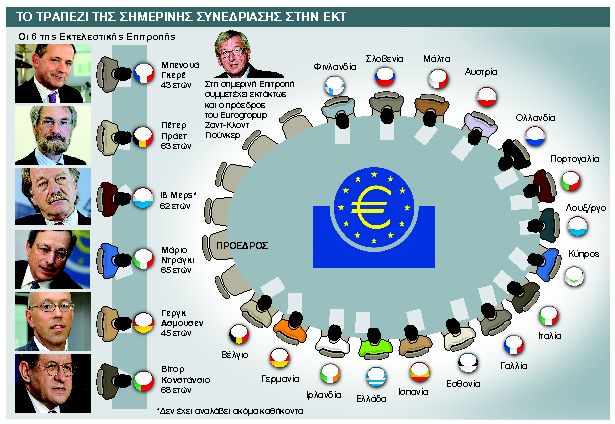
Σε απεριόριστη αγορά ομολόγων, διάρκειας έως τριών ετών, από χώρες που αντιμετωπίζουν πίεση στο κόστος δανεισμού τους επικεντρώνεται, σύμφωνα με τις πληροφορίες που αποκάλυψε χθες το πρακτορείο Bloomberg, το σχέδιο που αναμένεται να παρουσιάσει σήμερα ο Μάριο Ντράγκι στη συνεδρίαση της Ευρωπαϊκής Κεντρικής Τράπεζας.
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Βάσει του σχεδίου, το οποίο σύμφωνα με πηγές που επικαλείται το πρακτορείο ονομάζεται «Monetary Outright Transactions», η αγορά ομολόγων θα γίνεται κατά τέτοιο τρόπο ώστε η επίπτωση να είναι «πληθωριστικά» ουδέτερη, δεν θα ισοδυναμεί δηλαδή με παροχή ρευστότητας και «εκτύπωση χρήματος», όπως φοβούνται όσοι ασκούν κριτική στον Ντράγκι και στα σχέδιά του. Υπενθυμίζεται ότι κατά τον ίδιο τρόπο είχε εφαρμόσει και το ακριβώς προηγούμενο πρόγραμμα αγοράς ομολόγων της ΕΚΤ ύψους 210 δισ. ευρώ.
Σύμφωνα πάντα με το σενάριο αυτό, η ΕΚΤ θα αποφύγει να θέσει όριο στα επιτόκια των ομολόγων που θα αγοράσει, ενώ θα περιοριστεί μόνο σε ομόλογα τριετούς διάρκειας και όχι σε άλλου είδους χρεόγραφα. Σε κάθε περίπτωση, όπως αναφέρει το πρακτορείο, ο Ντράγκι θα κάνει σαφές ότι η ΕΚΤ θα πάψει να αγοράζει ομόλογα χωρών οι οποίες δεν τηρούν τις δεσμεύσεις που έχουν αναλάβει έναντι του ευρωπαϊκού μηχανισμού στήριξης. Πρόκειται για βασική προϋπόθεση για την παρέμβαση της ΕΚΤ.
Μέχρι σήμερα ωστόσο Μαδρίτη και Ρώμη αντιδρούν έντονα σε μια τέτοια προοπτική, δηλαδή στην υπογραφή ενός είδους «μνημονίου» με συγκεκριμένους όρους. Γεγονός που σημαίνει, όπως σχολιάζει το Ασοσιέιτεντ Πρες, ότι, εφόσον το σχέδιο Ντράγκι περιλαμβάνει πράγματι τέτοιους όρους, η πίεση θα μεταφερθεί στον Μαριάνο Ραχόι και στον Μάριο Μόντι. Το ίδιο πάντα σενάριο προβλέπει την εγκατάλειψη του καθεστώτος προνομιακού δανειστή για την ΕΚΤ, που σημαίνει ότι δεν θα επιμείνει στο να πληρώνεται κατά προτεραιότητα, κίνηση που στόχο έχει να λειτουργήσει καθησυχαστικά για τους ιδιώτες επενδυτές.
Κατά το πρακτορείο Ασοσιέιτεντ Πρες, η στρατηγική Ντράγκι είναι απλή: αγοράζοντας ομόλογα η ΕΚΤ αυξάνει τη ζήτηση, άρα και τις τιμές τους. Συνεπώς, οι αποδόσεις των ομολόγων αυτών πέφτουν κάνοντας φθηνότερο το κόστος δανεισμού για τις συγκεκριμένες χώρες.
τΑ ΣΕΝΑΡΙΑ. Σε κάθε περίπτωση, το ύψος των κεφαλαίων που θα διαθέσει η ΕΚΤ για αγορές ομολόγων θα στείλει και το ανάλογο μήνυμα στις αγορές: Αν τα κεφάλαια είναι πάρα πολλά, μπορεί να της ασκηθεί κριτική ότι χρηματοδοτεί το χρέος των κρατών-μελών. Αν είναι πολύ λίγα, οι επενδυτές θα θεωρήσουν ότι η ΕΚΤ διστάζει να αντιμετωπίσει την κρίση. Μια επιλογή για την ΕΚΤ θα μπορούσε να είναι, σύμφωνα πάντα με το πρακτορείο, η επιβολή πλαφόν στα σπρεντ των ομολόγων κάθε φορά που τα επιτόκια δανεισμού των χωρών υπερβαίνουν ένα συγκεκριμένο επίπεδο σε σχέση με τα γερμανικά ομόλογα. Στο σχέδιο ωστόσο εκφράζει έντονες επιφυλάξεις η κεντρική τράπεζα της Γερμανίας. Κατά το πρακτορείο Bloomberg, το σχέδιο φαίνεται να απολαμβάνει την αποδοχή των ανώτατων στελεχών της ΕΚΤ, με εξαίρεση τoν επικεφαλής της Μπούντεσμπανκ Γενς Βάιντμαν.
 Google news