Κλείνει η περαίωση για 2,5 εκατ. υποθέσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
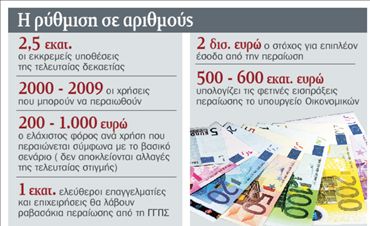
Τις τελευταίες πινελιές στο νομοσχέδιο για την περαίωση 2,5 εκατομμυρίων εκκρεμών φορολογικών υποθέσεων της τελευταίας δεκαετίας βάζει ο υπουργός Οικονομικών Γ. Παπακωνσταντίνου. Σε αλλεπάλληλες συσκέψεις με τους συνεργάτες του από χθες και στη διάρκεια του Σαββατοκύριακου επιχειρείται η οριστική διευθέτηση όλων των λεπτομερειών, ώστε το νομοσχέδιο να κατατεθεί την ερχόμενη εβδομάδα στη Βουλή. Παρ΄ ότι ο βασικός κορμός του νομοσχεδίου είναι έτοιμος, στο υπουργείο Οικονομικών εξετάζουν τις παρατηρήσεις των ενδιαφερόμενων φορέων που επικεντρώνονται κυρίως στο πλαφόν των 9 εκατ. ευρώ ακαθάριστων εσόδων για υπαγωγή στη ρύθμιση αλλά και στον μαθηματικό τύπο προσδιορισμού των επιπλέον φόρων. Εκπρόσωποι του επιχειρηματικού κόσμου έχουν ζητήσει να μην εξαιρεθεί κανείς από τη δυνατότητα περαίωσης ώστε και οι πολύ μεγάλες επιχειρήσεις να μπορούν να υπαχθούν.
Από την άλλη πλευρά, ακόμα και στενοί συνεργάτες του υπουργού επισημαίνουν ότι χρήζει διορθώσεων ο μαθηματικός τύπος ο οποίος βασίζεται μόνο στα ακαθάριστα έσοδα. «Θα πρέπει να περιληφθεί και η παράμετρος των Μοναδικών Συντελεστών Καθαρού Κέρδους», λέει αρμόδιος παράγοντας του υπουργείου Οικονομικών που υπέβαλε σχετική πρόταση στον Γ. Παπακωνσταντίνου.
Στο βασικό σενάριο που έχει ήδη αποτυπωθεί στο προσχέδιο νόμου, τα ακαθάριστα έσοδα κάθε χρήσης πολλαπλασιάζονται με συντελεστές από 1% έως 3% ανάλογα με το αν τα βιβλία του ελεύθερου επαγγελματία ή της επιχείρησης είναι «καθαρά» ή έχουν κριθεί ανεπαρκή- ανακριβή. Το 20% του ποσού που προκύπτει είναι ο φόρος περαίωσης εισοδήματος και το 19% (ή ο εκάστοτε ισχύων συντελεστής ΦΠΑ) αποτελεί τον ΦΠΑ περαίωσης. Τα ποσά αυτά αθροίζονται και δεν μπορεί να είναι χαμηλότερα από 200 έως 1.000 ευρώ ανά χρήση που περαιώνεται.
Ενστάσεις υπάρχουν και για την ένταξη στην περαίωση φορολογουμένων που έχουν εντοπιστεί από ελέγχους με πλαστά και εικονικά στοιχεία. Γι΄ αυτούς, υποβλήθηκε πρόταση να υπάρχει επιπλέον φόρος.
Ξεκάθαρο είναι από την άλλη πλευρά ποιους φορολογούμενους αφορά η περαίωση. Σύμφωνα με τους σχεδιασμούς του υπουργείου Οικονομικών, για την υπαγωγή στη ρύθμιση ως εκκρεμείς υποθέσεις νοούνται εκείνες που μέχρι την ημερομηνία δημοσίευσης του νόμου στο ΦΕΚ: Δεν έχει αρχίσει ο έλεγχος ή έχει αρχίσει και δεν έχει περατωθεί.
Εχει εκδοθεί Φύλλο Ελέγχου ή Πράξη Αποτελεσμάτων, αλλά δεν έχει οριστικοποιηθεί.
Εκκρεμούν στα Διοικητικά Δικαστήρια Α΄ και Β΄ Βαθμού δικαιοδοσίας και δεν έχουν συζητηθεί στο ακροατήριο του δευτεροβάθμιου δικαστηρίου.
Οι ίδιες πληροφορίες αναφέρουν ότι εξαιρούνται και δεν υπάγονται στη ρύθμιση:
Οι υποθέσεις για τις οποίες δεν έχει υποβληθεί μέχρι την 30ή Ιουνίου 2010 εμπρόθεσμη ή εκπρόθεσμη αρχική δήλωση φόρου εισοδήματος ή εκκαθαριστική δήλωση ΦΠΑ για κάποια από τις εκκρεμείς χρήσεις.
Οι υποθέσεις επιτηδευματιών φυσικών προσώπων με εισοδήματα από γεωργικές επιχειρήσεις για τις οποίες είτε δεν έχουν τηρηθεί βιβλία είτε έχουν τηρηθεί βιβλία του ΚΒΣ, αλλά κατηγορίας κατώτερης της τρίτης και μόνον όσον αφορά τα συγκεκριμένα εισοδήματα.
Οι εκκρεμείς υποθέσεις για τις οποίες υπάρχουν κατασχεμένα ανεπίσημα βιβλία ή στοιχεία, εκτός αν αυτά έχουν τύχει επεξεργασίας και έχουν εκδοθεί πράξεις επιβολής προστίμου ΚΒΣ, οι οποίες είτε έχουν κοινοποιηθεί είτε θα κοινοποιηθούν μέσα σε δέκα ημέρες από τη δημοσίευση στο ΦΕΚ του παρόντος νόμου.
Οι υποθέσεις φορολογίας πλοίων, ακίνητης περιουσίας, μεγάλης ακίνητης περιουσίας, μεταβίβασης ακινήτων και κληρονομιών- δωρεών- προικών- γονικών παροχών.
Οι υποθέσεις που αφορούν επιχειρήσεις που είναι εισηγμένες στο Χρηματιστήριο Αθηνών. Οι εκκρεμείς υποθέσεις επιτηδευματιών εμπλεκομένων σε λαθρεμπόριο.
Οι εκκρεμείς υποθέσεις επιτηδευματιών οι οποίοι δεν έχουν ρυθμίσει ληξιπρόθεσμα χρέη προς το Δημόσιο ή ασφαλιστικούς οργανισμούς.
 Google news