Τα 10 SΟS της δήλωσης
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
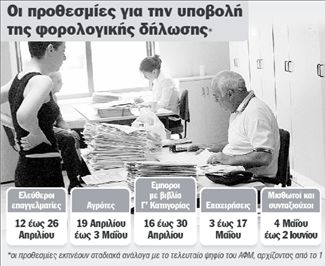
Αντιμέτωποι με το… χαρτομάνι πληθώρας δικαιολογητικών βρίσκονται και φέτος 5,7 εκατομμύρια φορολογούμενοι κατά την υποβολή των δηλώσεων φορολογίας εισοδήματος.
Με τις προθεσμίες υποβολής των δηλώσεων να «τρέχουν» από την περασμένη εβδομάδα και εκατομμύρια φορολογουμένους να μην έχουν καν λάβει ακόμα το έντυπο της δήλωσης, το υπουργείο Οικονομικών έδωσε χθες οδηγίες για τα δικαιολογητικά που συνυποβάλλονται με τη δήλωση. Η Εφορία απαιτεί για κάθε δαπάνη το αντίστοιχο δικαιολογητικό προκειμένου να αναγνωρίσει τις σχετικές εκπτώσεις, είτε από το εισόδημα είτε από τον φόρο, ενώ δεν λείπουν και οι περιπτώσεις δικαιολογητικών που αφορούν την κάλυψη του πόθεν έσχες, στην περίπτωση απόκτησης περιουσιακών στοιχείων όπως ακίνητα και αυτοκίνητα.
Από τις οδηγίες του υπουργείου Οικονομικών προκύπτουν τα δέκα της SΟS που θα πρέπει να προσέξουν οι φορολογούμενοι για να μην έχουν… τρεχάματα.
1 Ανάλογα με την κατηγορία των δηλούμενων εισοδημάτων, υποβάλλονται μαζί με το βασικό έντυπο Ε1, τα έντυπα της αναλυτικής κατάστασης για τα μισθώματα ακινήτων (Ε2), του μηχανογραφικού δελτίου οικονομικών στοιχείων επιχειρήσεων και επιτηδευματιών (Ε3), της βεβαίωσης αποδοχών και συντάξεων, καθώς και της δήλωσης κατοχής μηχανημάτων έργων (Ε16).
2 Οταν η δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων υποβάλλεται ηλεκτρονικά, πρέπει πρώτα να καταχωρίζονται τα έντυπα Ε3 και Ε2 όταν απαιτούνται και κατόπιν η δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1).
3 Κατά την ηλεκτρονική υποβολή της δήλωσης Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1), όταν συμπληρώνονται εισοδήματα από Μισθωτές Υπηρεσίες (Πίνακας 4Α) πρέπει να καταχωρίζονται οι ΑΦΜ εργοδοτών- ασφαλιστικών φορέων με τα αντίστοιχα ποσά, βάσει των βεβαιώσεων αποδοχών. Σε περίπτωση που ο εργοδότης είναι Δημόσιο και δεν είναι γνωστός ο ΑΦΜ πρέπει να καταχωρίζονται η Επωνυμία του. 4 Οταν η δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων υποβάλλεται ηλεκτρονικά, η συμπλήρωση ή μεταβολή του Δήμου όπου είναι εγγεγραμμένος ο φορολογούμενος προϋποθέτει την επιλογή του Νομού και εν συνεχεία του Δήμου.
5 Για την απόδειξη της καταβολής των τόκων στεγαστικών δανείων πρώτης κατοικίας απαιτείται σχετική βεβαίωση της τράπεζας ή άλλου πιστωτικού οργανισμού, από την οποία να προκύπτει ότι πρόκειται για στεγαστικό δάνειο για απόκτηση (αγορά ή ανέγερση ή αποπεράτωση) κατοικίας, κατά πλήρη κυριότητα. Στην ίδια βεβαίωση θα πρέπει να αναγράφονται η επιφάνεια της κατοικίας, ότι έχει εγγραφεί υποθήκη ή προσημείωση σε ακίνητο του φορολογουμένου ή του άλλου συζύγου ή των τέκνων τους που τους βαρύνουν, το ποσό των δεδουλευμένων συμβατικών τόκων (ληξιπρόθεσμων και απαιτητών) που όφειλε αυτός και κατέβαλε το έτος 2009, η ημερομηνία σύναψης του δανείου και το ύψος αυτού. Εάν δεν αναγράφεται στη βεβαίωση αυτή σε ποιον ανήκει το ακίνητο στο οποίο έχει εγγραφεί η υποθήκη ή η προσημείωση, πρέπει να επισυνάπτεται υπεύθυνη δήλωση στην οποία να βεβαιώνεται ότι το ακίνητο ανήκει στον φορολογούμενο ή στη σύζυγο ή στα τέκνα που τους βαρύνουν και ο αριθμός εγγραφής στο βιβλίο μεταγραφών του οικείου Υποθηκοφυλακείου.
6 Για την απόδειξη της δαπάνης δικηγόρου απαιτείται απόδειξη παροχής υπηρεσιών για το ποσό της αμοιβής και το είδος της νομικής υπηρεσίας που παρασχέθηκε. Αν δεν αναγράφεται στην απόδειξη παροχής υπηρεσιών επακριβώς το είδος της υπηρεσίας που παρασχέθηκε, υποβάλλεται από τον φορολογούμενο υπεύθυνη δήλωση ότι οι υπηρεσίες που παρασχέθηκαν από τον δικηγόρο δεν αφορούν παράστασή του κατά τη σύνταξη συμβολαιογραφικών πράξεων, ούτε υπηρεσίες για δίκες μισθωτικών διαφορών ή διαφορών μεταξύ ιδιοκτητών και διαχειριστών ιδιοκτησίας κατ΄ ορόφους. 7 Ιδιαίτερη προσοχή απαιτείται στην έκπτωση νοσηλίων. Στη βεβαίωση που χορηγεί ο εργοδότης ή το ασφαλιστικό ταμείο ή η ασφαλιστική επιχείρηση για την απόδειξη του υπόλοιπου ποσού των δαπανών ιατρικής και νοσοκομειακής περίθαλψης που δεν κάλυψαν αυτοί και με το οποίο επιβαρύνθηκε ο φορολογούμενος, πρέπει να αναγράφεται σε χωριστή ένδειξη το συνολικό ποσό της δαπάνης ιατρικής περίθαλψης, το ποσό που δεν καλύφθηκε και το υπόλοιπο ποσό αυτής και σε χωριστή ένδειξη τα αντίστοιχα ποσά της δαπάνης νοσοκομειακής περίθαλψης. Επίσης, πρέπει να υποβάλλονται φωτοαντίγραφα των αποδείξεων. 8 Στην περίπτωση που κάποια δικαιολογητικά έχουν ήδη υποβληθεί με δηλώσεις προηγουμένων ετών στην ίδια Εφορία και δεν έχει επέλθει κάποια μεταβολή στα στοιχεία, δεν χρειάζεται να υποβληθούν και πάλι. Αρκεί η υποβολή υπεύθυνης δήλωσης, στην οποία θα αναγράφεται πότε έχει υποβληθεί το συγκεκριμένο δικαιολογητικό, με την προϋπόθεση ότι το συγκεκριμένο δικαιολογητικό ισχύει ακόμα.
9 Σε περίπτωση ηλεκτρονικής υποβολής της δήλωσης δεν συνυποβάλλονται δικαιολογητικά.
10 Για όσους υποβάλλουν πρώτη φορά δήλωση φορολογίας εισοδήματος, η επιστροφή του φόρου γίνεται από άτοκο μεταβατικό λογαριασμό με βάση τον ΑΦΜ. Ο τραπεζικός λογαριασμός που θα δηλώνεται από τον φορολογούμενο στο έντυπο της φορολογικής δήλωσης θα πιστώνεται μόνο μία φορά.
Η ΕΦΟΡΙΑ
απαιτεί για κάθε δαπάνη που δηλώνεται το αντίστοιχο δικαιολογητικό προκειμένου να αναγνωρίσει τις σχετικές εκπτώσεις
Φόρος υπεραξίας 20% στα γρήγορα κέρδη από μετοχές
ΜΕΓΑΛΥΤΕΡΟ ΦΟΡΟ υπεραξίας στις βραχυχρόνιες πωλήσεις μετοχών στο Χρηματιστήριο, φοροκυνηγητό στα φυσικά πρόσωπα που κρύβονται πίσω από τις offshore εταιρείες, αλλά και χωριστή βεβαίωση και καταβολή φόρου εισοδήματος στα ζευγάρια φέρνουν οι νέες αλλαγές της… τελευταίας στιγμής στο φορολογικό νομοσχέδιο. Ο υπουργός Οικονομικών Γ. Παπακωνσταντίνου ανακοίνωσε χθες στη Βουλή 10 αλλαγές στο φορονομοσχέδιο, σύμφωνα με τις οποίες:
ΣΤΙΣ ΒΡΑΧΥΧΡΟΝΙΕΣ πωλήσεις μετοχών στο Χ.Α. επιβάλλεται από την 1-1-2011 φόρος υπεραξίας 20%, αν η πώληση των μετοχών γίνει σε διάστημα 3 μηνών από την κτήση τους, και 10% στην περίπτωση πώλησης εντός 12μήνου. Για πωλήσεις μετοχών που διακρατούνται περισσότερο δεν επιβάλλεται φόρος υπεραξίας, αλλά ο φόρος πωλήσεων 0,15 τοις χιλίοις που επιβάλλεται και σήμερα.
ΣΕ ΠΕΡΙΠΤΩΣΕΙΣ που διαπιστώνεται από στοιχεία του φακέλου ότι ακίνητα πέρασαν σε offshore εταιρείες με στόχο τη φοροαποφυγή, υποκείμενο φορολόγησης θα είναι το φυσικό πρόσωπο και όχι η εταιρεία. Υπενθυμίζεται ότι το νομοσχέδιο αυξάνει τον φόρο επί των ακινήτων των offshore από 3% σε 15%, επί της αντικειμενικής αξίας.
ΓΙΑ ΤΟΥΣ ΕΓΓΑΜΟΥΣ, ο φόρος εισοδήματος βεβαιώνεται ξεχωριστά και η ευθύνη καταβολής βαρύνει τον κάθε σύζυγο.
ΜΕΙΩΝΕΤΑΙΣΕ 30 ΗΜΕΡΕΣ (από έξι μήνες) το χρονικό περιθώριο εντός του οποίου ο φορολογούμενος μπορεί να ασκήσει έφεση έναντι προστίμου που του έχει επιβληθεί, προκειμένου να εισρέουν ταχύτερα τα βεβαιωμένα πρόστιμα στα έσοδα του προϋπολογισμού.
ΓΙΑ ΠΩΛΗΣΕΙΣ αγροτικών προϊόντων από κατ΄ επάγγελμα αγρότες σε λαϊκές αγορές επιβάλλεται μεν ΦΠΑ με συντελεστή 10%, αλλά θα επιστρέφεται στον πωλητή 5% της αξίας των πωλήσεων, όπως αυτή προκύπτει από το τηρούμενο βιβλίο εσόδων- εξόδων.
Με άλλες διατάξεις καθιερώνονται τελικά απαλλαγές φόρου έως 40% του επενδυόμενου ποσού για φορολογούμενους στην Ελλάδα (φυσικά ή νομικά πρόσωπα) που επενδύουν στην παραγωγή κινηματογραφικού έργου μεγάλου μήκους με προορισμό την προβολή σε κινηματογραφική αίθουσα.
 Google news