Βάλτε φρένο στα μεγάλα ρίσκα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Αρκούν οι ρυθμίσεις για οικονομική μεταρρύθμιση που προωθεί η κυβέρνηση Ομπάμα για να διασφαλίσουμε ότι η παγκόσμια οικονομία δεν θα ξαναβυθιστεί σε κρίση σαν τη σημερινή; Και ναι και όχι. Πράγματι το σχέδιο κλείνει πολλές τρύπες όσον αφορά την εποπτεία. Όμως πρέπει να γίνουν και κάποια πράγματα ακόμη για να αντιμετωπιστούν καταστάσεις που μας οδήγησαν στην κρίση αυτή.
Ας αρχίσουμε από τα καλά νέα: το υπάρχον σύστημα εποπτείας χρονολογείται από τότε που κάθε χρηματοπιστω- τικός οργανισμός έμοιαζε και λειτουργούσε ως τράπεζα. Σήμερα όμως, χρηματοπιστωτικοί οργανισμοί όπως οι επενδυτικοί οίκοι λειτουργούν σαν τράπεζες χωρίς να μοιάζουν με αυτές. Όπως είπε ο υπουργός Οικονομίας των ΗΠΑ Τim Geithner, τραπεζική πλέον είναι οτιδήποτε αφορά χρηματοδοτήσεις όπου υπάρχει κίνδυνος επισφαλειών, είτε μακροπρόθεσμα είτε βραχυπρόθεσμα. Τέτοια παραδείγματα είναι η Βear Stearns και η Lehman Βrothers, οι οποίες χρηματοδοτούσαν επενδύσεις με μεγάλο ρίσκο βασιζόμενες σε βραχυπρόθεσμο δανεισμό. Σκιώδης τραπεζική
Όπως είπε ο κ. Geithner, από το 2007 και μετά περισσότερες από τις μισές τράπεζες λειτουργούσαν με βάση ένα «παράλληλο χρηματοοικονομικό σύστημα» που κάποιοι ονομάζουν «σκιώδη τραπεζική». Λειτουργούσαν, δηλαδή, χωρίς αυστηρή εποπτεία. Όταν κατέρρευσε η Lehman, καταλάβαμε όλοι πόσο ευάλωτο είναι αυτό το σκιώδες τραπεζικό σύστημα, καθώς γονάτισε την παγκόσμια οικονομία.
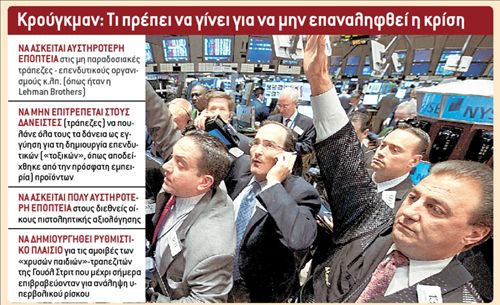
Εκείνο που πρέπει να γίνει, λοιπόν, είναι να ασκείται αυστηρή εποπτεία, όχι μόνο στις κανονικές τράπεζες, αλλά και σε όσες δραστηριοποιούνται σε αυτή την «σκιώδη τραπεζική», ώστε να πάψει να είναι σκιώδης. Το σχέδιο της αμερικανικής κυβέρνησης το κάνει αυτό παρέχοντας στην Ομοσπονδιακή Τράπεζα των ΗΠΑ (FΕD) τη δυνατότητα να ελέγχει κάθε χρηματοπιστωτικό οργανισμό που είναι «συστημικά σημαντικός», δηλαδή που αν καταρρεύσει, θα επιφέρει γενικότερη καταστροφή.
«Κουλτούρα ανευθυνότητας»
Τι γίνεται, όμως, με την αντιμετώπιση των γενικότερων υπερβολών που είδαμε πρόσφατα στο χρηματοπιστωτικό σύστημα; Ο Μπ. Ομπάμα περιέγραψε πολύ καλά το πρόβλημα που υπάρχει κάνοντας λόγο για «κουλτούρα ανευθυνότητας» στη Γουόλ Στριτ. Οι δανειστές δεν κρατούσαν στο χαρτοφυλάκιό τους τα δάνειά τους αλλά, αντίθετα, τα πωλούσαν ως εγγύηση για επενδυτικά προϊόντα τα οποία με τη σειρά τους πωλούνταν σε επενδυτές που δεν καταλάβαιναν τι αγόραζαν. Επιπλέον, οι αποζημιώσεις των «χρυσών παιδιών» δίνονταν όχι με βάση την υπευθυνότητα που επιδείκνυαν, αλλά με βάση το ρίσκο που έπαιρναν.
Όμως δεν λαμβάνονται σήμερα αρκετά μέτρα για να αντιμετωπιστούν αυτοί οι δύο κίνδυνοι. Πράγματι, με βάση τις νέες ρυθμίσεις που προωθούνται οι δανειστές θα είναι υποχρεωμένοι να διατηρούν στα χαρτοφυλάκιά τους τουλάχιστον το 5% των δανείων τους, αντί να τα πουλήσουν όλα ως εγγύηση για άλλα επενδυτικά προϊόντα.
Το 5% δεν είναι αρκετό
Όμως το 5% δεν είναι αρκετό για να αποτρέψει την ανάληψη υπερβολικού κινδύνου από τους τραπεζίτες. Επίσης δεν ξεκαθαρίζεται τι θα ισχύει όσον αφορά το κανονιστικό πλαίσιο για τις αποζημιώσεις των μεγαλοστελεχών των χρηματοπιστωτικών ιδρυμάτων. Τέλος, δεν γίνεται λόγος για αναδιάρθρωση των οίκων πιστοληπτικής αξιολόγησης οι οποίοι στο παρελθόν έδιναν υψηλές αξιολογήσεις σε όσους επένδυαν με μεγάλο ρίσκο (σε «τοξικά» ομόλογα) οδηγώντας μας στην κατάσταση στην οποία βρισκόμαστε σήμερα. Η προθυμία των οίκων πιστοληπτικής αξιολόγησης να εγκρίνουν τη διάθεση αμφισβητήσιμων, όσον αφορά τον επενδυτικό κίνδυνο, προϊόντων που δημιουργούσαν οι εταιρείες τις οποίες ήλεγχαν, είναι ένας από τους βασικούς λόγους που μας οδήγησαν στην κρίση.
Δεν παίρνει σκληρές αποφάσεις
Εν ολίγοις, ο Μπ. Ομπάμα έχει ξεκάθαρη άποψη για τους λόγους που μας οδήγησαν στην κρίση, αλλά με εξαίρεση την αυστηρότερη εποπτεία στη «σκιώδη τραπεζική»- κάτι που σίγουρα είναι σημαντικό- δεν παίρνει σκληρές αποφάσεις. Με τον τρόπο αυτό δεν αποφεύγεται ο κίνδυνος να ξαναζήσουμε αντίστοιχη κρίση, αφήνοντας τις σχετικές αποφάσεις στις επόμενες γενεές.
Γνωρίζω καλά την πολιτική πραγματικότητα: το να περάσει μια πολύ πιο αυστηρή μεταρρύθμιση από αυτή που προτείνεται σήμερα από το Κογκρέσο, δεν θα είναι εύκολο. Και σίγουρα το υπάρχον σχέδιο είναι καλύτερο από το τίποτε.
Όμως θα πρέπει να ασκήσουμε αυστηρότερη εποπτεία στους οίκους πιστοληπτικής αξιολόγησης και να εκπονήσουμε ξεκάθαρους κανόνες για το πώς θα πρέπει να πληρώνονται και να αποζημιώνονται οι τραπεζίτες.

Η προθυμία των οίκων πιστοληπτικής αξιολόγησης να εγκρίνουν τη διάθεση αμφισβητήσιμων, όσον αφορά τον επενδυτικό κίνδυνο, προϊόντων που δημιουργούσαν οι εταιρείες τις οποίες ήλεγχαν, είναι ένας από τους βασικούς λόγους που μας οδήγησαν στην κρίση
 Google news