
Δώρα στους έχοντες, φόροι στους χαμηλόμισθους
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Φόρους ύψους 2,2 δισ. ευρώ γλίτωσαν την τελευταία τετραετία οι έχοντες και κατέχοντες, την ώρα που τα χαμηλά και τα μεσαία εισοδήματα επωμίστηκαν νέα φορολογικά βάρη.Πρόκειται για τη μεγάλη αναδιανομή των φορολογικών βαρών που συντελέστηκε με τη φορολογική πολιτική της κυβέρνησης στο διάστημα 2005-2008, με μέτρα όπως η μείωση της φορολογίας των κερδών των επιχειρήσεων και των μερισμάτων προς τους μετόχους τους, καθώς και η κατάργηση του φόρου μεγάλης ακίνητης περιουσίας και του φόρου κληρονομιών και γονικών παροχών. Τα φορο-δώρα αυτά είχαν ως αποτέλεσμα οι φορολογούμενοι με υψηλά εισοδήματα και μεγάλη ακίνητη περιουσία να γίνουν πλουσιότεροι τουλάχιστον κατά 2,2 δισ. ευρώ. Μέρος των απωλειών αυτών στα έσοδα αντισταθμίστηκε από την αύξηση των άμεσων (μη τιμαριθμοποίηση φορολογικής κλίμακας) και κυρίως των έμμεσων φόρων (αυξήσεις ΦΠΑ και φόρων σε τσιγάρα, ποτά, καύσιμα, κινητά) που επιβάρυναν κυρίως τα χαμηλά και τα μεσαία εισοδήματα, ενώ το υπόλοιπο συνέβαλε στη διεύρυνση της μαύρης τρύπας του προϋπολογισμού. Νέα φοροεισπρακτικά μέτρα
Στο όνομα αυτής της μαύρης τρύπας των ελλειμμάτων, που φέρνει τη χώρα για δεύτερη φορά σε καθεστώς κοινοτικής επιτήρησης, ετοιμάζεται σήμερα από την κυβέρνηση νέο πακέτο μέτρων. Μερικά από τα μέτρα που έχουν πέσει στο τραπέζι ισοδυναμούν με επαναφορά φόρων που καταργήθηκαν τα προηγούμενα χρόνια για τα υψηλά εισοδήματα, γεγονός που ερμηνεύεται και ως προσπάθεια της κυβέρνησης να δικαιολογήσει τη νέα μεγάλη φορολογική καταιγίδα που ετοιμάζει και θα πλήξει μεγάλη μερίδα φορολογουμένων.
Οι μεγάλες αδικίες
Τα στοιχεία που παρουσιάζει σήμερα το «Χρήμα» είναι αποκαλυπτικά: Μέσω των φορολογικών ελαφρύνσεων που θέσπισε η κυβέρνηση την τελευταία τετραετία, ένας εύπορος φορολογούμενος είδε τους φόρους του να μειώνονται συνολικά κατά 55.000 ευρώ, δηλαδή όσο περίπου κοστίζει ένα πολυτελές αυτοκίνητο τύπου τζιπ.
Αντίθετα, ένας χαμηλόμισθος με ετήσιο εισόδημα 16.000 ευρώ κατέβαλε στο ίδιο διάστημα, λόγω της μη τιμαριθμοποίησης της φορολογικής κλίμακας, παραπάνω φόρο όσο το 2% του εισοδήματός του. Και αυτό, χωρίς να υπολογιστεί επιβάρυνσή του από την αύξηση των έμμεσων φόρων στα προϊόντα που αγοράζει, όπως καύσιμα, τρόφιμα και άλλα καταναλωτικά αγαθά.
Ειδικότερα, ένας επιχειρηματίας μέτοχος κατά 50% σε μία επιχείρηση και διευθύνων σύμβουλος με ετήσιο μισθό 150.000 ευρώ το 2004, που αυξάνονταν ετησίως κατά 3%, αλλά και κάτοχος ακίνητης περιουσίας αντικειμενικής αξίας 2.000.000 ευρώ, γλίτωσε την τελευταία τετραετία συνολικούς φόρους 54.819 ευρώ. Με την υπόθεση ότι η επιχείρηση είχε κάθε χρόνο κέρδη 1.000.000 ευρώ, τα οποία μοίραζε ως μέρισμα στους μετόχους της (το 50% των κερδών της μετά τους φόρους), ο φορολογούμενος αυτός μόνο από τη μείωση της φορολογίας των κερδών της επιχείρησης και κατ΄ επέκταση των μερισμάτων πήρε 
Ενώ η κυβέρνηση ήταν εξαιρετικά γενναιόδωρη με τον συγκεκριμένο φορολογούμενο, δεν ήταν το ίδιο γενναιόδωρη με τα χαμηλά εισοδήματα. Γι΄ αυτά αυξήθηκε το φορολογικό βάρος. Για παράδειγμα, μόνο από τη μη τιμαριθμοποίηση της φορολογικής κλίμακας, ένας μισθωτός με ετήσιο εισόδημα 16.000 ευρώ το 2004, που αυξανόταν με ρυθμό 3% ετησίως, κατέβαλε σωρευτικά έως και το 2008 παραπάνω φόρο 332 ευρώ. Μάλιστα, ο φορολογικός λογαριασμός του πολλαπλασιάζεται αν συνυπολογιστούν οι αυξήσεις σε έμμεσους φόρους που πλήρωσε μέσω της αγοράς βασικών προϊόντων για την κάλυψη των αναγκών του.
Οι ελαφρύνσεις στα υψηλά εισοδήματα
Τα μέτρα που ευνόησαν σημαντικά μεγαλοεισοδηματίες και μεγαλοϊδιοκτήτες ακινήτων την προηγούμενη τετραετία είναι:
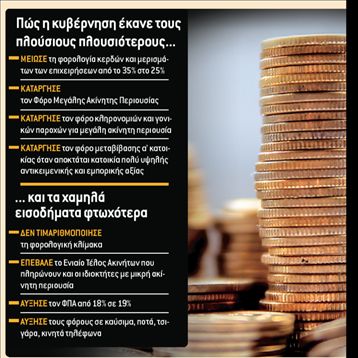
● Η μείωση του συντελεστή φορολογίας των κερδών των επιχειρήσεων (Α.Ε., ΕΠΕ) από το 35% που ήταν το 2004, στο 25% σήμερα. Η μείωση έγινε σταδιακά κατά την τριετία 2005-2007 (32% το 2005, 29% το 2006 και 25% το 2007). Από τη μείωση αυτή εκτιμάται ότι τα δημόσια έσοδα μειώθηκαν τη συγκεκριμένη τριετία κατά περίπου 1,8 δισ. ευρώ, το μεγαλύτερο μέρος των οποίων καρπώθηκαν οι μεγαλομέτοχοι των επιχειρήσεων, είτε με τη μορφή μεγαλύτερων αφορολόγητων επιχειρηματικών κερδών, είτε με τη μορφή υψηλότερων μερισμάτων για τους ίδιους. ● Η κατάργηση του Φόρου Μεγάλης Ακίνητης Περιουσίας που βάρυνε τους μεγαλοϊδιοκτήτες ακινήτων και η αντικατάστασή του από το Ενιαίο Τέλος Ακινήτων που βαρύνει όλους τους ιδιοκτήτες, ακόμη και τους μικρούς. Να σημειωθεί ότι ενώ ο ΦΜΑΠ είχε αφορολόγητο όριο 243.600 ευρώ (για τον άγαμο, που διπλασιαζόταν για τον έγγαμο) με το οποίο εξαιρούνταν οι μικροϊδιοκτήτες και οι συντελεστές φορολόγησης της υπερβάλλουσας αξίας ακίνητης περιουσίας έφθαναν ακόμη και το 1%, το ΕΤΑΚ έχει ενιαίο συντελεστή φορολόγησης 0,1% και εξαιρείται μόνον η κύρια κατοικία κάθε φορολογουμένου. Από την κατάργηση του ΦΜΑΠ και την αντικατάστασή του με το ΕΤΑΚ οι μεγαλοϊδιοκτήτες και οι επιχειρήσεις με μεγάλη ακίνητη περιουσία γλίτωσαν μόνο το 2008 συνολικά περισσότερα από 200 εκατομμύρια ευρώ.
● Η κατάργηση του φόρου κληρονομιών και γονικών παροχών. Πρόκειται για μέτρο που ευνόησε κυρίως τις κληρονομιές και τις γονικές παροχές μεγάλης ακίνητης περιουσίας. Ενώ ο φόρος κληρονομιάς και γονικής παροχής για αντικειμενική αξία περιουσίας άνω των 95.000 ευρώ υπολογιζόταν με συντελεστή έως και 20%, με την αλλαγή στη φορολογία κληρονομιών ο συντελεστής πάνω από το αφορολόγητο όριο μειώθηκε στο 1%.
● Η κατάργηση του φόρου μεταβίβασης για την απόκτηση πρώτης κατοικίας. Το μέτρο αυτό ωφέλησε όσους ήθελαν να αποκτήσουν το πρώτο τους… παλάτι. Και αυτό διότι όπως ίσχυε ο φόρος μεταβίβασης απαλλασσόταν η αγορά πρώτης κατοικίας, της οποίας η αντικειμενική αξία έφτανε το πολύ τα 200.000 ευρώ. Δηλαδή απαλλασσόταν από τον φόρο μεταβίβασης ο οποίος υπολογιζόταν με συντελεστή 9%-11% η απόκτηση πρώτης κατοικίας από τη μέση ελληνική οικογένεια. Με την κατάργηση του φόρου ωφελήθηκαν οι εύποροι που αγοράζουν πρώτη κατοικία μεγάλης αντικειμενικής και εμπορικής αξίας.
Τα χαράτσια στους πολλούς
Η κάμψη των φορολογικών εσόδων λόγω των δώρων που δόθηκαν στους έχοντες και κατέχοντες επιχειρήθηκε να καλυφθεί από το υπουργείο Οικονομίας και Οικονομικών, κυρίως με δύο τρόπους. Με τη μη τιμαριθμοποίηση της φορολογικής κλίμακας η οποία έπληξε την πλειονότητα των χαμηλόμισθων και των χαμηλοσυνταξιούχων και την αύξηση των έμμεσων φόρων σε προϊόντα ευρείας κατανάλωσης. Ειδικότερα:
● Από το 2004 και μετά δεν τιμαριθμοποιήθηκε η φορολογική κλίμακα. Αν και αυξήθηκε το αφορολόγητο όριο εισοδήματος κατά 2.000 ευρώ, από τις 10.000 ευρώ το 2004 στις 12.000 ευρώ το 2006, με αλλαγές που έγιναν στα φορολογικά κλιμάκια και κυρίως την αντικατάσταση του κατώτατου φορολογικού συντελεστή 15% με συντελεστή 25%, οι χαμηλόμισθοι επιβαρύνθηκαν. Λόγω της μη τιμαριθμοποίησης της κλίμακας τα φορολογικά έσοδα από τον φόρο εισοδήματος φυσικών προσώπων αυξάνονταν από το 2005 και μετά με ρυθμό υψηλότερο του 7% ετησίως. Αντίθετα, τα έσοδα από τον φόρο κερδών των επιχειρήσεων παρουσίαζαν- λόγω της μείωσης του φορολογικού συντελεστή από το 35% στο 25%- είτε κάμψη είτε πολύ χαμηλό ρυθμό αύξησης (κάτω από το 5%).
● Η αύξηση του συντελεστή ΦΠΑ κατά μία μονάδα (από το 18% στο 19% για τον βασικό συντελεστή και από το 8% στο 9% για τον μειωμένο συντελεστή) τον Απρίλιο του 2005.
● Η αύξηση κατά 20% του Ειδικού Φόρου Κατανάλωσης των καυσίμων.
● Η αύξηση κατά 20% των φόρων στα ποτά και τα τσιγάρα.
● Η αύξηση έως και 50% του τέλους συνδρομητών κινητής τηλεφωνίας.
Ετοιμάζουν νέα φορο-καταιγίδα

Τα εναλλακτικά σενάρια που σύμφωνα με πληροφορίες εξετάζονται είναι τα ακόλουθα:
Η επιβολή εφάπαξ εισφοράς στους φορολογουμένους που δηλώνουν ετήσιο εισόδημα 50.000 ευρώ και άνω. Πρόκειται για μέτρο που εκτιμάται ότι θα εισφέρει στο δημόσιο ταμείο περίπου 200 εκατ. ευρώ. Ωστόσο, το μέτρο αυτό δεν πρόκειται να εκτονώσει τις πιέσεις των Βρυξελλών για λήψη μέτρων, καθώς η τελευταία απαιτεί μέτρα μόνιμου χαρακτήρα.
Η αύξηση του ανώτατου συντελεστή φορολόγησης των εισοδημάτων. Ο φορολογικός συντελεστής που επιβάλλεται σε εισοδήματα άνω των 75.000 ευρώ είναι 40% και υπάρχουν εισηγήσεις στο υπουργείο Οικονομικών για την αύξησή του ακόμη και στο 50%.
Η επαναφορά του φόρου μεγάλης ακίνητης περιουσίας. Αυτό εξετάζεται να γίνει με παρεμβάσεις στο Ενιαίο Τέλος Ακινήτων. Αντί για ενιαίο συντελεστή 0,1% εξετάζεται να θεσπιστεί προοδευτική κλίμακα με συντελεστές που θα αυξάνονται ανάλογα με την αντικειμενική αξία της περιουσίας.

Η θέσπιση ρυθμίσεων για την υποβολή χωρίς πρόστιμα, πρόσθετους φόρους και προσαυξήσεις εκπρόθεσμων αρχικών, τροποποιητικών και διορθωτικών δηλώσεων ΦΠΑ και φόρου εισοδήματος.
Η θέσπιση ρύθμισης για τη νομιμοποίηση των ημιυπαίθριων χώρων και των αυθαιρέτων κτισμάτων. Η ρύθμιση μπορεί να πάρει τη μορφή ενός εφάπαξ ποσού (π.χ. 50-100 ευρώ) για κάθε τετραγωνικό μέτρο ημιυπαίθριου χώρου που έχει μετασκευαστεί σε χώρο κύριας χρήσης ή για κάθε τραγωνικό μέτρο αυθαιρέτου κτίσματος.
 Google news













