
Καπέλο 300 € τον χρόνο από κρυφές αυξήσεις σταθερών επιτοκίων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Κρυφές αυξήσεις, που φτάνουν ακόμα και το 0,30 της μονάδας, πραγματοποιούν το τελευταίο διάστημα οι τράπεζες και στα σταθερά επιτόκια των στεγαστικών δανείων, επιβαρύνοντας επιπλέον τα νοικοκυριά, που ήδη αντιμετωπίζουν έντονο πρόβλημα υπερχρέωσης.
Το καπέλο από την αύξηση φτάνει τα 300 ευρώ κατά μέσο όρο σε ετήσια βάση και επηρεάζει τόσο νέους όσο και παλιούς δανειολήπτες που αναζητούν προστασία στη σιγουριά του σταθερού επιτοκίου.
Καθώς η διεθνής κρίση συνεχίζεται
ΝΕΟΙ ΚΑΙ ΠΑΛΑΙΟΙ
Οι αυξήσεις των τραπεζών αφορούν όλα τα δάνεια σταθερού επιτοκίου διάρκειας 3- 10 ετών
και το κόστος του χρήματος στη διατραπεζική αγορά παραμένει υψηλό, τα χρηματοπιστωτικά ιδρύματα ανεβάζουν με τη σειρά τους τα επιτόκια των δανείων.
Η αναπροσαρμογή αυτή επηρεάζει άμεσα τόσο εκείνους που θέλουν να «κλειδώσουν» τα χρέη τους, φοβούμενοι νέες αυξήσεις στα κυμαινόμενα επιτόκια, όσο και τους δανειολήπτες, που- μετά την αρχική περίοδο μειωμένου επιτοκίου- καλούνται να επιλέξουν ανάμεσα στο σταθερό και το κυμαινόμενο επιτόκιο.
Επιπλέον κόστος
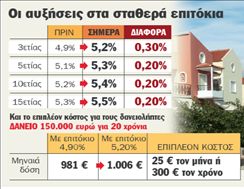
Οι αυξήσεις των τραπεζών αφορούν ολόκληρη την γκάμα των δανείων σταθερού επιτοκίου- διάρκειας από 3 έως και 10 χρόνια- και μεταφράζονται σε επιπλέον κόστος αρκετών εκατοντάδων ευρώ κάθε χρόνο.
Χαρακτηριστικό είναι το παράδειγμα τράπεζας, η οποία από την 1η Μαΐου αύξησε το σταθερό επιτόκιο τριετίας στο 5,20% έναντι 4,90%, αυτό της πενταετίας στο 5,30% έναντι 5,10% και το σταθερό επιτόκιο για 10 χρόνια στο 5,40%.
Στους πελάτες
Αντίστοιχη πολιτική έχουν ήδη ακολουθήσει ή ετοιμάζονται να ακολουθήσουν και τα υπόλοιπα χρηματοπιστωτικά ιδρύματα.
Συγκεκριμένα, ένα στεγαστικό δάνειο 150.000 ευρώ για 20 χρόνια, με σταθερό επιτόκιο 4,90% επιβαρυνόταν με μηνιαία δόση 981 ευρώ.
Μετά την αύξηση όμως, το ίδιο δάνειο επιβαρύνεται με δόση 1.006
ευρώ ανά μήνα. Δηλαδή, από τον ένα μήνα στον άλλο ο πελάτης της τράπεζας πληρώνει 25 ευρώ επιπλέον ή συνολικά 300 ευρώ ετησίως.
Μάλιστα, δεν αποκλείεται- μετά το τέλος της σταθερής περιόδου- να αναγκαστεί να πληρώσει και επιπλέον χρήματα, καθώς θα επιβαρυνθεί με τα επιτόκια, κυμαινόμενα ή σταθερά, που θα ισχύουν τότε.
Μεταξύ σφύρας και άκμονος
ΟΙ ΑΥΞΗΣΕΙΣ των σταθερών επιτοκίων από τις τράπεζες γίνονται πιο επίπονες αν συνδυαστούν με την άνοδο του διατραπεζικού επιτοκίου Εuribor, το οποίο και επηρεάζει τα δάνεια κυμαινόμενου επιτοκίου. Από τις αρχές του έτους, το διατραπεζικό επιτόκιο Εuribor τριμήνου έχει αυξηθεί κατά περισσότερο από 0,5 της μονάδας, γεγονός που μεταφράζεται σε επιπλέον κόστος περίπου 50 ευρώ τον μήνα για ένα στεγαστικό δάνειο 150.000 ευρώ 20ετούς διάρκειας. Δηλαδή, είτε επιλέξει σταθερό επιτόκιο είτε κυμαινόμενο, ο δανειολήπτης θα βγει χαμένος, καθώς βλέπει τη μηνιαία δόση του να αυξάνεται, χωρίς να έχει περιθώρια ελιγμών.
 Google news













