
10 κινήσεις ασφαλείας για δάνεια, κάρτες, καταθέσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Με 10 κινήσεις SΟS σε καταθέσεις, δάνεια και κάρτες μπορούν τα νοικοκυριά να αμυνθούν στην καταιγίδα που έχει προκαλέσει η διεθνής πιστωτική κρίση στις αγορές.
Πρόκειται για κινήσεις ασφαλείας, με τις οποίες οι δανειολήπτες μπορούν να μειώσουν τη δόση τους κατά αρκετές εκατοντάδες ή και χιλιάδες ευρώ τον χρόνο, οι κάτοχοι καρτών να αποφύγουν τις υπέρογκες επιβαρύνσεις
ΓΙΑ ΑΠΟΤΑΜΙΕΥΤΕΣ
Ταμιευτήριο με επιτόκιο από 3% και πάνω από το πρώτο ευρώ προσφέρουν πλέον αρκετές τράπεζες
από τα υψηλά επιτόκια και οι καταθέτες να κερδίσουν σημαντικές αποδόσεις για τις αποταμιεύσεις τους. Συγκεκριμένα:
Καταθέσεις, αποδόσεις που συμφέρουν
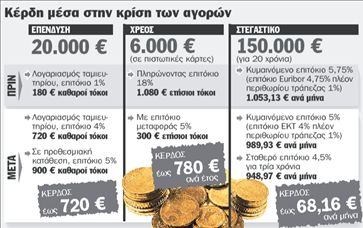
1 Η ανάγκη των τραπεζών για ζεστό χρήμα, προκειμένου να αποφύγουν τα υψηλά επιτόκια με τα οποία δανείζονται οι ίδιες το χρήμα στη διατραπεζική αγορά, έχει οδηγήσει σε πόλεμο μεταξύ των τραπεζών. Ο πήχυς των επιτοκίων για προθεσμιακές καταθέσεις τριών μηνών έχει φτάσει το 5,5%, ενώ όσοι δεν έχουν άμεση ανάγκη ρευστότητας μπορούν να «κλείσουν» τα χρήματά τους για διάστημα ενός έτους με επιτόκια που φτάνουν το 5%. Μάλιστα, οι προσφορές των τραπεζών ισχύουν για ποσά από 5.000 ευρώ, δηλαδή απευθύνονται σε ευρύ φάσμα καταθετών. 2 Ακόμα όμως και όσοι επιλέξουν τη λύση του ταμιευτηρίου, προκειμένου να έχουν άμεση πρόσβαση στα χρήματά τους, μπορούν πλέον να επιλέξουν λογαριασμούς με επιτόκια έως 4% και μάλιστα από το πρώτο ευρώ, ενώ πριν από λίγους μήνες το μέγιστο επιτόκιο μετά βίας ξεπερνούσε το 1%. Ταμιευτήριο με επιτόκιο από 3% και πάνω από το πρώτο ευρώ προσφέρουν πλέον αρκετές τράπεζες, όπως για παράδειγμα η Εurobank (3%), η Τράπεζα Αττικής (3,25%) και η ΗSΒC (4%) ενώ δεν αποκλείεται να ακολουθήσουν και άλλες.
3Όσοι διαθέτουν μεγαλύτερα κεφάλαια- άνω των 100.000 ευρώ- μπορούν να διαπραγματευθούν με την τράπεζα, επιτυγχάνοντας καλύτερα επιτόκια. Χαρακτηριστικό παράδειγμα αποτελεί μεγάλο χρηματοπιστωτικό ίδρυμα που έδωσε σε πελάτη του private banking ετήσιο μεικτό επιτόκιο άνω του 6% για κατάθεση 5 εκατ. ευρώ. Πιστωτικές κάρτες, φρένο στις οφειλές
4 Η πιστωτική κρίση στις αγορές έχει εκτινάξει το κόστος του πλαστικού χρήματος ακόμα και πάνω από 20%. Αυτό σημαίνει ότι όσοι έχουν ήδη χρέη ή κάνουν νέες αγορές με πιστωτικές κάρτες θα πρέπει να κάνουν τα ακόλουθα: να «ξεφορτωθούν» τις οφειλές τους το συντομότερο δυνατόν, ή σε ό,τι αφορά τις νέες αγορές, να πληρώνουν ολόκληρο το ποσό της οφειλής και όχι την ελάχιστη καταβολή. Έτσι, δεν επιβαρύνονται με τόκους και αξιοποιούν την περίοδο χάριτος των 40 ημερών.
5Στην περίπτωση που οι κάτοχοι των πιστωτικών καρτών δεν έχουν την απαραίτητη ρευστότητα για να αποπληρώσουν τα χρέη τους, μπορούν να αξιοποιήσουν τα προγράμματα μεταφοράς υπολοίπου. Στην περίπτωση αυτή έχουν την επιλογή να «εξαφανίσουν» τα χρέη τους για έως 12 μήνες, πληρώνοντας μηδενικό επιτόκιο, ή να ρίξουν το κόστος του χρήματος ακόμα και στο 5% μέχρι την αποπληρωμή.
6Επιπλέον, όσοι συναλλάσσονται με πλαστικό χρήμα θα πρέπει να αποφεύγουν τις αναλήψεις μετρητών από τα ΑΤΜ. Και αυτό γιατί όχι μόνο επιβαρύνονται με επιτόκια που ξεπερνούν ακόμα και το 20% από την πρώτη κιόλας ημέρα της συναλλαγής, αλλά διότι οι τράπεζες επιβάλλουν υπέρογκες προμήθειες που συχνά ξεπερνούν ακόμα και τα 10 ευρώ ανά ανάληψη.
Δάνεια. Συμφέρουν τα σταθερά
7Οι κάτοχοι δανείων από την πλευρά τους θα πρέπει να αποφεύγουν τη σύνδεση του κυμαινόμενου επιτοκίου του δανείου τους με το διατραπεζικό επιτόκιο Εuribor, το οποίο λόγω της κρίσης των αγορών έχει εκτιναχθεί, ξεπερνώντας ακόμα και το 4,75%. Εναλλακτικά, αν επιθυμούν τη λύση του κυμαινόμενου επιτοκίου, μπορούν να επιλέξουν το βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας, το οποίο σήμερα ανέρχεται σε 4%.
8 Εναλλακτικά, στην τρέχουσα συγκυρία, τα σταθερά επιτόκια διάρκειας έως τριών ετών, κυρίως στα στεγαστικά δάνεια, μπορεί να αποδειχθούν πιο συμφέροντα σε σχέση με τα κυμαινόμενα, καθώς και χαμηλότερα είναι αλλά και προσφέρουν ασφάλεια στον δανειολήπτη, μια και η δόση δεν μεταβάλλεται.
9 Ειδικά για νέους δανειολήπτες, αλλά και όσους θέλουν να «απιστήσουν», μεταφέροντας τα χρέη τους από τράπεζα σε τράπεζα, υπάρχουν προσφορές με σταθερά επιτόκια στεγαστικών δανείων από 3,5% για την πρώτη διετία, που συνδυάζουν την ασφάλεια απέναντι στην κρίση με σημαντική μείωση της δόσης.
10 Τέλος, όσοι έχουν μεγάλα χρέη σε καταναλωτικά δάνεια και παράλληλα διαθέτουν περιουσιακά στοιχεία, μπορούν να μειώσουν το επιτόκιό τους αν πάρουν δάνεια με εξασφάλιση. Στην περίπτωση αυτή, το επιτόκιο μειώνεται έως και στο μισό, όμως αν ο δανειολήπτης δεν είναι τυπικός στις υποχρεώσεις του υπάρχει άμεσος κίνδυνος να χάσει τα περιουσιακά του στοιχεία.
 Google news













