«Υπάρχει ο κίνδυνος μετάδοσης μιας κρίσης από το Παρίσι»
«Η αντίδραση της αγοράς μέχρι στιγμής ήταν αξιοσημείωτη αλλά όχι καταστροφική« λέει στα «ΝΕΑ Σαββατοκύριακο» ο διευθύνων σύμβουλος στην ομάδα πιστωτικής στρατηγικής του οίκου Moody’s
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
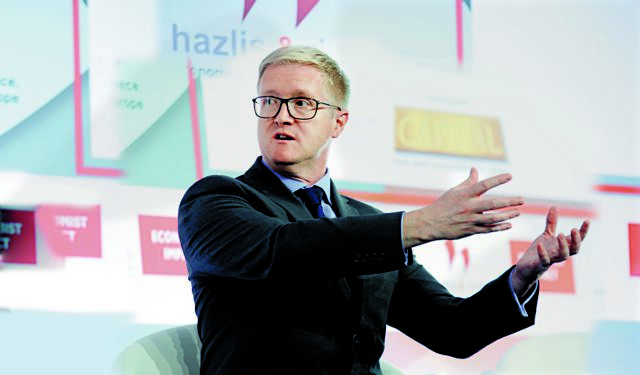
Δεν μπορεί να αποκλειστεί κάποια μορφή μετάδοσης μιας αρνητικής αντίδρασης των αγορών από τη Γαλλία σε άλλες χώρες της ευρωζώνης, εκτιμά ο Κόλιν Ελις, διευθύνων σύμβουλος στην ομάδα πιστωτικής στρατηγικής στον οίκο Moody’s, στη συνέντευξή του στα «Νέα Σαββατοκύριακο» με αφορμή τη συμμετοχή του στο 28th Government Roundtable του «Economist». Ο Ελις καθησυχάζει πάντως, θυμίζοντας ότι το εργαλείο προστασίας μετάδοσης (TPI) της ΕΚΤ σχεδιάστηκε για αυτό το είδος κινδύνου. Σχετικά με την Ελλάδα και την εφαρμογή των νέων δημοσιονομικών κανόνων εκτιμά ότι η δημοσιονομική πορεία της χώρας τής δίνει περιθώρια για μελλοντικές αυξήσεις δαπανών που να ταιριάζουν σε μεγάλο βαθμό με τον ρυθμό της οικονομικής της ανάπτυξης, διατηρώντας έτσι το συνολικό πρωτογενές πλεόνασμα περίπου στο 2%.
Η δεύτερη μεγαλύτερη οικονομία της Ευρώπης αντιμετωπίζει πραγματικό κίνδυνο πολιτικής αστάθειας. Οι επενδυτές έχουν προχωρήσει σε μαζικές πωλήσεις γαλλικών ομολόγων. Εάν η Λεπέν κερδίσει τις εκλογές, περιμένετε ακόμα υψηλότερες πωλήσεις στα γαλλικά ομόλογα και τι κινδύνους βλέπετε για τη Γαλλία αλλά και για την Ευρώπη;
Η αντίδραση της αγοράς μέχρι στιγμής ήταν αξιοσημείωτη αλλά όχι καταστροφική. Η Γαλλία έχει πολύ ισχυρή πιστωτική θέση που έχει μακράς διάρκειας λήξεις για το υπάρχον χρέος της και μπορεί να αντέξει οικονομικά να πληρώσει υψηλότερο επιτόκιο για μια περίοδο, εάν χρειαστεί. Ωστόσο, πολλά θα εξαρτηθούν από τις πολιτικές που θα ανακοινώσει οποιαδήποτε νέα γαλλική κυβέρνηση. Η συνήθης πρακτική μας είναι να μην αξιολογούμε τις δηλώσεις πολιτικής που γίνονται κατά τη διάρκεια προεκλογικών εκστρατειών. Αντίθετα, περιμένουμε να δούμε τι επιλέγουν να κάνουν οι κυβερνήσεις μετά την εκλογή τους. Στη συνέχεια, αξιολογούμε τον πιστωτικό αντίκτυπο αυτών των αποφάσεων και τις αντικατοπτρίζουμε στις αξιολογήσεις μας με τον συνήθη τρόπο.
Υπάρχει κίνδυνος μετάδοσης σε άλλες ευρωπαϊκές αγορές ομολόγων; Και τι θα σήμαινε αυτό για τις χώρες με υψηλό χρέος, για την Ιταλία, η οποία είναι επίσης υπό διαδικασία υπερβολικού ελλείμματος, και για την Ελλάδα;
Δεν μπορεί να αποκλειστεί κάποια μορφή μετάδοσης από τη Γαλλία σε άλλες χώρες της ευρωζώνης. Αν και η προσωπική μου αίσθηση είναι ότι σήμερα οι επενδυτές κάνουν περισσότερες διακρίσεις μεταξύ των κρατών-μελών της ευρωζώνης από ό,τι πριν από την παγκόσμια χρηματοπιστωτική κρίση. Αναμφισβήτητα, το εργαλείο προστασίας μετάδοσης (TPI) της ΕΚΤ σχεδιάστηκε για αυτό το είδος κινδύνου. Οταν η τιμολόγηση της αγοράς αντικατοπτρίζει μια θεμελιώδη πιστωτική επιδείνωση, για παράδειγμα, λόγω μιας κυβέρνησης που επιλέγει να παρουσιάσει μη βιώσιμα ελλείμματα, τότε αυτό θα μπορούσε να είναι μια φυσιολογική και αναμενόμενη αντίδραση της αγοράς, και υπό τους δικούς της όρους η ΕΚΤ δεν μπορεί να παρέμβει. Αλλά όπου υπάρχει κίνδυνος μετάδοσης σε άλλες χώρες στις οποίες οι κυβερνήσεις δεν παρουσιάζουν μη βιώσιμα ελλείμματα, τότε η ΕΚΤ μπορεί να επιλέξει να παρέμβει.
Γενικότερα, βλέπετε κινδύνους σε σχέση με τον προσανατολισμό της οικονομικής πολιτικής της Ευρώπης μετά τη στροφή προς τα δεξιά που είδαμε ως αποτέλεσμα των εκλογών της ΕΕ σε μια εποχή που η Ευρώπη επιστρέφει στη δημοσιονομική πειθαρχία, ενώ θα πρέπει επίσης να αυξήσει τις δαπάνες στην άμυνα;
Η στροφή στις πρόσφατες ευρωεκλογές ήταν αξιοσημείωτη αλλά όχι τεράστια. Υπάρχει ακόμη μια βιώσιμη πλειοψηφία στο Ευρωπαϊκό Κοινοβούλιο μεταξύ των ομάδων της Κεντροδεξιάς και της Κεντροαριστεράς. Τούτου λεχθέντος, η αλλαγή πιθανότατα θα επηρεάσει τις προτεραιότητες πολιτικής, οι οποίες μπορεί να επικεντρωθούν περισσότερο σε ζητήματα όπως η μετανάστευση. Η μορφή του ρόλου που διαδραματίζει η ΕΕ στην προώθηση της πράσινης μετάβασης μπορεί επίσης να επανεξεταστεί. Ωστόσο, βλέπω ελάχιστα σημάδια ότι οι δεξιές πολιτικές ομάδες έχουν επί του παρόντος μεγαλύτερη εστίαση στη δημοσιονομική πειθαρχία από άλλες πολιτικές ομάδες. Επομένως η κατανομή των πόρων με παράλληλη διασφάλιση της βιωσιμότητας του χρέους θα παραμείνει μια πρόκληση, ανεξάρτητα από αυτό.
Ποιες προκλήσεις πιστεύετε ότι μπορεί να αντιμετωπίσει η Ελλάδα σε σχέση με τους νέους δημοσιονομικούς κανόνες;
Νομίζω ότι ο αντίκτυπος στην Ελλάδα θα πρέπει να είναι μικρός, αλλά τελικά θα εξαρτηθεί από το πώς θα αποφασίσουν οι ευρωπαίοι αξιωματούχοι να εφαρμόσουν τους νέους κανόνες. Η Ελλάδα έχει ήδη πρωτογενές δημοσιονομικό πλεόνασμα και όχι έλλειμμα. Και ενώ το χρέος παραμένει υψηλό, έχει μειωθεί από το 207% του ΑΕΠ το 2020 στο 154% φέτος. Και το χρέος της Ελλάδας ως ποσοστό του ΑΕΠ θα μπορούσε να πέσει κάτω από αυτό της Ιταλίας έως το 2028. Υπό την προϋπόθεση ότι η Ελλάδα μπορεί να διατηρήσει το πρωτογενές πλεόνασμα και μια συνεχή πτώση στην αναλογία του χρέους της, αυτό θα μπορούσε να αποτελέσει την de facto βάση ενός μεσοπρόθεσμου διαρθρωτικού σχεδίου για τη δημοσιονομική πολιτική, εάν η Επιτροπή το χρειαστεί.
Η Ελλάδα εξετάζει το ενδεχόμενο πρόωρης αποπληρωμής τμημάτων των δανείων της με χρήση 5 δισ. από το buffer της χώρας. Ποια είναι η άποψή σας για αυτό;
Αυτό ουσιαστικά θα μείωνε το χάσμα μεταξύ των μετρήσεων του ακαθάριστου και του καθαρού χρέους. Δεν είμαι σίγουρος ότι θα είχε ιδιαίτερα μεγάλο πιστωτικό αντίκτυπο από μόνο του, αλλά θα ήταν ένα μήνυμα ότι η κυβέρνηση είναι αρκετά σίγουρη για τα εναπομείναντα αποθέματά της ώστε να είναι σε θέση να κάνει τέτοιες πρώιμες εξαγορές.
Κατανοούμε ότι η πρόταση της Επιτροπής προς την Ελλάδα σε σχέση με τη δημοσιονομική τροχιά της χώρας τα επόμενα χρόνια προβλέπει αύξηση των καθαρών πρωτογενών δαπανών μεταξύ 3% και 3,2% την περίοδο 2025-2028. Ποια η άποψή σας, υπάρχει περιθώριο για περαιτέρω αύξηση;
Στο πλαίσιο των προηγούμενων δημοσιονομικών της διευθετήσεων με τις ευρωπαϊκές αρχές, η Ελλάδα δεσμεύτηκε να παρουσιάζει πρωτογενή δημοσιονομικά πλεονάσματα. Και μετά χτύπησε η COVID και όλοι χρειάζονταν περισσότερο χώρο ελιγμών. Ωστόσο τα ελληνικά δημόσια οικονομικά έχουν ανακάμψει μετά την COVID. Πιστεύουμε ότι η Ελλάδα είχε πρωτογενές δημοσιονομικό πλεόνασμα 1,9% του ΑΕΠ πέρυσι και είναι πιθανό να είναι παρόμοιο φέτος και το επόμενο έτος. Δεδομένης της μακράς περιόδου αποπληρωμής της ευρωπαϊκής στήριξης, η οποία διαρκεί δεκαετίες, η Ελλάδα πρέπει να συνεχίσει να επιδεικνύει αυτού του είδους τη δημοσιονομική πειθαρχία. Ωστόσο, με το πρωτογενές πλεόνασμα ήδη γύρω στο 2% του ΑΕΠ και πολύ ευνοϊκό κόστος εξυπηρέτησης του χρέους υπάρχουν περιθώρια για μελλοντικές αυξήσεις δαπανών που να ταιριάζουν σε μεγάλο βαθμό με τον ρυθμό της οικονομικής ανάπτυξης στην Ελλάδα, διατηρώντας έτσι το συνολικό πρωτογενές πλεόνασμα περίπου στο 2%.
 Google news