Θέματα και απαντήσεις για τον διαγωνισμό του υπουργείου Οικονομικών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 7 λεπτά
Οι «Προσλήψεις στο Δημόσιο», σε συνεργασία με το ΙnterΤraining Studies
(ΙΤS), θα προετοιμάζουν όσους ενδιαφέρονται για τον διαγωνισμό του υπουργείου
Οικονομικών δημοσιεύοντας κάθε εβδομάδα- και μέχρι τη διεξαγωγή
του- ενδεικτικά θέματα μέσα από ερωτήσεις πολλαπλής επιλογής και τις απαντήσεις τους, αλλά και σύντομες επεξηγήσεις για κάθε απάντηση, ώστε οι υποψήφιοι να έχουν τη δυνατότητα να λαμβάνουν επιπλέον πληροφορίες.
ΛΟΓΙΣΤΙΚΗ ΠΕ – ΤΕ
1.Σύμφωνα με το υπόδειγμα Ισολογισμού του Γενικού Λογιστικού Σχεδίου,το οφειλόμενο (για χρονικό διάστημα μεγαλύτερο της λογιστικής χρήσης) από τους μετόχους προς την Α.Ε. κεφάλαιο εμφανίζεται:
α) Στις απαιτήσεις (κυκλοφορούν ενεργητικό)
β) Στις μακροπρόθεσμες απαιτήσεις (πάγιο ενεργητικό)
γ) Σε αντίθετο λογαριασμό της Καθαρής Θέσης δ) Σε ξεχωριστή κατηγορία του ενεργητικού Σωστή απάντηση, η δ. Στο υπόδειγμα Ισολογισμού το οφειλόμενο (για χρονικό διάστημα μεγαλύτερο της λογιστικής χρήσης) από τους μετόχους προς την Α.Ε. κεφάλαιο εμφανίζεται στο Ενεργητικό στο κονδύλι «Α. ΟΦΕΙΛΟΜΕΝΟ ΚΕΦΑΛΑΙΟ».
2.Σε ένα νοσοκομείο,ποιο από τα παρακάτω έξοδα δεν μπορεί να θεωρηθεί άμεσο κόστος θεραπείας των ασθενών;
α) Αναλώσεις φαρμάκων β) Αμοιβή νοσηλευτριών γ) Αμοιβή ιατρών δ) Αποσβέσεις του κτιρίου του νοσοκομείου Σωστή απάντηση, η δ. Οι Αποσβέσεις του κτιρίου του νοσοκομείου είναι το μόνο από τα παραπάνω έξοδα που εντάσσεται στο έμμεσο κόστος παραγωγής.
Οι ερωτήσεις 3 έως 8 αναφέρονται στο επόμενο κείμενο:
Δίνονται τα υπόλοιπα των λογαριασμών στο προσαρμοσμένο ισοζύγιο της ατομικήςεπιχείρησης «ΧΨΩ» την 31/12/Χ3 Αμοιβές προσωπικού 6.900ευρώ Αποσβέσεις 200 Αποσβεσμένα έπιπλα 2.000 Ασφάλιστρα 1.100 Γραμμάτια εισπρακτέα 2.500 Γραμμάτια πληρωτέα 2.300 Διαφημίσεις 1.700 Εμπορεύματα 2.900 Έξοδα χρήσης πληρωτέα 200 Έπιπλα 2.600
Ίδια κεφάλαια Κέρδη από χρεόγραφα 700 Κόστος πωληθέντων 18.900 Έξοδα συντήρησης 200 Πελάτες 300 Προμηθευτές 1.300
Προπληρωμένα ασφάλιστρα 1.400 Πωλήσεις 31.000 Ταμείο 2.600
3.Τα έξοδα της χρήσης ανέρχονται σε:
α)
29.000 ευρώ β)
28.800 ευρώ γ)
31.000 ευρώ δ)
10.100 ευρώ Σωστή απάντηση, η α. Αυτό προκύπτει ως εξής: Αμοιβές προσωπικού + Αποσβέσεις + Ασφάλιστρα + Διαφημίσεις + Κόστος πωληθέντων + Έξοδα συντήρησης = 6.900 + 200 + 1.100 + 1.700 + 18.900 + 200 = 29.000.
4.Το σύνολο του ενεργητικού ανέρχεται σε:
α)
9.000 ευρώ β)
11.500 ευρώ γ)
12.300 ευρώ δ)
10.300 ευρώ Σωστή απάντηση, η δ. Αυτό προκύπτει ως εξής: Έπιπλα- Αποσβεσμένα έπιπλα + Γραμμάτια εισπρακτέα + Πελάτες + Ταμείο + Εμπορεύματα + Προπληρωμένα ασφάλιστρα = 2.600- 2000 + 2.500 + 300 + 2.600 + 2.900 + 1.400 = 10.300.
5.Το λογιστικό αποτέλεσμα της χρήσης ανέρχεται σε:
α)
700 ευρώ β)
2.700 ευρώ γ)
1.300 ευρώ δ) (700) ευρώ Σωστή απάντηση, η β. Αυτό προκύπτει ως εξής: Πωλήσεις- Κόστος πωληθέντων- Έξοδα της χρήσης + Κέρδη από χρεόγραφα = 31.000
– 18.900- 10.100 + 700 = 2.700.
6.Οι υποχρεώσεις της επιχείρησης ανέρχονται σε:
α)
10.700 ευρώ β)
4.000 ευρώ γ)
3.600 ευρώ δ)
3.800 ευρώ Σωστή απάντηση, η δ. Αυτό προκύπτει ως εξής: Προμηθευτές + Γραμμάτια πληρωτέα + Έξοδα χρήσης πληρωτέα = 1.300 + 2.300 + 200 = 3.800.
7.Τα ίδια κεφάλαια στο ανωτέρω ισοζύγιο ανέρχονται σε: α)
7.500 ευρώ β)
6.000 ευρώ γ)
4.800 ευρώ δ)
3.800 ευρώ Σωστή απάντηση, η δ. Αυτό προκύπτει ως εξής: Αμοιβές προσωπικού + Γραμμάτια εισπρακτέα + Διαφημίσεις + Έξοδα χρήσης πληρωτέα + Κόστος πωληθέντων + Πελάτες + Προπληρωμένα ασφάλιστρα + Ταμείο + Αποσβέσεις + Ασφάλιστρα + Εμπορεύματα + Έπιπλα + Έξοδα συντήρησης- Αποσβεσμένα έπιπλα- Έξοδα χρήσης πληρωτέα- Γραμμάτια πληρωτέα- Κέρδη από χρεόγραφα- Προμηθευτές- Πωλήσεις = 6.900 + 250 + 1.700 + 18.900 + 300 + 1.400 + 2.600 + 200 + 1.100 + 2.900 + 2.600 + 200- 2.000 -200-2.300- 700- 1.300- 31.000 = 3.800.
ΘΑ ΠΡΕΠΕΙ ΟΙ ΛΟΓΑΡΙΑΣΜΟΙ ΜΕ ΧΡΕΩΣΤΙΚΟ ΥΠΌΛΟΙΠΟ ΝΑ ΕΙΝΑΙ ΠΑΝΤΑ ΙΣΟΙ ΜΕ ΤΟΥΣ ΛΟΓΑΡΙΑΣΜΟΥΣ ΜΕ ΠΙΣΤΩΤΙΚΟ ΥΠΟΛΟΙΠΟ. 8.Τα ίδια κεφάλαια στον ισολογισμό της 31/12/Χ3 ανέρχονται σε: α)
3.500 ευρώ β)
4.100 ευρώ γ)
5.100 ευρώ δ)
6.500 ευρώ Σωστή απάντηση, η δ. Αυτό προκύπτει ως εξής: Σύνολο του ενεργητικού- Υποχρεώσεις της επιχείρησης = 10.300- 3.800 = 6.500. Από την ισότητα Ε = Π + ΚΠ λύνω ως προς Κ.Π. (ιδία κεφάλαια). Οι ερωτήσεις 9 έως 12 αναφέρονται στο επόμενο κείμενο:
Η «Τετράτροχος ΕΠΕ» αγόρασε στις 20/11/Χ0 ένα ελαφρώς μεταχειρισμένο φορτηγό αυτοκίνητο αξίας 20.000 ευρώ. Για την εξόφληση του εν λόγω ποσού η επιχείρηση κατέβαλε 10.000 ευρώ και αποδέχθηκε δύο συναλλαγματικές ονομαστικής αξίας 5.500 ευρώ εκάστη και ημερομηνία λήξης 30/6/Χ1 και 31/12/Χ1 αντίστοιχα. Στη συνέχεια αντικατέστησε τα ελαστικά του φορτηγού καταβάλλοντας 200 ευρώ,έκανε γενική συντήρηση του φορτηγού για την οποία κατέβαλε 800 ευρώ και εγκατέστησε σύστημα φόρτωσης εμπορευμάτων αξίας 3.000 ευρώ στο φορτηγό.Η επιχείρηση άρχισε να χρησιμοποιεί το εν λόγω φορτηγό στις 1/1/Χ1. Η ωφέλιμη ζωή του φορτηγού ορίστηκε στα 10 έτη,ενώ ηυπολειμματική του αξία θεωρείται ασήμαντη.
9. Σύμφωνα με το Γενικό Λογιστικό Σχέδιο, οι τόκοι που ενσωματώθηκαν στις δύοσυναλλαγματικές είναι:
α) Στο σύνολό τους έξοδο της χρήσης 20Χ0 β) Στο σύνολό τους έξοδο της χρήσης 20Χ1 γ) Μέρος της αξίας κτήσης του αυτοκινήτου δ) Μερικώς έξοδο της χρήσης 20Χ0 και κατά το υπόλοιπο έξοδο της χρήσης 20Χ1 Σωστή απάντηση, η δ. Αυτό οφείλεται στο ότι εφαρμόζεται η αρχή τής αυτοτέλειας της χρήσης και ως εκ τούτου θα πρέπει να διαχωρίζεται ΠΑΝΤΑ το έξοδο που αφορά την τρέχουσα χρήση από αυτό που αφορά την επόμενη.
10.Σύμφωνα με το Γενικό Λογιστικό Σχέδιο,η αξία κτήσης του φορτηγού ανέρχεται σε:
α)
20.000 ευρώ β)
21.000 ευρώ γ)
23.000 ευρώ δ)
24.000 ευρώ Σωστή απάντηση, η γ. Αυτό προκύπτει ως εξής: Αξία κτήσης φορτηγού = Αξία τιμολογίου φορτηγού + Σύστημα φόρτωσης εμπορευμάτων = 20.000 + 3.000 = 23.000.
Η αξία κτήσης ενός παγίου προσαυξάνεται με τα έξοδα που αφορούν βελτίωση ή επέκταση ενός παγίου.
11.Η απόσβεση του φορτηγού για τη χρήση 20Χ5 με τη σταθερή (γραμμική) μέθοδο θα είναι:
α)
2.000 ευρώ β)
2.300 ευρώ γ)
2.100 ευρώ δ)
2.400 ευρώ Σωστή απάντηση, η β. Εφόσον η ωφέλιμη ζωή του φορτηγού ορίσθηκε στα 10 έτη ενώ η υπολειμματική του αξία θεωρείται ασήμαντη, τότε ο συντελεστής απόσβεσης θα είναι 10%. Άρα, Απόσβεση = Αξία κτήσης φορτηγού Χ Συντελεστής απόσβεσης = 23.000 Χ 10% = 2.300.
12.Σύμφωνα με το Γενικό Λογιστικό Σχέδιο η δαπάνη συντήρησης του φορτηγού καταχωρίσθηκεστη χρέωση του:
α) Λογαριασμού 61- Αμοιβές τρίτων β) Λογαριασμού 64- Διάφορα έξοδα γ) Λογαριασμού 62- Παροχές τρίτων δ) Λογαριασμού 13- Μεταφορικά μέσα Σωστή απάντηση, η γ. Κάθε έξοδο που δεν είναι με σκοπό τη βελτίωση ή επέκταση του παγίου, άρα δεν προσαυξάνει την αξία κτήσης του, τότε θα καταχωρείται στον Λογαριασμό 62- Παροχές τρίτων.
Οι ερωτήσεις 13 έως 15 αναφέρονται στο επόμενο κείμενο:
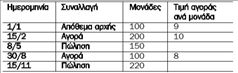
Κατά τη διάρκεια της χρήσης 20Χ3,η «Απογραφίδης ΕΠΕ» είχε τις εξής αγορές και πωλήσεις για το μοναδικό εμπόρευμα που εμπορεύεται, το φωτοτυπικό μηχάνημα Χ-390. Η επιχείρηση παρακολουθεί τα εμπορεύματα με τη μέθοδο της διαρκούς απογραφής. 13. Το κόστος πωληθέντων σύμφωνα με τον κανόνα αποτίμησης FΙFΟ ανέρχεται σε:
α)
3.060 ευρώ β)
2.980 ευρώ γ)
3.460 ευρώ δ)
2.500 ευρώ Σωστή απάντηση, η γ. Αυτό προκύπτει ως εξής: Σύμφωνα με τον κανόνα αποτίμησης FΙFΟ, το τελικό απόθεμα είναι 30 μονάδες προς 9 ευρώ/ μονάδα = 270.
Κόστος πωληθέντων = Αρχικό απόθεμα + Αγορές- Τελικό απόθεμα = 900 + 2000 + 800- 270 = 3.460.
14. Η αξία του τελικού αποθέματος σύμφωνα με τον κανόνα αποτίμησης LΙFΟ ανέρχεται σε:
α)
240 ευρώ β)
300 ευρώ γ)
270 ευρώ δ)
400 ευρώ Σωστή απάντηση, η γ. Αυτό προκύπτει ως εξής: Σύμφωνα με τον κανόνα αποτίμησης FΙFΟ, το τελικό απόθεμα είναι 30 μονάδες προς 9 ευρώ/ μονάδα = 270.
15. Αν η αποτίμηση των αποθεμάτων γίνεται σύμφωνα με τον κανόνα LΙFΟ και στο τέλος της χρήσης η τρέχουσα τιμή του Χ-390 ανέρχεται σε 8 ευρώ ανά μονάδα, πρέπει να γίνει ηεγγραφή:
α) Δεν χρειάζεται να γίνει εγγραφή γιατί η τιμή κτήσης είναι χαμηλότερη της τρέχουσας β) ΧΡΕΩΣΗ: Διαφορές αποτίμησης 30 ΠΙΣΤΩΣΗ: Εμπορεύματα 30 γ) ΧΡΕΩΣΗ: Διαφορές αποτίμησης 10 ΠΙΣΤΩΣΗ: Εμπορεύματα 10 δ) ΧΡΕΩΣΗ: Διαφορές απογραφής 30 ΠΙΣΤΩΣΗ: Εμπορεύματα 30 Σωστή απάντηση, η β. Αυτό οφείλεται στο εξής γεγονός: Επειδή η τρέχουσα τιμή του Χ-390 ανέρχεται σε 8 ευρώ ανά μονάδα. Η τιμή του τελικού αποθέματος ανέρχεται σε 9 ευρώ ανά μονάδα. Άρα η τρέχουσα τιμή είναι χαμηλότερη από την τιμή κτήσης. Γι΄ αυτόν τον λόγο, το τελικό απόθεμα θα πρέπει να αποτιμηθεί στη χαμηλότερη τιμή μεταξύ της τρέχουσας τιμής και της τιμής κτήσης (σύμφωνα με το ΕΓΛΣ). Επομένως θα πρέπει να γίνει μία εγγραφή, ώστε να μειωθεί η αξία του τελικού αποθέματος.
 Google news